会社を子会社にするために、必ずしも株式を100%取得する必要はない。
たとえば、A社がB社の株式を80%取得して支配を得た場合、残り20%は別の株主が持っている。
この、親会社に帰属しない持分が、Non-controlling interests(NCI/非支配持分)だ。
ここでは、すべて同じ権利を持つ普通株式を前提に考える。
前回の記事はこちら。
80%取得でも、資産・負債は100%取り込む
連結では、支配している子会社の資産・負債を、原則として100%取り込む。
「80%取得したから、建物も借入金も80%だけ計上する」という処理ではない。
そのうえで、純資産のうち親会社に帰属しない部分を、NCIとして資本の中に区分して表示する。NCIは借入金のような負債ではない。IFRS Foundation:IFRS 10の概要
NCIの測り方には2つある
通常の普通株式のように、清算時に純資産の比例的な取り分を受け取る権利があるNCIは、取得時に次のいずれかで測定できる。
| NCIの測定方法 | のれんへの影響 |
|---|---|
| NCI自体の公正価値で測定する | NCIに対応する分も含めた「全部のれん」 |
| 識別可能純資産の持分割合で測定する | 親会社に対応する分だけの「部分のれん」 |
この選択は、企業結合ごとに行える。ただし、あらゆる種類のNCIに同じ選択肢があるわけではない。IFRS 3 第19項を含むIFRS Foundation資料
同じ買収例で比べてみる
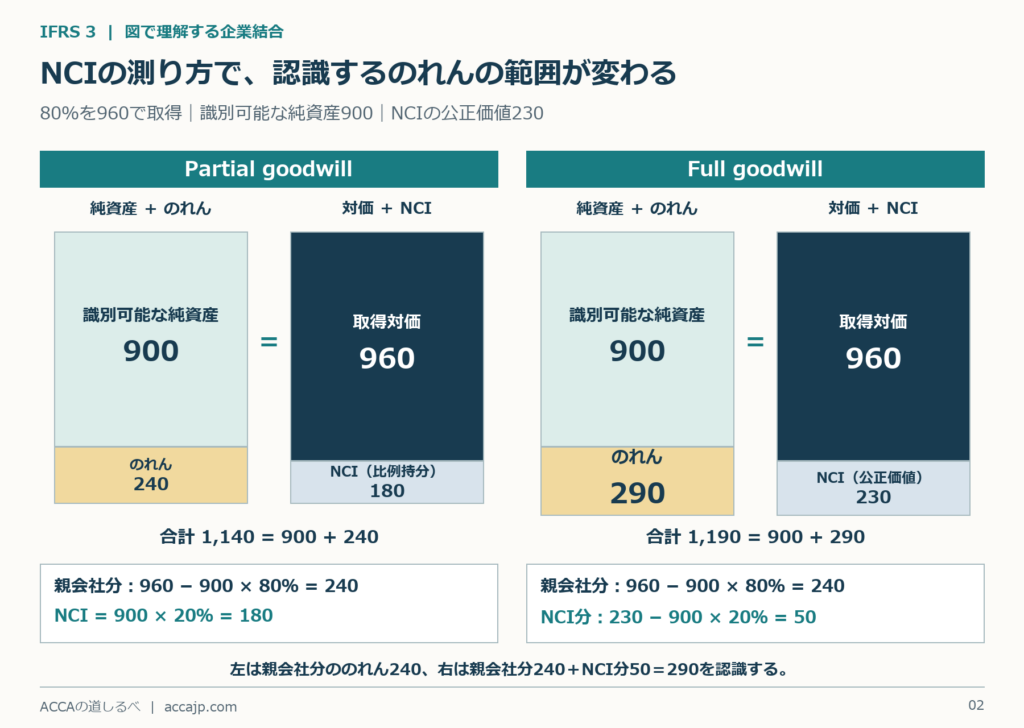
第2回と同じ、識別可能純資産900万円のB社を使う。今回は100%ではなく、80%を取得したと仮定する。
| 項目 | 金額・割合 |
|---|---|
| 取得割合 | 80% |
| 80%分の買収対価 | 960万円 |
| B社全体の識別可能純資産 | 900万円 |
| 残り20%のNCIの公正価値 | 230万円 |
まず、部分のれんの場合、NCIは次の金額となる。
NCI = 900万円 × 20% = 180万円
一方、全部のれんの場合は、NCIの公正価値230万円を使う。
| 計算項目 | 全部のれん | 部分のれん |
|---|---|---|
| 買収対価 | 960万円 | 960万円 |
| 加えるNCI | 230万円 | 180万円 |
| 差し引く識別可能純資産 | △900万円 | △900万円 |
| のれん | 290万円 | 240万円 |
全部のれんと部分のれんの差額50万円は、この例ではNCIに対応するのれんとなる。
部分のれんは、別の計算でも確認できる
部分のれんは、買収対価から、親会社が取得した分の識別可能純資産を差し引いても求められる。
960万円 −(900万円 × 80%)= 240万円
ただし、これはのれんを計算するための式だ。連結財務諸表に取り込む子会社の資産・負債まで、80%になるわけではない。
NCIの公正価値は、買収価格から単純に逆算できない
80%の買収価格が960万円だからといって、残り20%の公正価値が必ず240万円になるとは限らない。
支配を得られる株式には、経営を左右できることへの上乗せ価値、いわゆるControl premium(支配プレミアム)が含まれる場合がある。
このため、支配を得る側の株式と、NCI側の株式で、1株当たりの公正価値が異なることがある。IFRS Foundation:NCIの測定に関する資料
まずは「全部のれんはNCIも公正価値、部分のれんはNCIを純資産の持分割合で計算する」と整理すると、数字を追いやすくなる。
次回の記事はこちら。
コメント