「買収時に1,000万円を支払い、買収先が2年後の利益目標を達成したら、追加で300万円を支払う」
企業買収では、このように、将来の業績などによって追加の支払額が変わる契約がある。
これがContingent consideration(条件付対価)だ。
重要なのは、支払額がまだ確定していなくても、取得時の会計処理が必要になるという点だ。
前回の記事はこちら。
取得日に、公正価値で買収対価に含める
以下は、追加支払いが買収対価に該当する場合の例だ。
| 項目 | 金額 |
|---|---|
| 取得時の現金支払い | 1,000万円 |
| 将来の追加支払いの上限 | 300万円 |
| 取得日における条件付対価の公正価値 | 180万円 |
のれんの計算に含める買収対価は、次の金額になる。
1,000万円 + 180万円 = 1,180万円
追加支払いが未確定だからゼロとするわけでも、上限の300万円をそのまま加えるわけでもない。
取得日の公正価値には、支払いが発生する可能性や時期などが反映される。ACCA:Business Combinations
取得後は、負債か資本かで処理が変わる
条件付対価は、契約条件に応じて、負債または資本などに分類する。
| 分類 | 取得後の基本的な処理 |
|---|---|
| 負債に分類した条件付対価 | 各報告日に公正価値で再測定し、変動を損益に認識する |
| 資本に分類した条件付対価 | 再測定せず、決済も資本内で処理する |
たとえば、現金で支払う条件付対価の負債が、買収後の好業績によって180万円から240万円に増えたとする。
この増加60万円は、通常、損失として認識する。のれんを60万円増やす処理にはならない。
「買収先の業績が良くなったのに、損失が出るのか」と感じるかもしれない。しかし、ここで認識しているのは、追加の支払義務が増えたことによる損失だ。
なお、株式で支払う契約でも、自動的に資本になるわけではない。発行する株式数などの条件を確認する必要がある。ACCA:Business Combinations
例外として「取得日の情報を補う修正」がある
取得日時点では情報が不足しており、いったん暫定額で会計処理することもある。
その後、取得日にすでに存在していた事実について新しい情報が得られた場合、Measurement period(測定期間)の調整として、暫定額やのれんを遡及的に修正することがある。
測定期間は取得日から最長1年だ。ただし、1年以内なら何でものれんを修正できる、という意味ではない。ACCA:IFRS 3の解説
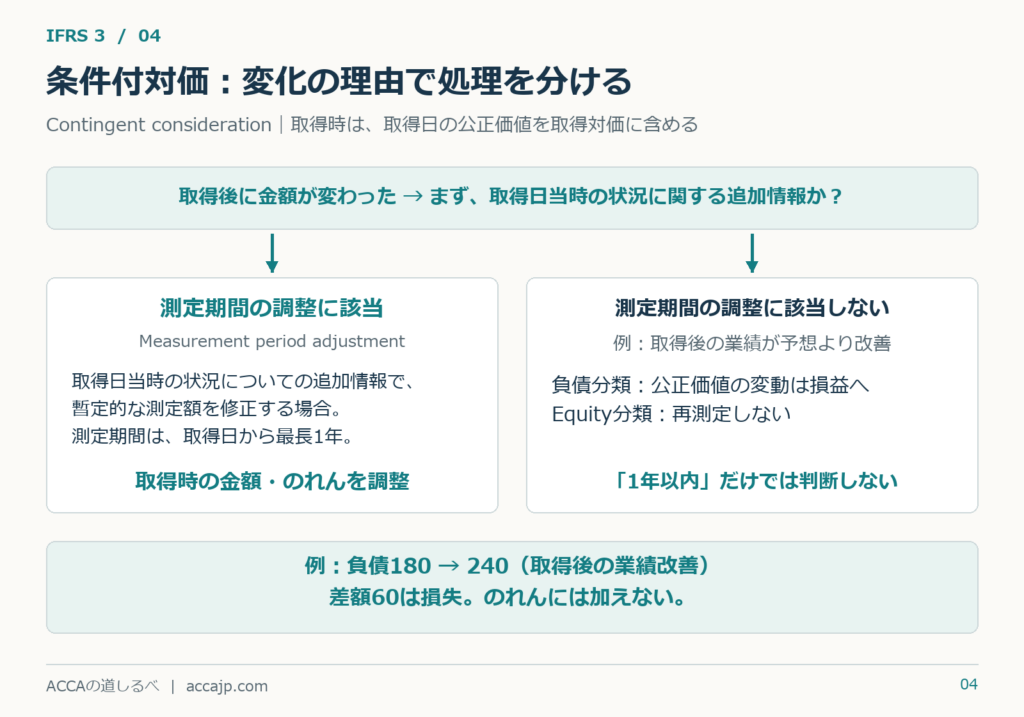
区別したいのは、次の2つだ。
| 新しく分かったこと | 考え方 |
|---|---|
| 取得日にすでに存在していた状況について、追加情報が得られた | 測定期間の調整に該当する可能性がある |
| 買収後の営業活動によって利益が増え、追加支払いの見込みが上がった | 取得後の変化として扱う |
「情報を知った日」だけでなく、「その情報がいつの状況を示しているか」を見ることが大切だ。
固定額の後払いとは区別する
「2年後に、必ず121万円を支払う」という契約は、業績によって支払いが変わる条件付対価とは異なる。これはDeferred consideration(繰延対価)だ。
時間価値の影響が重要なら、取得時には現在価値で測定する。
たとえば、適切な割引率が年10%なら、2年後の121万円の現在価値は100万円となる。
121万円 ÷ 1.1 ÷ 1.1 = 100万円
取得時の買収対価には100万円を含め、その後の21万円の増加は、期間の経過に応じた金融費用として扱う。ACCA:Accounting for goodwill
支払日が後だからといって、すべて同じ処理になるわけではない。「金額が条件によって変わるのか」「支払時期だけが後なのか」を先に確認しよう。
次回の記事はこちら。
コメント