持分法は、「投資先の利益 × 持分割合」だけで完結するとは限らない。
投資先との間で商品を売買したり、赤字が続いたりすれば、追加の調整が必要になる。
今回は、持分法を理解するうえで押さえたい3つの処理を、数字で見ていこう。各例は独立しており、金額の単位は万円とする。
未実現利益は、自社持分に相当する部分を消す
A社は、関連会社B社の30%を保有している。
A社が原価100の商品をB社に130で販売し、期末にその半分がB社の在庫に残っていたとする。
A社が計上した売却利益は30。そのうち、まだ外部へ販売されていない半分の15が未実現利益になる。
売却利益:130 − 100 = 30
未実現利益:30 × 50% = 15
この15のうち、A社の持分30%に相当する部分を消去する。
消去額:15 × 30% = 4.5
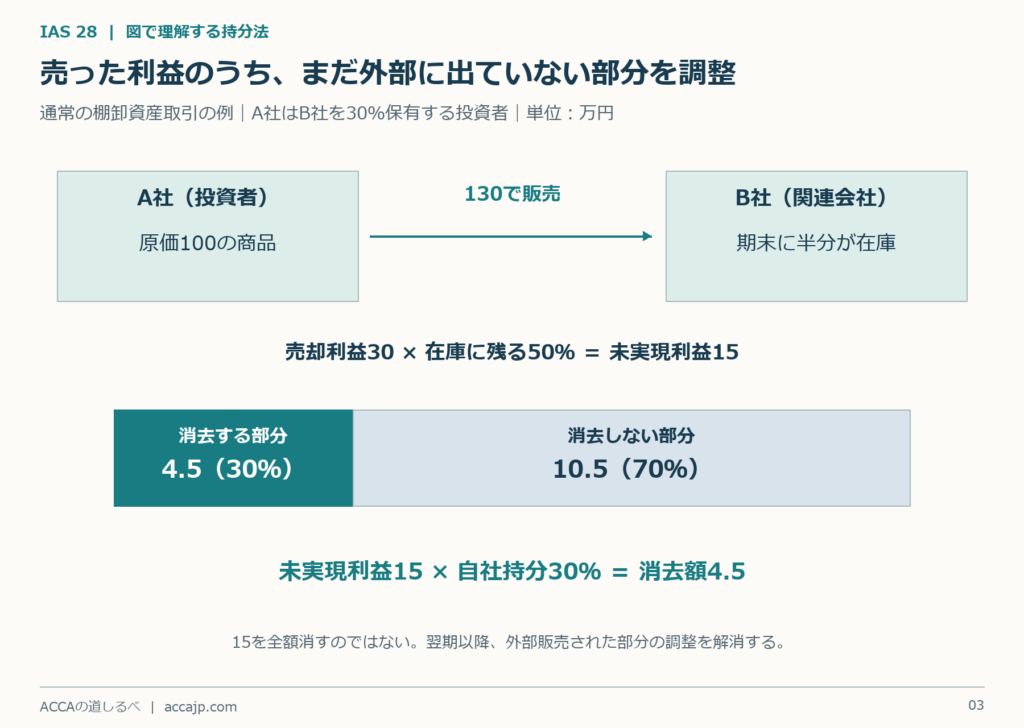
子会社との内部取引のように、未実現利益15を全額消去するわけではない。
この例のように、投資者から関連会社へ販売する取引をDownstream transactionと呼ぶ。反対に、関連会社から投資者へ販売する取引はUpstream transactionだ。
通常の商品取引では、どちらの方向でも、自社持分に相当する未実現利益を調整する。その後、商品が外部へ販売された部分について調整を解消する。
なお、売却損が商品の価値の下落などを示している場合は、利益と同じ感覚で機械的に消してよいわけではない。
赤字が続いて、投資残高がゼロになったら?
利益が投資残高を増やすのと反対に、損失は投資残高を減らす。
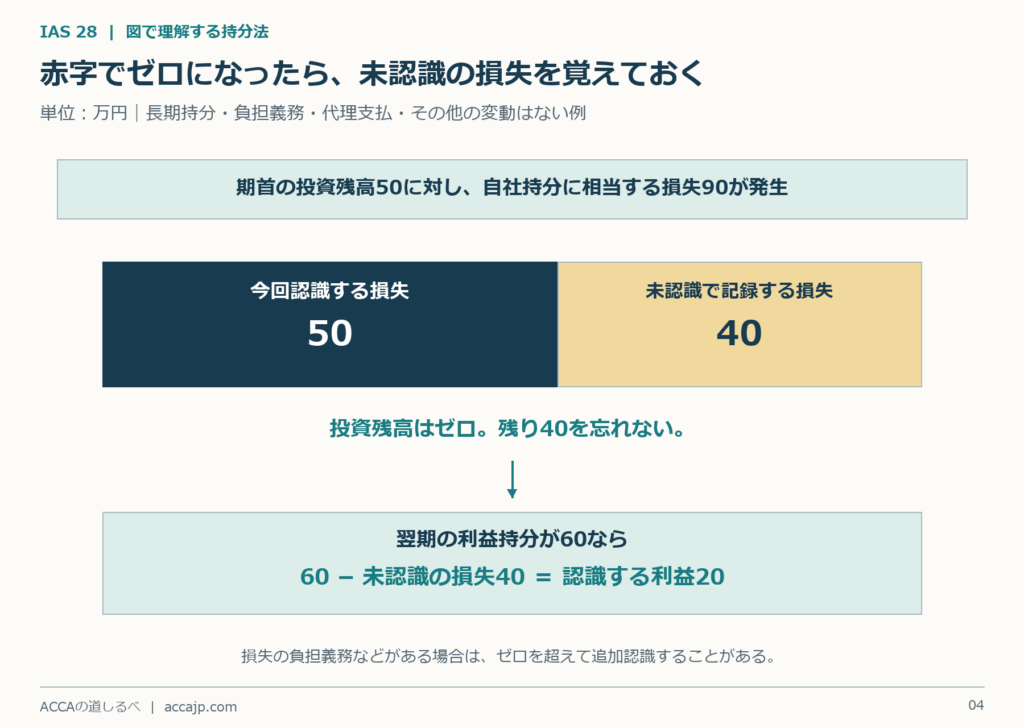
例えば、期首の投資残高が50で、自社持分に相当する損失が90発生したとする。
ここでは、実質的に投資の一部となる長期持分や、損失を負担する義務などはないものとする。
この場合、50の損失を認識して投資残高をゼロとし、残り40は認識を停止する。
| 項目 | 金額 |
|---|---|
| 自社持分に相当する損失 | 90 |
| 今回認識する損失 | 50 |
| 未認識の損失 | 40 |
| 処理後の投資残高 | 0 |
ただし、未認識の40を忘れてよいわけではない。
翌期に自社持分に相当する利益が60発生した場合は、まず未認識の損失40を埋め合わせ、その後の20から利益の認識を再開する。
60 − 40 = 認識する利益20
他の変動がなければ、投資残高も20になる。
「ゼロになったら終わり」には例外がある
実際には、株式投資だけでなく、実質的に純投資の一部となる長期貸付金などが存在する場合がある。
また、投資先の損失を負担する法的・推定的な義務がある場合や、投資先に代わって支払った場合には、追加の損失や負債の認識が必要になることがある。
したがって、投資残高がゼロになったら、「ほかの長期持分はあるか」「負担義務はあるか」まで確認する。
長期持分にはIFRS 9を先に適用するなどの手順もあるため、普通株式への投資とは分けて考えたい。IFRS Foundation:IAS 28の適用支援資料
投資全体について、減損も検討する
持分法による損失の反映と、投資自体の減損は、別の処理になる。
投資先の経営が深刻に悪化するなど、減損の客観的な証拠がある場合には、持分法を適用した後の投資について、回収可能価額と帳簿価額を比較する。
例えば、投資の帳簿価額が200、回収可能価額が150なら、50の減損損失を認識する。
200 − 150 = 減損損失50
ここで評価するのは、のれんを含む投資全体だ。投資の中に含まれるのれんだけを取り出し、単独で減損テストを行うわけではない。
子会社ののれんと違い、減損を戻せる場合がある
IAS 36の記事では、「のれんの減損は戻せない」と説明した。
一方、持分法による投資は、その中にのれんが含まれていても、投資全体を一つの資産として減損する。減損損失を、のれん部分に個別配分しない。
そのため、後に回収可能価額が増加し、IAS 36の要件を満たせば、投資の減損損失を戻し入れることができる。もちろん、過去に減損しなかった場合の帳簿価額などによる上限はある。
| 項目 | 子会社ののれん | 持分法による投資 |
|---|---|---|
| のれんの表示 | 連結上、別に認識する | 投資残高に含まれる |
| 減損の評価 | のれんを配分したCGUなどで評価 | 投資全体を一つの資産として評価 |
| 減損の戻入れ | のれんの減損は戻せない | 要件と上限の範囲で可能 |
この違いは、同じ「のれん」という言葉に引っ張られると混同しやすい。何を一つの資産として評価しているかを確認しよう。
未実現利益、損失の認識停止、投資全体の減損については、IAS 28の第28~29項、第38~39項、第40~43項で扱われている。IAS 28に対応するAASB 128の公開本文
基準改訂について
本記事は2026年10月時点の現行ルールに基づく。IASBではIAS 28の改訂が進んでおり、投資先との取引なども検討対象になっている。改訂版の公表予定と、現在適用するルールは区別して読む必要がある。IFRS Foundation:持分法の改訂プロジェクト
コメント