のれんだけを取り出して、「こののれんは来年いくら稼ぐだろう」と考えるのは難しい。
のれんの価値は、買収した事業や、買収によって相乗効果を得る事業の中で発揮されるからだ。
そこで登場するのが、CGUという考え方になる。
CGUは「お金を生み出す最小のまとまり」
CGUは、Cash-generating unitの略で、日本語では「資金生成単位」と呼ばれる。
他の資産や資産グループから、おおむね独立したキャッシュ・インフローを生み出す、識別可能な最小の資産グループを意味する。
例えば、店舗内のレジや陳列棚だけでは、独立して売上を生み出せない。しかし、店舗全体なら、顧客から収入を得られる。
この場合、その店舗がCGUになる可能性がある。
ただし、「1店舗=必ず1CGU」「子会社1社=必ず1CGU」ではない。実際にキャッシュ・インフローがどこまで独立しているかで判断する。
のれんを、恩恵を受けるCGUに配分する
買収による相乗効果は、買収した会社だけに生じるとは限らない。
例えば、買収先の技術を既存事業でも使えるようになるなら、既存事業も買収の恩恵を受ける。
のれんは、そのような恩恵を受けるCGU(またはCGUのグループ)に配分する。管理上の監視単位も考慮するが、自由に大きな単位へまとめてよいわけではなく、IFRS 8の集約前の事業セグメントを超えないという上限もある。
会社全体にまとめてしまうと、不調な事業を好調な事業が覆い隠すことがあるため、評価する単位が重要になる。
減損テストでは、のれんを含めて比較する
第1回の例を続けよう。あるCGUの帳簿価額が、次のようになっているとする。
計算を分かりやすくするため、非支配持分、負債、税効果は扱わない。
| 資産 | 帳簿価額(単位:万円) |
|---|---|
| のれん | 200 |
| 設備 | 600 |
| 建物 | 400 |
| 合計 | 1,200 |
このCGUの回収可能価額が950なら、減損損失は250になる。
帳簿価額1,200 − 回収可能価額950 = 減損損失250
重要なのは、設備と建物だけの1,000ではなく、配分されたのれん200も含めて比較することだ。
なお、個別資産に減損の兆候があり、個別にテストする必要がある場合は、先にその処理を行ってから、のれんを含むCGUをテストする。
のれんを超えた損失は、他の資産へ
CGUの減損損失は、次の順に配分する。
- まず、のれんを減らす。
- それでも残る損失を、原則として他の資産の帳簿価額に比例して配分する。
今回の減損損失は250、のれんは200なので、のれんを全額減額しても50が残る。
残り50を、設備600と建物400の比率で配分する。
設備:50 × 600 ÷ 1,000 = 30
建物:50 × 400 ÷ 1,000 = 20
| 資産 | 減損前 | 減損損失 | 減損後 |
|---|---|---|---|
| のれん | 200 | 200 | 0 |
| 設備 | 600 | 30 | 570 |
| 建物 | 400 | 20 | 380 |
| 合計 | 1,200 | 250 | 950 |
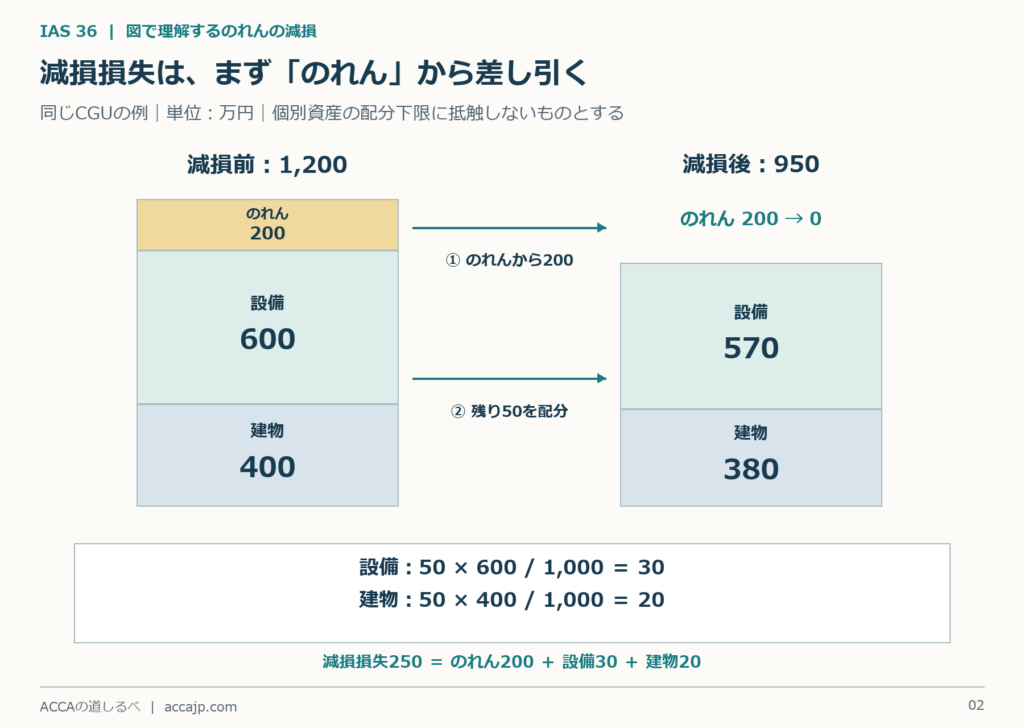
のれんを含むすべての資産へ、最初から比例配分するわけではない。「のれんが先」という順番を押さえよう。
他の資産は、どこまでも減らしてよいわけではない
上の例では、設備と建物の減額に制約がないと仮定した。
実際には、配分によって個別資産の帳簿価額を、次のうち最も高い金額より低くすることはできない。
- 処分コスト控除後の公正価値:測定できる場合
- 使用価値:算定できる場合
- ゼロ
例えば、設備への配分額が30でも、その設備は下限まで10しか減らせない場合がある。その場合、配分できない20は、他の資産に再配分することになる。
CGUの定義、のれんの配分、減損の順序と下限は、IAS 36の第6項、第80項、第97~98項、第104~105項で規定されている。IAS 36に対応するAASB 136の公開本文
減損計算は、まずCGU全体の損失を求め、その後に資産へ配分する。この2段階を分けて考えると整理しやすい。
コメント