「買収した会社が、期待したほど稼いでくれない」
企業買収のニュースを追っていると、その後に「のれんの減損損失を計上した」という発表を目にすることがある。
これは、買収によって認識したのれんについて、帳簿に残っている金額を支えられるか見直した結果だ。
今回は、IAS 36「資産の減損」のうち、のれんの減損を理解するための基本を整理する。
のれんとは何だったか
のれん(Goodwill)は、企業買収で認識する資産の一つ。
例えば、ある会社を1,200万円で100%取得し、取得した識別可能な純資産の公正価値が1,000万円だったとする。単純化すると、差額の200万円がのれんになる。
買収する側は、既存の事業基盤や、買収後の相乗効果などに期待して対価を支払っている。ただし、個別に識別できるブランドや顧客関係などは、要件を満たせば別の無形資産として認識するため、すべてをのれんに含めるわけではない。
IFRS 3が主に「買収時にのれんをいくら認識するか」を扱うのに対し、IAS 36は「認識した金額を、その後も残せるか」を扱う。
IFRSでは、のれんを毎年償却しない
通常のIFRS会計基準では、のれんを「10年間で均等に費用にする」といった方法で償却しない。
その代わり、少なくとも毎年、減損テストを行う。償却しないからといって、価値を確認せずに残し続けられるわけではない。ACCA:Accounting for goodwill
減損(Impairment)とは、帳簿上の金額が回収できる金額を上回っているときに、その超過分を減額する処理だ。
ここで、次の2つを区別しておこう。
| 用語 | 意味 |
|---|---|
| 帳簿価額:Carrying amount | 現在、会計上記録されている金額 |
| 回収可能価額:Recoverable amount | 使用または売却によって回収できる金額 |
帳簿価額が回収可能価額を上回る場合、その差額が減損損失になる。
回収可能価額は「高い方」を使う
回収可能価額は、次の2つのうち高い方になる。
| 測定方法 | 考え方 |
|---|---|
| 使用価値:Value in use(VIU) | 使い続けることで得られる将来キャッシュフローの現在価値 |
| 処分コスト控除後の公正価値:Fair value less costs of disposal | 市場参加者の視点で測った売却価額から、処分に直接必要なコストを差し引いた金額 |
「使い続ける方法」と「売る方法」のうち、より多く回収できる方を採用する、と考えると分かりやすい。
意外と忘れがちなのだが、低い方ではない。IFRS Foundation:IAS 36の概要
なお、どちらか一方が帳簿価額を上回ると分かれば、減損がないことを判断するために、もう一方も必ず計算する必要はない。
使用価値は、将来の売上を足すだけではない
使用価値で見るのは、売上や会計上の利益そのものではなく、将来キャッシュフローだ。
さらに、将来受け取るお金を、現在の価値に割り引く。
例えば、1年後に受け取る110万円を年10%で割り引くと、現在価値は100万円になる。
110万円 ÷ 1.10 = 100万円
事業の評価では、複数年のキャッシュフローなどを見積もって計算する。売上が伸びるという予測だけでなく、それに必要な支出も考える必要がある。
数字で見る減損の計算
ある事業について、次の金額が算定されたとする。金額の単位は万円。
| 項目 | 金額 |
|---|---|
| のれんを含む帳簿価額 | 1,200 |
| 使用価値 | 950 |
| 処分コスト控除後の公正価値 | 900 |
回収可能価額は、高い方の950。
したがって、減損損失は次のようになる。
1,200 − 950 = 250
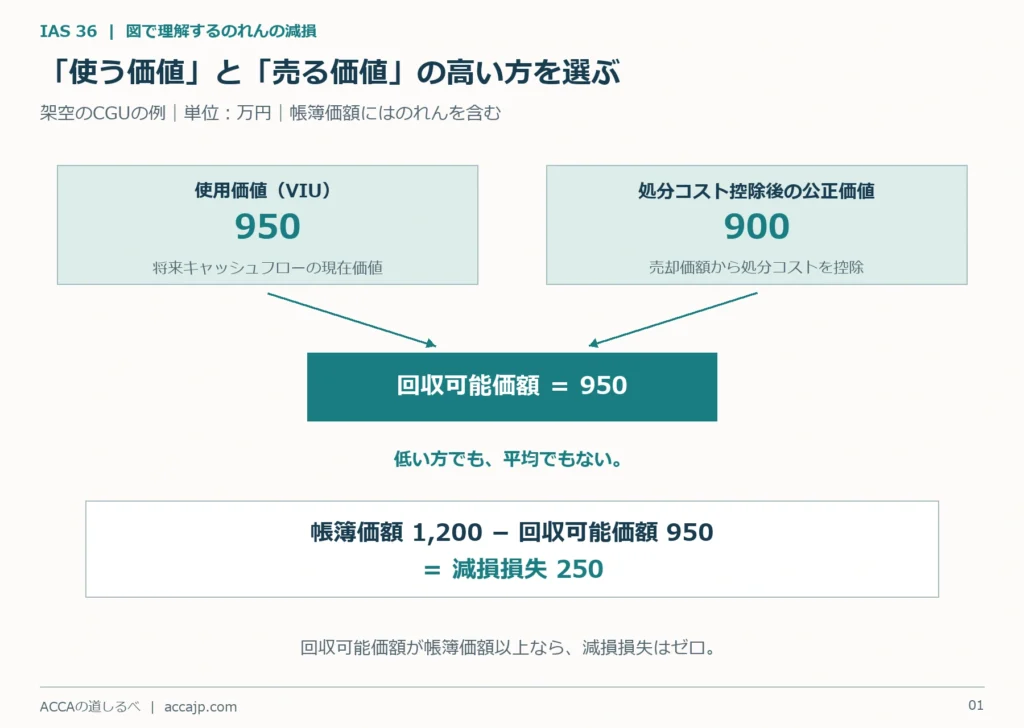
帳簿価額1,200を、そのまま残すことはできない。250を減額して950にする。
ただし、この250がすべて「のれんの減損」になるとは限らない。のれんがいくら含まれているかによって、他の資産にも減損を配分することがある。
また、のれんは単独で現金を生み出すわけではない。そのため、実際には事業のまとまりと一緒に評価する。
次回は、このまとまりであるCGUと、減損損失を配分する順番を見ていく。
コメント