問題文に「以前から30%を保有していたが、追加取得で80%になった」とあれば、Step acquisition(段階取得)を考える。
最初に確認するのは、今回初めてControl(支配)を得たのか、それとも以前から支配していたのか。
同じ買い増しでも、この違いで会計処理が大きく変わる。これはSBR Q1で頻出である。
前回の記事はこちら。
こんな設問で使う
Explain how the previously held interest should be accounted for when control is obtained, and calculate the resulting goodwill.
支配を獲得した際の従来保有持分の処理を説明し、のれんを計算しなさい。
もう1つ、SBRで準備しておきたいのが次の形だ。
Correct the draft consolidated statement of financial position for the acquisition.
買収に関して、連結財政状態計算書のドラフトを修正しなさい。
現行SBRの第1問には、あらかじめ数値が入ったスプレッドシートを修正する形式がある。別紙で正しいのれんを計算できても、その結果をドラフトに反映できなければ、答案が完成しない。ACCA:SBR第1問の形式
30%から80%:以前の持分を公正価値に測り直す
以下では、30%の時点ではAssociate(関連会社)として持分法を適用し、80%になった日に初めて支配を得たとする。
| 項目 | 金額 |
|---|---|
| 支配獲得直前の30%持分の帳簿価額 | 250 |
| 支配獲得日の30%持分の公正価値 | 360 |
| 今回の50%追加取得に支払う対価 | 650 |
| NCIの公正価値 | 240 |
| 取得日の識別可能純資産 | 1,000 |
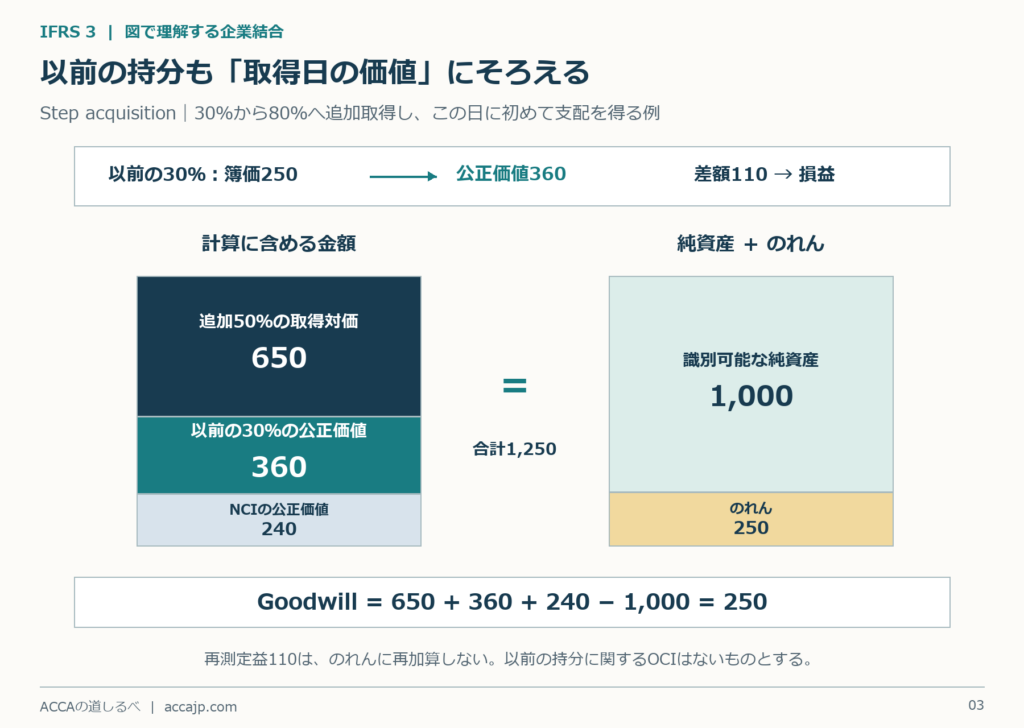
Previously held interest(従来保有持分)は、公正価値360に再測定する。
Remeasurement gain(再測定益)
= 360 − 250 = 110
この例では、その他の包括利益に関する調整はないものとし、110を損益に認識する。
The previously held interest is remeasured to its acquisition-date fair value, resulting in a gain of 110 in profit or loss.
従来保有持分を取得日の公正価値に再測定し、差額110を損益に認識する。
実際に株式を売っていなくても、支配の獲得時にはRemeasurement(再測定)が必要になる。ACCA:Business Combinations
のれんには、昔の取得原価ではなく現在の公正価値を使う
続いて、NCIを公正価値で測定するFull goodwill(全部のれん)を計算する。
Goodwill = 650 + 360 + 240 − 1,000
= 250
使うのは、従来保有持分のCarrying amount(帳簿価額)250ではなく、Fair value(公正価値)360だ。
また、再測定益110を、のれんの式にもう一度足さない。公正価値360を使うことで、すでに反映されている。
過去にその投資に関してOther comprehensive income(OCI/その他の包括利益)を認識していた場合は、従来の会計処理に応じた振替なども別途確認する。
関連会社だった期間の利益を忘れない
もう1つ間違えやすいのが、再測定前の帳簿価額だ。
問題文に与えられた250が「支配獲得直前の帳簿価額」なら、そのまま使える。
しかし、期首の帳簿価額や昔の取得原価なら、支配獲得日までのEquity method(持分法)による利益、配当、その他の変動を反映する必要がある。
たとえば、期首の帳簿価額が220で、支配獲得までの利益に対する持分が30、その他の変動がなければ、再測定前の帳簿価額は250となる。
時間軸は次のように整理する。
| 期間 | この例での扱い |
|---|---|
| 支配獲得前 | AssociateとしてEquity methodを適用する |
| 支配獲得日 | 従来持分を再測定し、のれんを計算する |
| 支配獲得後 | Subsidiary(子会社)として連結する |
年度途中で子会社になった場合に、1年分の売上や費用をすべて子会社として連結しないようにしたい。
80%から90%:支配が続くなら、のれんを増やさない
すでに支配している子会社の持分を買い増した場合は、扱いが異なる。
Control is retained、つまり支配を維持している場合の持分変動は、IFRS 10によるEquity transaction(資本取引)となる。
たとえば、追加取得によって減るNCIの帳簿価額が100、支払対価が140なら、差額40は親会社所有者に帰属する資本を減らす。
新しいのれんや損失は計上しない。
As control is retained, the additional purchase is accounted for as an equity transaction. No additional goodwill is recognised.
支配が維持されるため、追加取得は資本取引として処理し、追加ののれんは認識しない。ACCA:Business Combinations
| 問題文の状況 | 会計処理の方向 |
|---|---|
| Control is obtained:今回初めて支配を得た | 従来持分を再測定し、のれんを計算する |
| Control is retained:引き続き支配している | 資本取引として処理する |
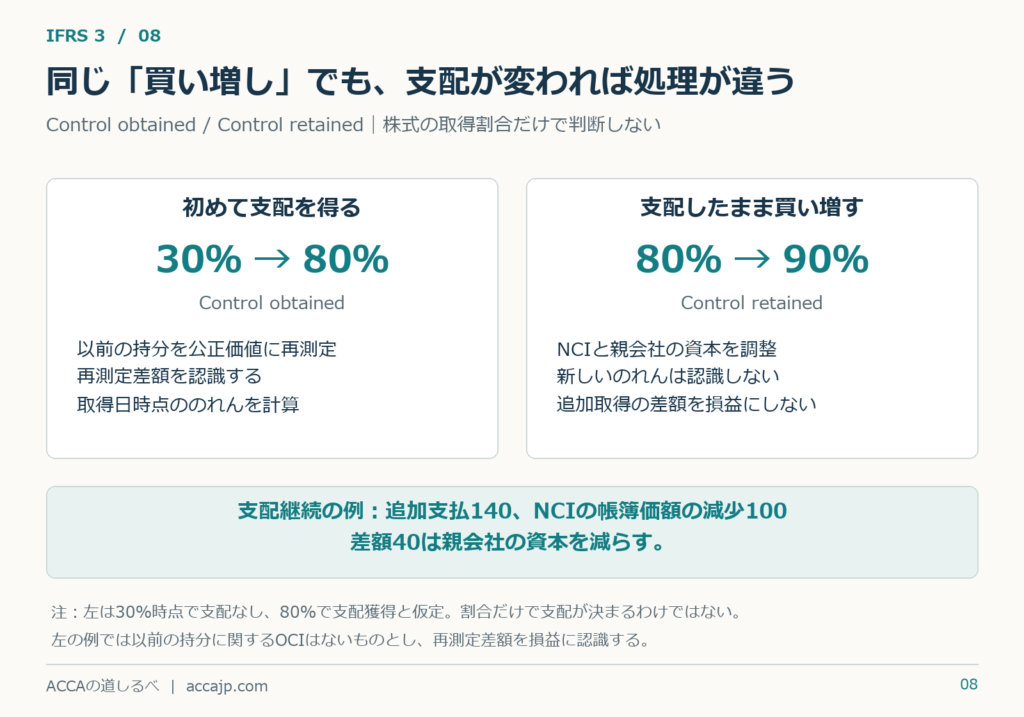
この2つの表現を、処理とセットで覚えておくと判断しやすい。
スプレッドシートでは「計算」と「反映先」をセットにする
Draft consolidated statement of financial position(連結財政状態計算書のドラフト)を修正する問題では、修正項目ごとに、どの欄へ反映するかを整理する。
| 修正内容 | 確認する反映先 |
|---|---|
| 計算し直したのれん | Goodwill |
| 従来保有持分の再測定益 | 損益、期末のRetained earnings(利益剰余金)への反映 |
| 取得時の公正価値修正 | 該当する資産、Deferred tax(繰延税金)、のれんなど |
| 取得後の追加減価償却 | 資産、税効果、親会社・NCIへの利益配分 |
| 子会社化した投資 | 従来の投資残高の消去と、資産・負債の連結 |
| 支配を維持した追加取得 | NCI、親会社所有者に帰属する資本、現金など |
ただし、これらを機械的に全部追加するわけではない。ドラフトにすでに反映されている項目を確認し、必要な差額だけを修正する。
特に、買収代金の支払いや子会社の資産・負債を、二重に反映しないよう注意したい。
答案は「ルール→事実→金額・反映先」で書く
説明が短くなりすぎる場合には、1つの論点を次の3段階で書くと整理しやすい。
- ルール:支配獲得時に従来持分を公正価値へ再測定する。
- 事実:この会社は今回の追加取得で初めて支配を得た。
- 金額・反映先:360と250の差額110を、損益に認識する。
結論を長く言い換えるより、問題文の事実と数字を1つずつ結びつけることをおすすめする。
また、第1問の計算に時間を使いすぎて、後半の問題を残さないことも重要だ。ACCAの試験官報告でも、第1問への時間のかけすぎが指摘されている。解ける修正と説明を残し、配点に見合う時間で次へ進む練習をしておきたい。ACCA:2025年9月・12月試験官報告
コメント