「利益目標を達成したら、追加で代金を支払う」
このような条件が出てきたら、Contingent consideration(条件付対価)を考える。
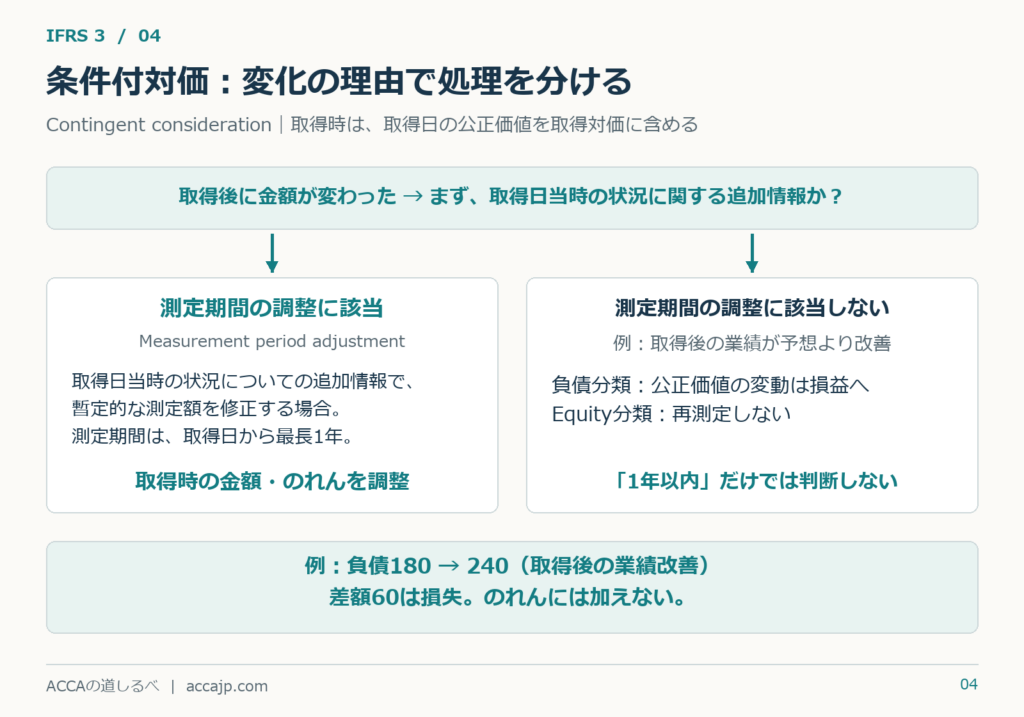
ただし、買収後に金額が変わったからといって、何でものれんを修正するわけではない。取得時の測定と、Subsequent measurement(取得後の測定)を分けることが、この論点の中心だ。
前回の記事はこちら。
こんな設問で使う
Discuss whether the subsequent change in contingent consideration should be recognised in goodwill or profit or loss.
条件付対価の取得後の変動を、のれんと損益のどちらに反映すべきか検討しなさい。
「後から買収代金が変わるので、のれんを修正する」と即答しない。まず変動の理由を読む。
取得時には、公正価値で含める
追加支払いの上限が300でも、Acquisition date(取得日)のFair value(公正価値)が180なら、買収対価に含めるのは180だ。
支払いが確定していないからゼロにするわけではない。反対に、最大支払額をそのまま計上するわけでもない。
取得日の公正価値と、契約上の最大額を区別しよう。ACCA:Business Combinations
取得後は、LiabilityかEquityかを確認する
| 分類 | 取得後の基本的な処理 |
|---|---|
| Liability(負債)に分類する条件付対価 | 公正価値で再測定し、変動をProfit or loss(損益)に認識する |
| Equity(資本)に分類する条件付対価 | 再測定しない。決済は資本内で処理する |
以下では、測定期間の調整に該当しない、取得後の変動を扱う。
取得時に180で認識した条件付対価の負債が、買収後の好業績によって240になったとする。この場合、増加60を損失として認識する。
The liability has increased by 60 due to post-acquisition performance. The increase is recognised in profit or loss, with no adjustment to goodwill.
買収後の業績によって負債が60増加している。増加額は損益に認識し、のれんは修正しない。
「買収先の業績が良くなったのに、損失が出る」と感じるかもしれない。ここで認識する損失は、追加で支払う義務が増えたことによるものだ。
なお、株式で支払う契約でも、必ずEquityに分類されるとは限らない。発行する株式数など、契約条件を確認する必要がある。
「取得から1年以内なら、のれん修正」は間違い
Measurement period(測定期間)は、取得日時点の暫定的な会計処理を完成させるための期間で、最長1年だ。
その期間中に行うMeasurement period adjustment(測定期間の調整)では、取得時の暫定額やのれんを遡及的に修正することがある。
重要なのは、追加情報が「取得日に存在していた事実」に関するものかどうか。
| 追加情報・変化 | 判断の方向 |
|---|---|
| 取得日に存在していた状況について情報が得られ、暫定額を修正する | 測定期間の調整に該当する可能性がある |
| 買収後の新規契約や営業活動によって業績が改善した | 取得後の変化として扱う |
買収から3か月後に判明した情報でも、その3か月間に新しく起きた出来事なら、測定期間の調整とは限らない。ACCA:IFRS 3の解説
答案では、時間だけでなく情報の中身を書く。
This is not a measurement period adjustment because it results from events occurring after the acquisition date.
取得日後に発生した事象による変化なので、測定期間の調整には該当しない。
Continued employmentが条件なら、報酬を疑う
Continued employment(継続勤務)は、問題文で気づきたい表現だ。
The sellers will receive an additional payment only if they remain employed for two years. They lose the payment if they leave earlier.
売主は2年間勤務を続けた場合だけ追加の支払いを受け、途中退職すると受け取れない。
この条件を見たら、「買収対価なのか、買収後の勤務に対するRemuneration(報酬)なのか」を検討する。
退職すると自動的に支払いを失う契約では、勤務条件に実質がない場合を除き、買収後のサービスに対する報酬として扱う。単純に買収対価へ加え、のれんを増やす処理にはならない。IFRS Foundation:継続勤務を条件とする支払い
As the payment is forfeited on leaving employment and the service condition is substantive, it is remuneration for post-acquisition services rather than acquisition consideration.
退職すると支払いを失い、勤務条件にも実質があるため、買収対価ではなく、取得後の勤務に対する報酬となる。
Forfeitedは「権利を失う」という意味だ。退職時に支払いを失うという条件を読み落とさないようにしたい。
Deferred considerationは、固定額の後払い
Deferred consideration(繰延対価)は、支払う金額が固定され、支払時期が後になるものだ。
たとえば、2年後に必ず121を支払い、適切な割引率が年10%なら、取得時の現在価値は100となる。
121 ÷ 1.1² = 100
買収対価に含めるのは100。その後のUnwinding of the discount(割引の巻戻し)による増加は、期間に応じて金融費用として認識する。ACCA:Accounting for goodwill
| 英語 | 区別したい内容 |
|---|---|
| Contingent consideration | 条件によって支払いが変わる買収対価 |
| Deferred consideration | 固定額の後払い |
| Remuneration for post-acquisition services | 取得後の勤務・サービスに対する報酬 |
この3つを、問題文の条件から区別できるようにしておきたい。
経営者が「すべてのれんに含めたい」と主張している場合には、その処理が当期費用を抑え、利益を大きく見せることにならないかも考える。倫理を問われていれば、数字への影響と経営者の意図を結びつけて説明する。
コメント