問題文にAcquisition(取得)、Goodwill(のれん)、NCI(非支配持分)が出てきたら、まず確認したいのは「いつ支配を得たか」「買収対価に何を含めるか」「純資産をどう修正するか」の3つだ。
IFRS 3は、SBRで優先して対策したい分野の1つ。のれんの計算などはQ1の大問でほとんどの場合出題されるうえ、Q2~Q4でも扱われることが多い。ACCAも、企業結合や持分の変動を継続的に出題する論点として挙げている。ACCA:Business Combinations
計算式を覚えるだけでなく、問題文の金額を正しく分類する練習をおすすめする。
こんな設問で使う
Explain, with supporting calculations, how the acquisition should be accounted for in the consolidated financial statements.
計算を示しながら、この買収を連結財務諸表でどう処理するか説明しなさい。
この場合、のれんの金額だけを出して終わらない。どの金額を使い、なぜ修正したのかまで説明する。
のれんの基本式
Goodwill
= Consideration transferred
+ NCI at acquisition
+ Fair value of previously held interest
− Identifiable net assets at acquisition
日本語では、買収対価にNCIと従来保有持分の公正価値を加え、取得日の識別可能純資産を差し引く。
| 英語 | 計算に入れるもの |
|---|---|
| Consideration transferred | 買収対価 |
| NCI at acquisition | 取得日の非支配持分 |
| Fair value of previously held interest | 従来保有持分の公正価値 |
| Identifiable net assets at acquisition | 取得日の識別可能純資産 |
従来保有持分がなければ、その項目はゼロ。
ここでのAcquisition date(取得日)は、Control(支配)を得た日。契約締結日や代金の支払日を、そのまま使わないようにしたい。また、取得対象がBusiness(事業)に該当することも前提になる。
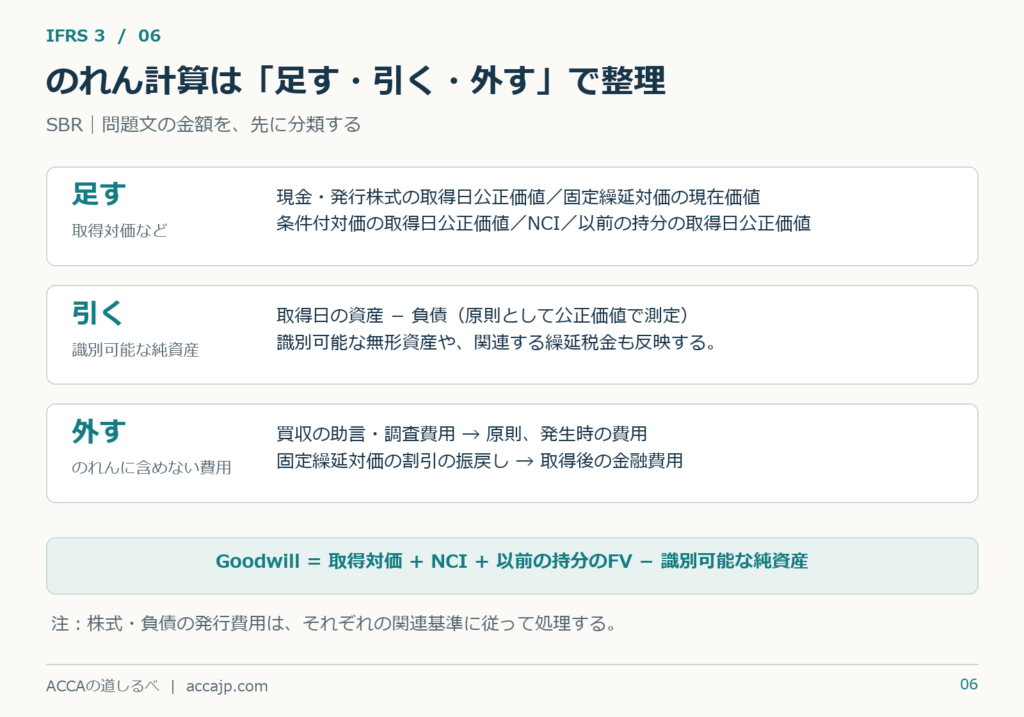
問題文の金額を、3つの置き場所に分ける
問題文の金額は、買収対価、識別可能純資産、それ以外の費用などに分けて考える。
| 問題文の項目 | 基本的な処理 |
|---|---|
| 買収時の現金・交付した株式 | 買収対価に含める。株式は取得日の公正価値 |
| Deferred consideration:固定額の後払い | 時間価値が重要なら、現在価値で買収対価に含める |
| Contingent consideration:条件付対価 | 取得日の公正価値で買収対価に含める |
| 買収に関する弁護士・アドバイザー報酬 | 原則として費用。のれんに含めない |
| 買収先の資産の公正価値への修正 | 識別可能純資産を修正する |
| 要件を満たすブランド・顧客関係 | のれんと分けて無形資産として認識する |
| 買収後に実施する予定のリストラ | 予定があるだけでは、取得日の負債にしない |
株式・債券の発行費用には別のルールがあるため、「買収関連の支出は全部費用」とまとめないことも大切だ。ACCA:Accounting for goodwill
Fair value upliftを見たら、繰延税金まで考える
買収先の設備に、帳簿価額と公正価値の差がある。
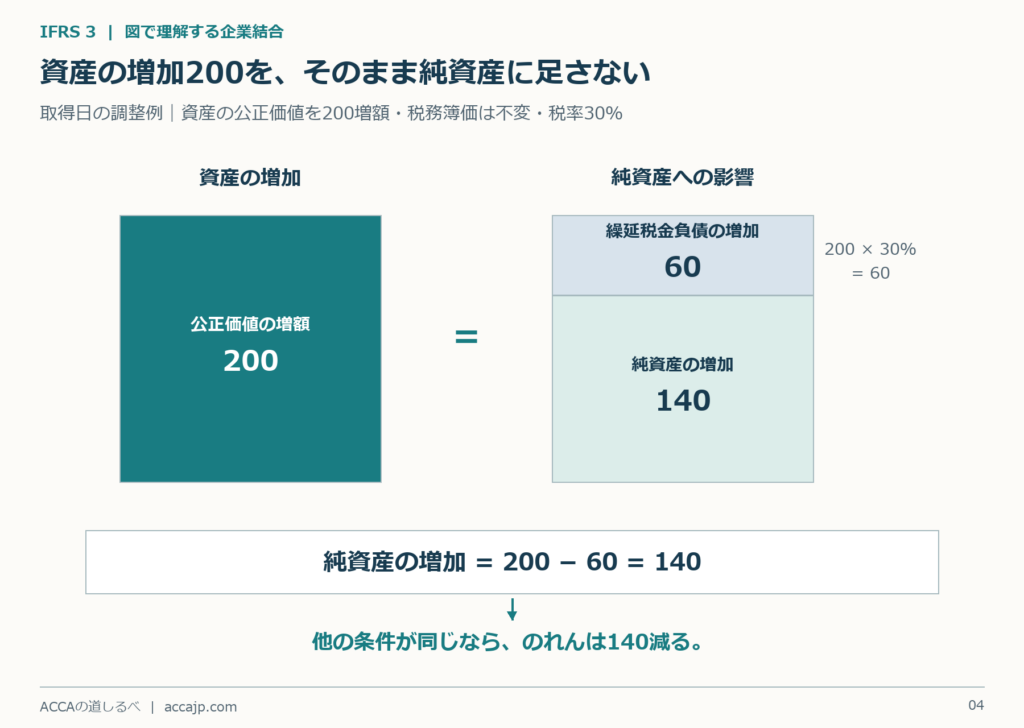
このようなFair value uplift(公正価値への評価増)が出てきたら、資産を増やすだけで止まらず、Tax base(税務基準額)が変わるかも確認する。
たとえば、評価増が200、税務基準額は変わらず、税率が30%なら、Deferred tax liability(繰延税金負債)は60となる。
純資産への影響 = 200 − 60 = +140
評価増200を、そのまま純資産に加えると、のれんの金額も誤ってしまう。ACCA:Deferred tax
答案では、次のように理由まで添える。
The fair value uplift creates a taxable temporary difference because the tax base is unchanged. A deferred tax liability of 60 should therefore be recognised.
税務基準額が変わらないため、評価増によって将来加算一時差異が生じる。したがって、繰延税金負債60を認識する。
NCIの測定方法で、のれんが変わる
NCIはNon-controlling interestsの略で、非支配持分を意味する。
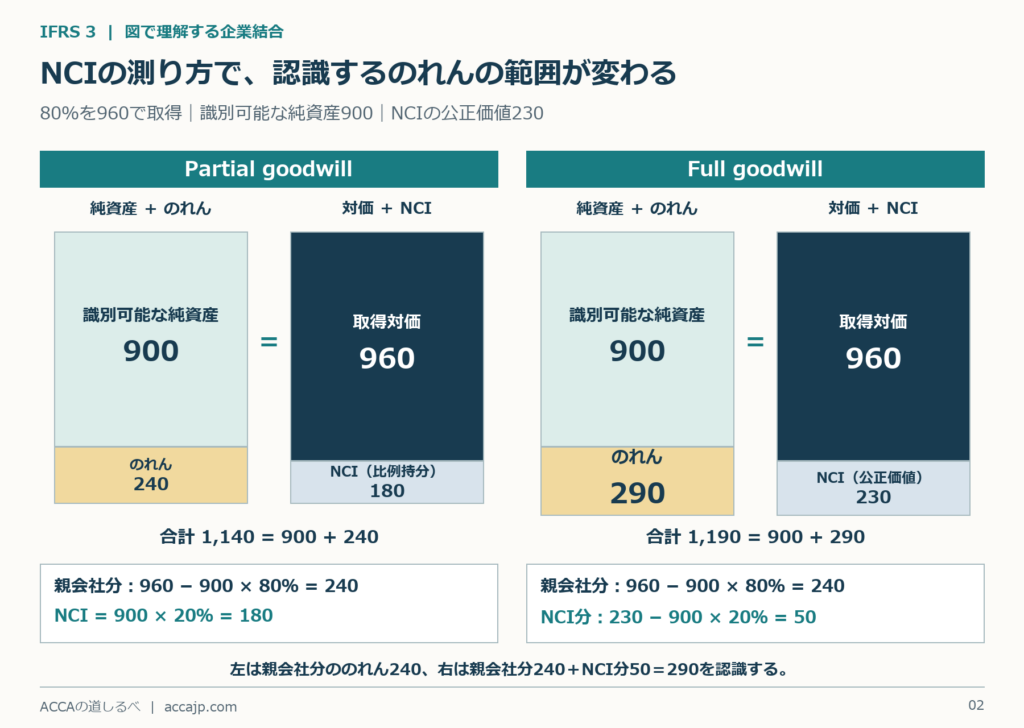
通常の普通株式によるNCIを前提に、次の例で確認する。
| 項目 | 金額 |
|---|---|
| 80%分の買収対価 | 960 |
| 公正価値修正・税効果反映後の識別可能純資産 | 900 |
| NCIの公正価値 | 230 |
| 方法 | NCIの計算 | のれんの計算 |
|---|---|---|
| Full goodwill(全部のれん) | 公正価値230 | 960+230−900=290 |
| Partial goodwill(部分のれん) | 900×20%=180 | 960+180−900=240 |
試験では、Full goodwill/Partial goodwillという名前ではなく、NCIの測定方法を指定されることが多い。
NCI is measured at fair value.
この場合は、NCIの公正価値を使い、Full goodwillを計算する。
NCI is measured at its proportionate share of the acquiree’s identifiable net assets.
この場合は、識別可能純資産にNCIの持分割合を掛け、Partial goodwillを計算する。
Proportionate shareという表現を見て、「純資産×NCIの持分割合」を思い出せるようにしておきたい。
また、80%を取得したからといって、連結する資産・負債まで80%にしない。支配する子会社の資産・負債は原則100%取り込み、親会社に帰属しない持分をNCIとして区分する。
減損まで出たら、Full/Partialの違いを引き継ぐ
のれんのImpairment(減損)はIAS 36の論点だが、企業結合とつながって出題されるため、次の違いは押さえたい。
| のれんの種類 | 減損計算の注意点 |
|---|---|
| Full goodwill | のれんの減損を親会社とNCIに配分する |
| Partial goodwill | NCI分の未認識のれんを仮に加えるGross-upを行い、Recoverable amount(回収可能価額)と比較する |
Gross-upは、減損テストのための計算上の調整だ。NCI分ののれんを、新しく資産計上する処理ではない。
Partial goodwillでは、未認識のNCI分に対応するのれんの減損は、連結財務諸表に計上しない。ただし、減損がのれんを超えて子会社の他の資産に及ぶ場合、その資産の減損はNCIにも影響する。
「Partial goodwillなら、減損は何でも親会社だけ」と覚えないことが大切だ。ACCA:Impairment of goodwill
マイナスになったら、すぐ利益にしない
のれんの計算結果がマイナスなら、Bargain purchase(割安購入)の可能性がある。
まず、資産・負債の認識や測定、買収対価、NCIなどを再確認する。それでも差額が残る場合に、利益として損益に認識する。
After reassessing the acquisition accounting, the remaining bargain purchase gain is recognised in profit or loss.
SBRでは「計算結果」と「その結果をどこに計上するか」をセットで書く。この癖をつけておくと、のれん以外の論点にも応用できる。
コメント