最初に株式を30%取得し、数年後にさらに50%を取得する。
企業買収は、1回で完了するとは限らない。複数回の取引を通じて支配を獲得することもある。
これがStep acquisition(段階取得)だ。
ここで重要なのは、「持分が増えたこと」と「新たに支配を得たこと」を分けて考えることだ。
前回の記事はこちら。
支配を得た時点で、会計上の扱いが変わる
たとえば、A社がB社の株式を30%保有し、関連会社として持分法で会計処理していたとする。
その後、50%を追加取得し、合計80%となって初めて支配を獲得した。
この場合、IFRS 3の取得日は、最初の30%を取得した日ではなく、支配を得た日になる。
なお、支配は持分比率だけで決まるわけではない。この例では、30%時点では支配がなく、80%になった時点で支配を得たと仮定している。
以前から持っていた株式を、公正価値に測り直す
段階取得では、以前から保有していた持分を、支配獲得日の公正価値で再測定する。
以下の例では、従来の投資は持分法で処理しており、過去に認識したその他の包括利益はないものとする。
| 項目 | 金額 |
|---|---|
| 以前から保有する30%持分の帳簿価額 | 250万円 |
| 支配獲得日の30%持分の公正価値 | 360万円 |
再測定による差額は110万円だ。
360万円 − 250万円 = 再測定益110万円
この例では、110万円を損益に認識する。
株式を実際に売却していなくても、支配の獲得によって会計上の扱いが変わるため、以前から保有していた持分の再測定が必要になる。ACCA:段階取得の計算例
なお、従来の投資の分類や、過去に認識したその他の包括利益がある場合には、それに応じた追加の処理を確認する必要がある。
のれんには、以前の持分の「現在の公正価値」を使う
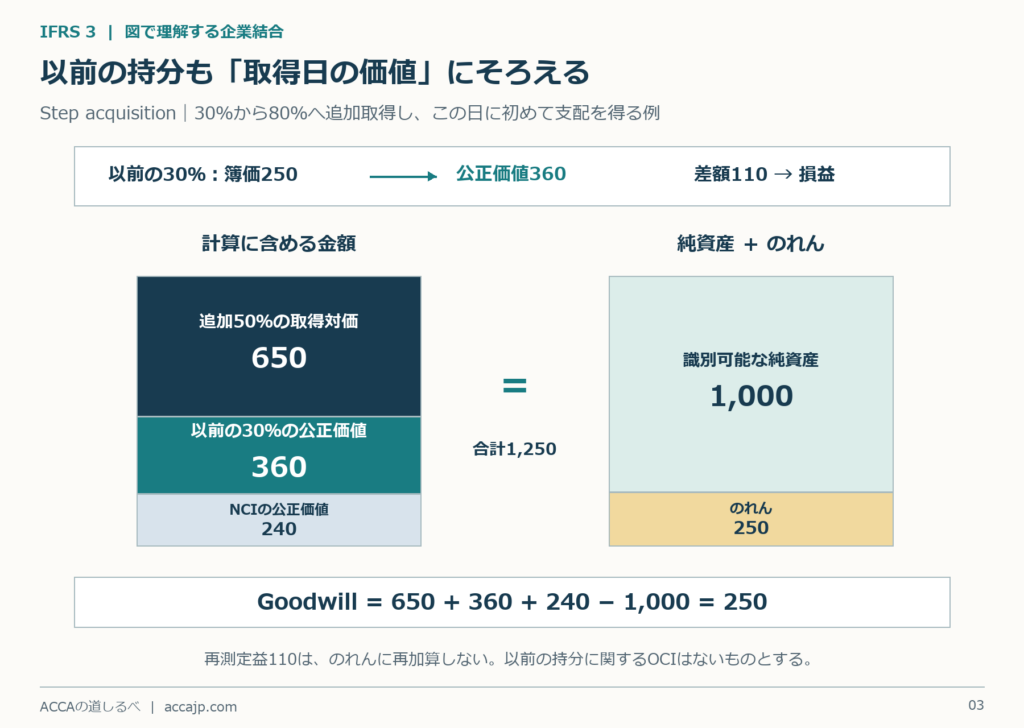
続いて、次の条件でのれんを計算する。
| 項目 | 金額 |
|---|---|
| 今回取得した50%分の対価 | 650万円 |
| 以前から保有する30%分の公正価値 | 360万円 |
| 残り20%のNCIの公正価値 | 240万円 |
| B社全体の識別可能純資産 | 1,000万円 |
今回は、NCIを公正価値で測定する全部のれん方式とする。
のれん = 650万円 + 360万円 + 240万円 − 1,000万円
= 250万円
ここで使うのは、以前の持分の帳簿価額250万円ではなく、支配獲得日の公正価値360万円だ。
また、先ほどの再測定益110万円を、のれんの式にもう一度加える必要はない。公正価値360万円を使った時点で、再測定後の金額が反映されている。ACCA:段階取得の計算例
80%から90%への買い増しは、別の処理
では、すでに80%を保有して支配している子会社について、さらに10%を買い増した場合はどうなるだろうか。
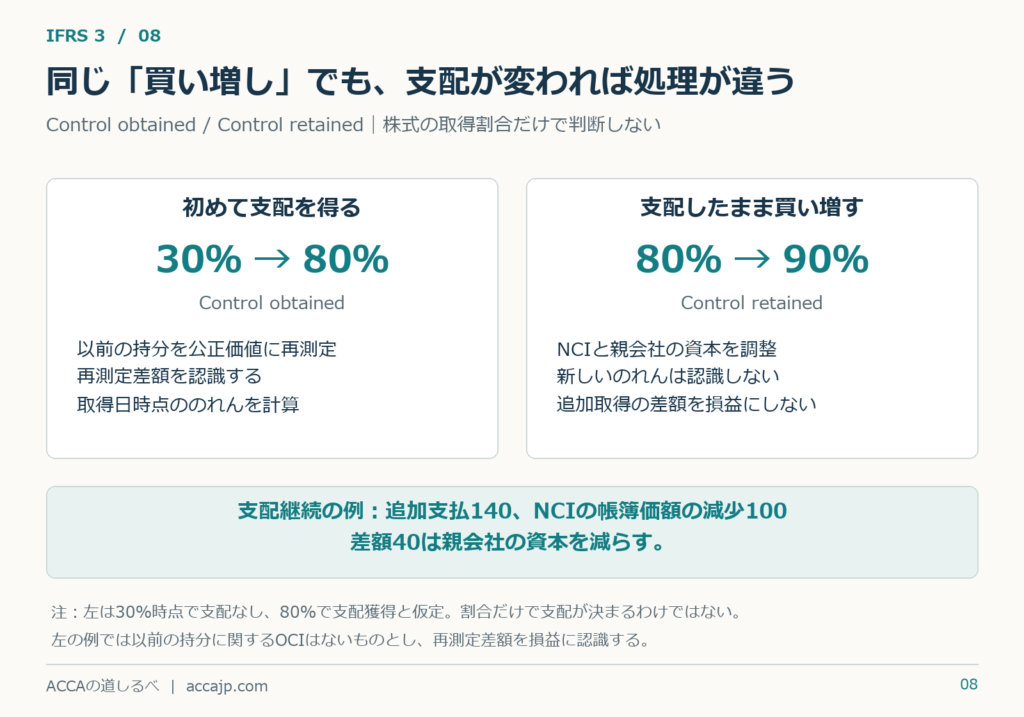
この場合、支配は以前から存在している。新たな企業結合として、のれんを計算し直すわけではない。
支配を維持したままの持分の変動は、IFRS 10に従い、所有者との資本取引として処理する。
| 持分の変化 | 会計上のポイント |
|---|---|
| 30%から80%になり、初めて支配を得る | 以前の持分を再測定し、のれんを計算する |
| 支配を維持したまま80%から90%になる | NCIなどを調整し、差額は資本で処理する |
たとえば、追加取得によって減少するNCIの帳簿価額が100万円で、支払対価が140万円なら、差額40万円は親会社の所有者に帰属する資本を減らす。
この差額を、新しいのれんや当期の損失にはしない。IFRS 10 第23項・B96項
株式の買い増しを見たら、最初に「今回、初めて支配を得たのか」を確認する。この一問が、段階取得と、支配獲得後の追加取得を見分ける出発点になる。
コメント