「3年間働いたら、ストックオプションを受け取れる」
こうした制度では、3年後にまとめて費用を計上するのではなく、勤務を受け取る期間にわたって費用を認識する。
ただし、途中で退職する人もいる。権利を受け取る人数が変われば、費用の計算も変わる。
今回は、持分決済型の従業員向けストックオプションを、数字で確認する。
公正価値は、原則として付与日の金額を使う
持分決済型の従業員報酬では、原則として付与日の公正価値を使う。
付与日のオプション1個の公正価値が6なら、その後に株価が上がったという理由だけで、費用計算の単価を毎年変更するわけではない。
一方、勤務条件などを満たして権利が確定する個数の見積りは、各期末に見直す。
つまり、「1個の価値」と「何個の権利が確定するか」は、分けて考える。出典:ACCA「IFRS 2, Share-based Payment」
例:3年間の勤務を条件に、100人へ付与する
次の制度を考える。
| 項目 | 条件 |
|---|---|
| 対象従業員 | 100人 |
| 1人当たりのオプション | 100個 |
| 付与日の公正価値 | 1個6 |
| 権利確定条件 | 3年間勤務する |
| 付与・勤務開始 | 1年目の期首 |
条件変更や他の業績条件はないものとする。
この例の累計費用は、次の式で計算できる。
権利確定見込人数 × 1人当たり個数 × 付与日の公正価値 × 経過した勤務期間の割合
この「累計費用」は、当期だけの費用ではない。
当期費用を求めるには、そこから前期末までに認識した累計額を差し引く。
1年目:90人が残ると見込む
1年目末に、最終的に3年間の勤務を終える人数を90人と見積もったとする。
90人 × 100個 × 6 × 1/3 = 18,000
1年目の費用は18,000となる。
| 借方 | 貸方 |
|---|---|
| 株式報酬費用18,000 | 資本18,000 |
最初に付与した100人を、そのまま最後まで使い続けるわけではない。
ここで使う90人は、「1年目末に在籍している人数」ではなく、「最終的に勤務条件を満たすと見込む人数」だ。
2年目:見込みを84人に変更する
2年目末には、権利確定見込人数を84人に変更したとする。
まず、2年目末までの累計費用を計算する。
84人 × 100個 × 6 × 2/3 = 33,600
すでに1年目に18,000を認識しているので、2年目だけの費用は次のとおりだ。
33,600 − 18,000 = 15,600
33,600を丸ごと2年目の費用にすると、前年分を二重に計上してしまう。
3年目:実際に81人の権利が確定する
3年目末に、実際に勤務条件を満たした人数が81人だったとする。
最終的な累計費用は、実績を使って計算する。
81人 × 100個 × 6 = 48,600
3年目の費用は、前年までの累計額との差額になる。
48,600 − 33,600 = 15,000
3年間を表で確認する
| 1年目 | 2年目 | 3年目 | |
|---|---|---|---|
| 権利確定見込人数・実績 | 90人 | 84人 | 81人 |
| 勤務期間の割合 | 1/3 | 2/3 | 3/3 |
| 累計費用 | 18,000 | 33,600 | 48,600 |
| 当期費用 | 18,000 | 15,600 | 15,000 |
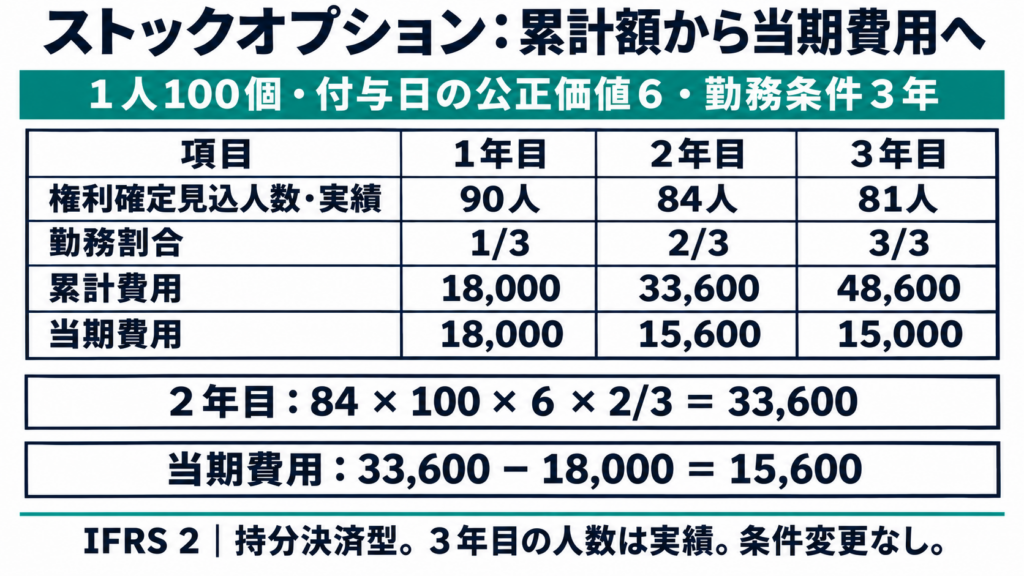
単価6は変わらなくても、人数の見積りが変わるため、毎年の費用は同額にはならない。
条件の種類によって、扱いが変わる
権利確定条件(Vesting conditions)は、すべて同じ方法で処理するわけではない。
| 条件 | 例 | 持分決済型での基本的な扱い |
|---|---|---|
| 勤務条件 | 3年間勤務する | 権利確定見込個数に反映する |
| 非市場業績条件 | 勤務条件に加えて、利益目標を達成する | 権利確定見込個数に反映する |
| 市場条件 | 勤務条件に加えて、株価目標を達成する | 付与日の公正価値に織り込む |
業績条件には、一定の勤務要件も必要になる。ここでは、その勤務要件を伴う制度を想定している。
勤務条件や非市場業績条件を満たさず権利が確定しない場合は、その分の累計費用を調整する。
一方、市場条件は付与日の公正価値に反映されている。そのため、他の権利確定条件を満たしていれば、株価目標を達成できなかったという理由だけで費用を取り消さない。出典:NZ IFRS 2、第19〜21項
例えば、従業員が必要な3年間の勤務を終え、株価条件だけが未達だったとする。この場合、株式を受け取れなくても、費用が残ることがある。
「最終的に株式を渡さなかったから、費用は必ずゼロ」とはならない。
権利確定後に、行使されなかったら?
持分決済型では、権利が確定した後に、株価が下がってオプションが行使されないこともある。
この場合も、通常、すでに認識した費用を戻さない。必要な勤務は受け取っており、権利も確定しているためだ。
資本の中で振り替えることはできるが、行使されなかったことだけを理由に、過去の費用を利益へ戻すわけではない。出典:NZ IFRS 2、第23項
次回は、公正価値を毎期見直す現金決済型と、制度を途中で変更・取り消した場合を扱う。
コメント