従業員への報酬は、給与や賞与だけではない。
会社の株式を渡したり、将来、一定の価格で株式を買える権利を付与したりすることもある。こうした取引を扱うのが、IFRS 2「株式に基づく報酬(Share-based Payment)」だ。
最初に押さえたいのは、現金を支払っていなくても、費用が発生するということ。
株式や権利を渡す代わりに、会社は従業員から勤務というサービスを受け取っている。
株式報酬には、どのようなものがある?
代表的なのは、次のような仕組みだ。
| 仕組み | 内容 |
|---|---|
| 株式の付与 | 一定期間働いた従業員に、自社株式を渡す |
| ストックオプション | 決められた価格で自社株式を購入できる権利を渡す |
| 株価連動の現金報酬 | 株価や株価の上昇額などに応じて、現金を支払う |
「株式報酬」という名前でも、必ず株式そのものを渡すとは限らない。株価などに連動する現金報酬も、IFRS 2の対象になる。
また、対象は従業員への報酬だけではない。外部業者から商品やサービスを受け取り、その対価を自社株式で支払う取引なども含まれる。出典:IFRS Foundation「IFRS 2」
このシリーズでは、まず従業員への報酬を中心に説明する。
ストックオプションとは?
ストックオプション(Share option)は、あらかじめ決めた価格で株式を購入できる権利だ。
例えば、1株100で購入できる権利を持っていて、株価が150になったとする。
この場合、100で購入できることには、1株当たり50の経済的なメリットがある。
ただし、この50を、そのまま会社が認識する報酬費用と考えるわけではない。
オプションの価値には、今の株価だけでなく、行使できる残り期間や株価の変動性なども影響する。会計では、適切に評価したオプションの公正価値を使う。
「株価」「権利行使価格」「オプションの公正価値」は、別の数字として区別したい。
現金を払わないのに、なぜ費用になる?
例えば、会社が従業員に株式報酬を付与し、その勤務に対応する金額が100だったとする。
持分決済型で、資産原価への算入がない場合、基本的な仕訳は次のようになる。
| 借方 | 貸方 |
|---|---|
| 株式報酬費用100 | 資本100 |
費用は、受け取った勤務サービスに対応する。相手側には、現金の減少や未払金ではなく、資本の増加を認識する。
新株発行などにより、既存株主の持分が薄まる可能性もある。現金の流出がないからといって、会社や株主にとって無償の報酬ではない。
なお、受け取ったものが他の基準に従って資産に計上される場合には、すぐに費用になるとは限らない。以下では、説明を簡単にするため、勤務に対する報酬を費用として扱う。出典:NZ IFRS 2、第7〜9項
最初に、持分決済型と現金決済型を分ける
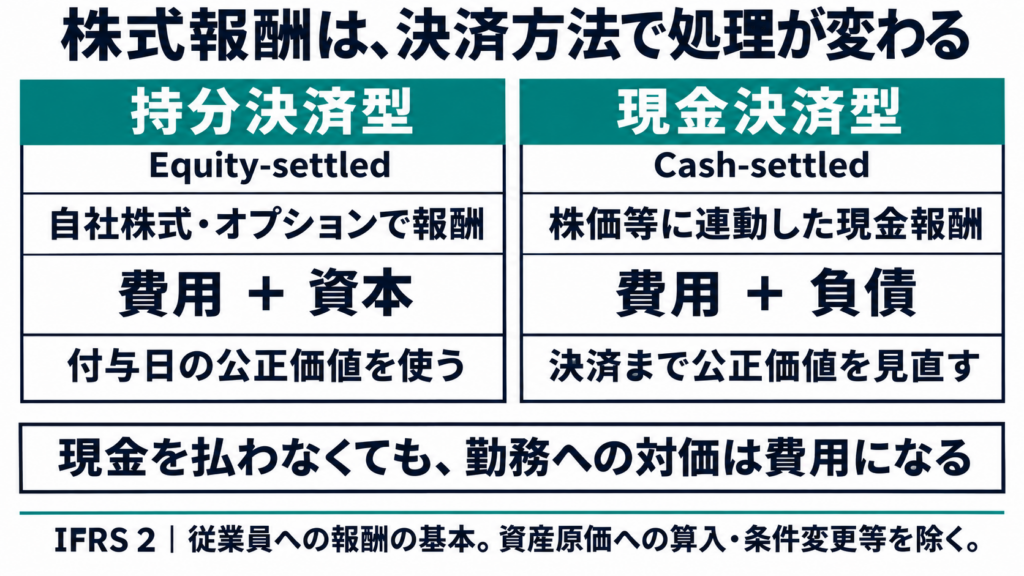
株式報酬の会計では、決済方法の違いが重要になる。
| 持分決済型 | 現金決済型 | |
|---|---|---|
| 英語 | Equity-settled | Cash-settled |
| 基本的な例 | 自社株式やストックオプションを付与する | 株価などに連動する金額を現金で払う |
| 費用の相手側 | 資本 | 負債 |
| 従業員報酬の測定の基本 | 付与日の公正価値 | 決済まで各期末等に見直す公正価値 |
これは基本的な制度についての整理だ。現金と株式のどちらで決済するか選べる制度や、グループ会社が関係する制度では、追加の判断が必要になる。
まずは「資本になるのか、負債になるのか」を分けておくと、その後の計算が理解しやすい。
付与日・権利確定日・行使日は違う
ストックオプションでは、次の3つの日付が出てくる。
| 用語 | 英語 | 意味 |
|---|---|---|
| 付与日 | Grant date | 会社と従業員が制度の条件を共有し、合意した日。必要な承認があれば、その取得も必要 |
| 権利確定日 | Vesting date | 勤務条件などの権利確定条件を満たした日 |
| 行使日 | Exercise date | 権利を実際に使って株式を取得する日 |
例えば、「3年間働いたら権利が確定し、その後に株式を購入できる」という制度なら、付与から権利確定まで3年間ある。
その3年間の勤務への対価であれば、原則として、その期間にわたって費用を認識する。
権利を行使する日まで、費用計上を待つわけではない。付与日の意味についても、会社が一方的に制度を発表した日と必ず一致するわけではない。出典:AASB 2 適用ガイダンス・付与日の定義
次回は、持分決済型のストックオプションについて、毎年の費用を計算していく。
コメント