土地を昔の価格で買ったあと、その地域の地価が大きく上がった。
この場合、財務諸表に載せる金額も増やせるのだろうか。
IAS 16では、取得後の測定方法として、原価モデルと再評価モデルを認めている。ただし、値上がりした資産を好きなときに選んで増額し、そのまま利益にできるわけではない。
原価モデルと再評価モデル
| モデル | 基本的な計算 |
|---|---|
| 原価モデル:Cost model | 取得原価−減価償却累計額−減損損失累計額 |
| 再評価モデル:Revaluation model | 再評価時の公正価値−その後の減価償却累計額−その後の減損損失累計額 |
原価モデルでは、市場価格が上がったという理由だけで資産を増額しない。
再評価モデルでは、公正価値を信頼性をもって測定できる場合に、帳簿価額を再評価額に更新する。その後、必要な減価償却や減損を反映する。IAS 16、第30〜31項
値上がりした資産だけを選ぶことはできない
再評価モデルは、資産のクラス全体に適用する。例えば、土地や建物など、性質や用途が似た資産のグループだ。
同じクラスの中で、値上がりしたものだけ再評価し、値下がりしたものは古い金額のままにする、という扱いはできない。
また、帳簿価額が期末の公正価値から大きくずれないよう、十分な頻度で再評価する。すべての資産について、必ず毎年という意味ではない。
値上がりは、基本的にOCIへ
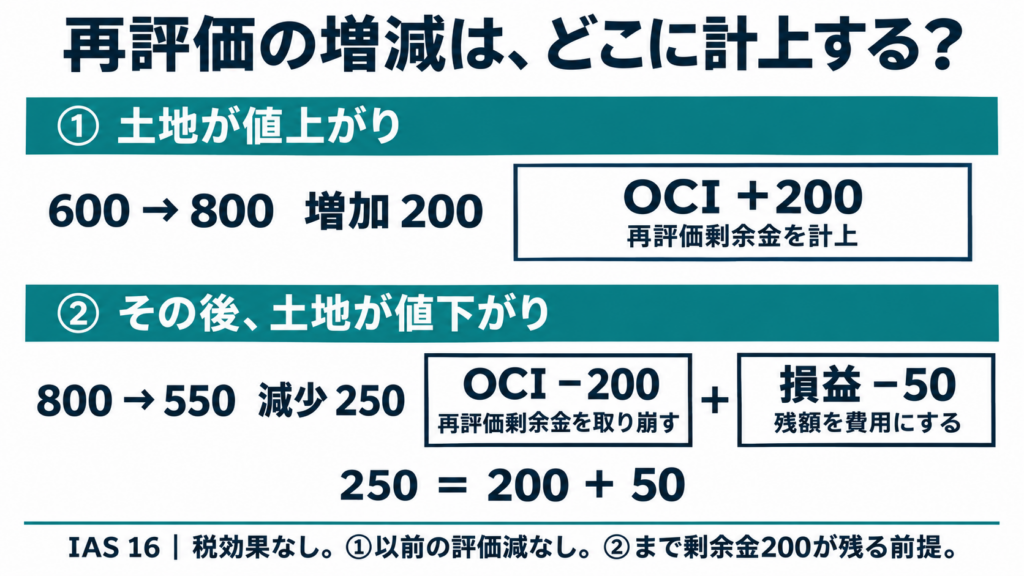
帳簿価額600の土地を、公正価値800へ再評価したとする。過去に再評価による減額はなく、ここでは税金を無視する。
増加額は200だ。
800 − 600 = 再評価による増加200この増加は基本的に、当期の損益ではなく、その他の包括利益(OCI)に認識し、資本の「再評価剰余金」に累積する。
借方:土地      200
貸方:再評価剰余金  200
   ※OCIを通じて認識
資産は増えるが、その200をそのまま当期利益に入れるわけではない。
ただし、同じ資産について過去に損益で認識した再評価減を戻す部分は、損益に認識する。
値下がりは、過去の再評価剰余金を確認する
先ほど800に増額した土地が、その後550に下がったとする。
今回の減少額は250だ。
800 − 550 = 250この土地に対応する再評価剰余金200が残っているなら、まずその200をOCIで減額し、超過する50を損益に認識する。
| 減少額の内訳 | 金額 | 認識先 |
|---|---|---|
| 既存の再評価剰余金に対応する部分 | 200 | OCI |
| それを超える部分 | 50 | 損益 |
| 合計 | 250 | — |
基本の方向は「増額はOCI、減額は損益」だが、同じ資産について過去にどの処理をしたかで変わる。ACCA:再評価の処理
再評価したら、その後の減価償却も変わる
減価償却する建物なら、再評価後の金額を使って、その後の償却を計算する。
例えば、帳簿価額600の建物を800へ再評価し、残りの耐用年数が20年、残存価額がゼロだったとする。
再評価後の年間減価償却費
= 800 ÷ 20年
= 40
再評価前の600を使うなら年間30なので、毎年の減価償却費は10増える。
資産を増額したら、その後も古い金額で償却し続けるわけではない。
IAS 12とIAS 36も関係する
再評価には、税金への影響もある。
例えば、土地の帳簿価額を600から800へ増やしても、税務基準額が600のままなら、一時差異200が生じる。適用税率30%などの前提を置くと、繰延税金負債は60になる。
再評価による増加:200
関連する税効果 :60
税引後のOCI増加 :140
この税効果は、IAS 12に従って処理する。
また、原価モデルでも再評価モデルでも、資産の回収可能性に問題があれば、IAS 36に基づく減損を検討する。
減価償却が「使用期間への配分」なのに対して、減損は「帳簿価額を回収できるか」の問題だ。毎年減価償却していても、減損が不要になるわけではない。
修繕と、部品の交換は区別する
取得後の支出にも、費用にするものと資産にするものがある。
日常的な修繕や保守は、通常、そのときの費用になる。一方、重要な部品の交換や大規模な検査は、認識要件を満たせば資産に含める。
その際は、新しい部分を加えるだけでなく、古い部分の帳簿価額を取り除く。
例えば、設備全体の帳簿価額500の中に、交換する部品の帳簿価額40が含まれていたとする。新しい部品100が資産の認識要件を満たすなら、交換直後の帳簿価額は560になる。
500 − 古い部品40 + 新しい部品100 = 560単純に500+100=600とはしない。取り外した部品を、帳簿の中に残さないことが大切だ。NZ IAS 16、第12〜14項・第70項
売却したときは、帳簿価額との差を損益にする
最後に、売却の処理を見ておこう。
売却時点の帳簿価額が300、売却による正味受取額が340なら、売却益は40になる。
正味受取額340 − 帳簿価額300 = 売却益40反対に、正味受取額が260なら、売却損40になる。
ここで比べるのは、買ったときの金額ではなく、売却時点までの減価償却などを反映した帳簿価額だ。通常の固定資産売却では、売却益を売上高にはしない。
なお、売却した資産に再評価剰余金が残っている場合、その残高を利益剰余金へ直接振り替えることはできるが、当期の損益に振り替えることはしない。
有形固定資産の会計は、取得、使用、価値の見直し、売却という一連の流れで考えると分かりやすい。IAS 16は、その間に資産の金額をどう動かしていくかを定めている。
コメント