機械を買ったときに、購入金額をすべてその年の費用にすると、その後も何年も使うことをうまく表せない。
そこで、使っていく期間にわたって金額を配分する。この処理が減価償却(Depreciation)だ。
減価償却は、毎年の中古価格を調べて、値下がり額を費用にする処理ではない。資産の償却可能額を、使用に応じて規則的に配分するものだ。
まずは3つの数字を押さえる
| 用語 | 意味 |
|---|---|
| 取得原価:Cost | 資産を取得したときに計上する金額 |
| 残存価額:Residual value | 使用終了時に見込まれる状態・年齢の資産を、現時点で処分するとした場合の正味回収見積額 |
| 耐用年数:Useful life | 企業がその資産を使用できると見込む期間など |
「取得原価−残存価額」が、減価償却で配分する金額になる。
耐用年数は、その資産が物理的に壊れるまでの期間と同じとは限らない。機械自体は10年動いても、会社が6年で買い替える予定なら、その使用計画を踏まえて見積もる。
例:毎年同じ金額を償却する
次の機械を考える。
- 取得原価:1,100
- 残存価額:100
- 耐用年数:5年
- 償却方法:定額法
毎年の減価償却費は200になる。
年間の減価償却費
=(1,100 − 100)÷ 5年
= 200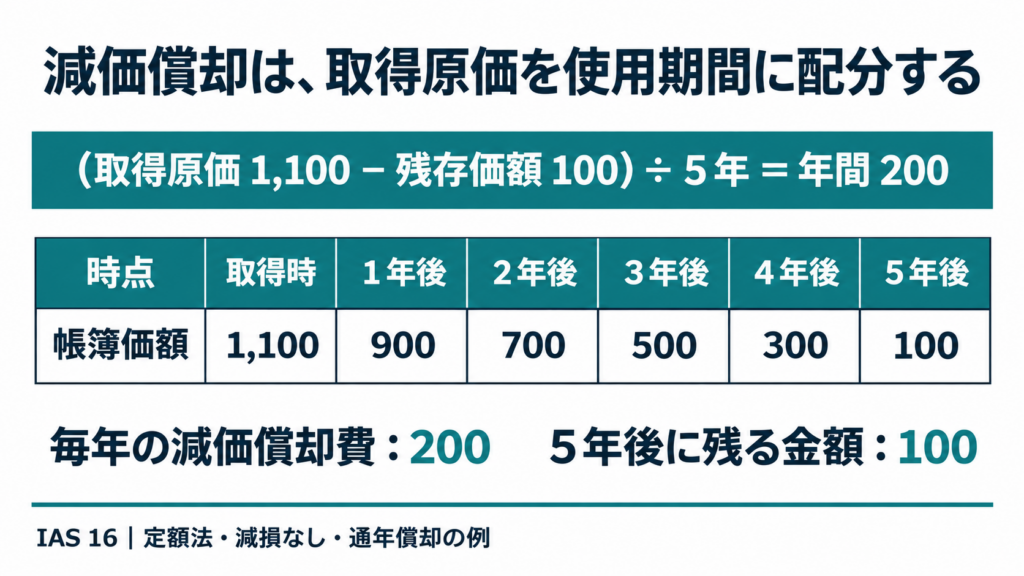
減損などがなければ、帳簿価額は次のように減っていく。
| 時点 | 減価償却累計額 | 帳簿価額 |
|---|---|---|
| 取得時 | 0 | 1,100 |
| 1年後 | 200 | 900 |
| 2年後 | 400 | 700 |
| 3年後 | 600 | 500 |
| 4年後 | 800 | 300 |
| 5年後 | 1,000 | 100 |
最後に100が残るのは、それを処分時の回収見積額としているためだ。
なお、製造設備の減価償却は、棚卸資産の製造原価に含まれる場合もある。減価償却額がすべて、その年の損益へ直接入るとは限らない。
減価償却は「使える状態」になったら始める
重要なのは、実際に使い始めた日と、使用可能になった日は違うことがあるという点だ。
例えば、次の日程で機械を導入したとする。
| 日付 | 状態 |
|---|---|
| 4月1日 | 機械が届いた |
| 6月1日 | 設置・試験が終わり、予定した方法で使用可能になった |
| 8月1日 | 注文が入り、本格的な生産を開始した |
この場合、減価償却の開始は基本的に6月1日になる。8月まで待つわけではない。
年間償却額200、12月決算で、月割り計算をする例なら、初年度は7か月分となる。
200 × 7か月 ÷ 12か月 = 約116.7また、一時的に使っていないだけでは、通常、減価償却は止まらない。ただし、生産高比例法では、生産がなければ償却額がゼロになることがある。NZ IAS 16、第55項
償却方法は、使われ方に合わせる
主な方法には、次のようなものがある。
| 方法 | 考え方 |
|---|---|
| 定額法 | 毎期、一定額を配分する |
| 定率法 | 初期に多く、後半に少なく配分する |
| 生産高比例法 | 生産量や使用量に応じて配分する |
例えば、残存価額控除後の償却可能額が1,000で、総生産見込数量が50,000個なら、1個当たりの償却額は0.02になる。
その年に8,000個生産した場合は、160を償却する。
1,000 ÷ 50,000個 × 8,000個 = 160選ぶ基準は、会社にとって都合がよいかではなく、資産の経済的便益をどのように消費するかだ。売上高に連動する償却方法は認められない。IFRS Foundation:IAS 16の概要・改訂履歴
大きな資産は、部品ごとに分けることがある
一つの設備でも、すべての部分を同じ期間使うとは限らない。
例えば、取得原価1,200の設備について、重要な部分を次のように分けたとする。残存価額はいずれもゼロとする。
| 部分 | 取得原価 | 耐用年数 | 年間償却額 |
|---|---|---|---|
| 本体 | 900 | 10年 | 90 |
| 主要部品 | 300 | 3年 | 100 |
| 合計 | 1,200 | — | 190 |
すべてを10年で償却すると、年間120になる。しかし、3年で交換する主要部品まで10年間使うような計算では、実態に合わない。
このように、取得原価全体に対して重要な部分は、必要に応じて個別に償却する。Component depreciationと呼ばれる考え方だ。ACCA:減価償却と構成部分の扱い
耐用年数や残存価額は、見直す
耐用年数、残存価額、償却方法は、少なくとも毎期末に見直す。
例えば、最初の機械は2年後の帳簿価額が700だった。この時点で、残りの使用期間を4年、残存価額を100と見直したとする。
新しい年間償却額は150になる。
(帳簿価額700 − 残存価額100)÷ 残り4年 = 150新しい情報に基づく見積りの変更なら、過去2年間の償却をやり直すのではなく、その後の期間に反映する。
土地は通常、耐用年数に限りがないため減価償却しない。一方、同じ敷地にある建物は償却するので、土地と建物を分けて考える。
取得原価を決めたら終わりではない。いつから、どの期間に、どのように配分するかまで考えるのが、減価償却の基本だ。
コメント