子会社の株式を追加で買う場合と、一部を売る場合。どちらも持分割合が変わる取引だが、会計処理は変化の内容によって大きく異なる。
判断の分かれ目は、「取引後も支配しているか」だ。
支配が続くなら、基本的にグループ内の所有者間の取引として扱う。支配を失えば、子会社を連結から外す処理が必要になる。
前回の記事はこちら。
まずは、支配が続くかを確認する
次の例では、議決権以外の特殊な契約などはないものとする。
| 持分の変化 | 仮定する状況 | 基本的な処理 |
|---|---|---|
| 80% → 90% | 支配が続く | 資本取引 |
| 80% → 70% | 支配が続く | 資本取引 |
| 80% → 30% | 支配を失う | 連結から外し、損益などを認識 |
ただし、第1回で見たとおり、支配は割合だけで決まらない。表の処理は、それぞれの支配の状態を前提としている。
80%から90%へ買い増しても、新しいのれんは生まれない
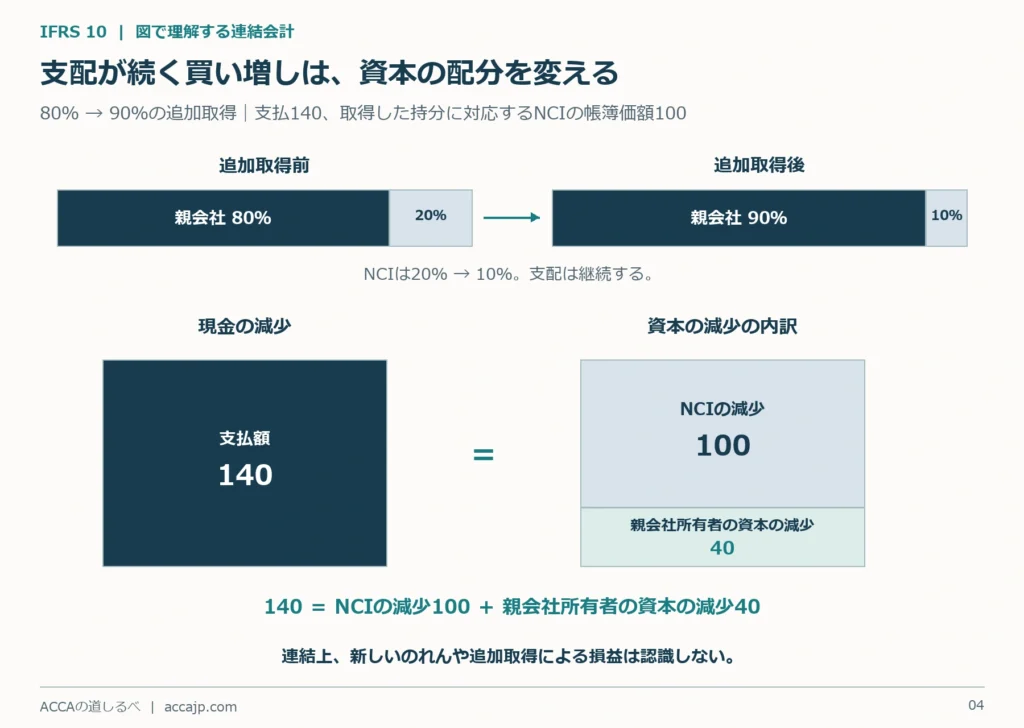
親会社が子会社の80%を保有し、追加で10%を購入したとする。
すでに子会社を支配しているため、連結財務諸表には子会社の資産・負債が100%取り込まれている。
追加取得によって変わるのは、親会社所有者とNCIの間の持分配分だ。そのため、新しいのれんを計上したり、子会社の資産を再び公正価値で測り直したりはしない。
例えば、次の条件を考える。
| 項目 | 金額 |
|---|---|
| 追加取得の支払額 | 140 |
| 取得した持分に対応するNCIの帳簿価額 | 100 |
| 差額 | 40 |
この場合、NCIを100減らし、現金を140減らす。差額40は、親会社所有者に帰属する資本を減らす。
差額を「追加ののれん」や「買収損失」として処理するわけではない。
一部を売っても、支配が続けば資本取引
今度は、80%から70%へ持分を減らした場合を考える。
取引後も支配しているなら、子会社の連結は続く。変わるのは、親会社所有者とNCIの持分配分になる。
売却で現金を受け取り、NCIを増やし、その差額は親会社所有者の資本に反映する。連結上の売却損益は認識しない。
ここまでの追加取得・一部売却の説明は、連結財務諸表上の処理だ。親会社の個別財務諸表での処理とは区別しよう。ACCA:持分の変動と連結上の処理
支配を失うと、子会社を連結から外す
子会社株式を売却して支配を失った場合は、考え方が変わる。
それまで取り込んでいた子会社の資産・負債、のれん、NCIを連結から外す。また、株式を一部持ち続ける場合は、残った投資を支配喪失日の公正価値で認識する。
基本的な計算は、次のように整理できる。
支配喪失に伴う損益
= 売却対価 + 残存持分の公正価値 + NCIの帳簿価額
− 子会社の純資産の帳簿価額 − のれんの帳簿価額
ここでの純資産は、のれんを含まない金額としている。累積OCIの処理などが必要な場合は、別途その影響を考慮する。
数字で見る、支配喪失時の計算
親会社が保有割合を80%から30%へ減らし、支配を失ったとする。
税金・売却費用・累積OCIはないものとし、支配喪失日の金額を次のように置く。
| 項目 | 金額 |
|---|---|
| 売却対価 | 700 |
| 残った30%の持分の公正価値 | 350 |
| NCIの帳簿価額 | 200 |
| 子会社の純資産の帳簿価額(のれんを除く) | 1,000 |
| のれんの帳簿価額 | 100 |
計算は次のとおりになる。
700 + 350 + 200 − 1,000 − 100 = 150
この例では、支配喪失に伴う利益150を認識する。
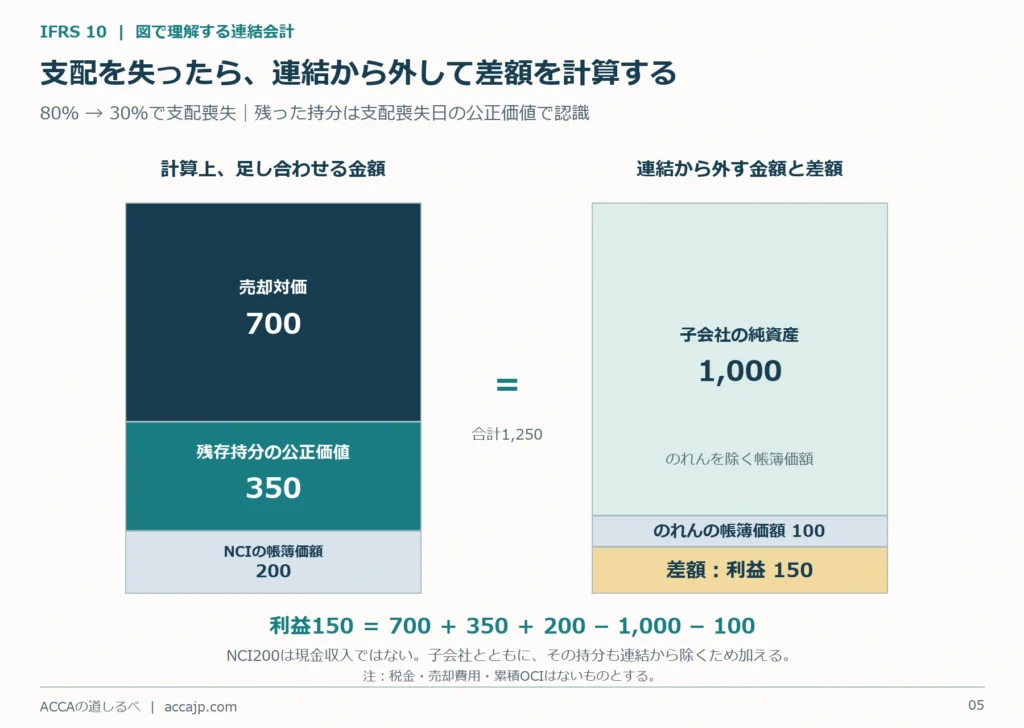
NCIの200を足すのは、NCIから現金を受け取ったからではない。子会社の純資産100%を連結から外す際に、親会社以外の所有者の持分も取り除くためだ。
また、残った30%の持分は、売却していなくても350の公正価値で認識する。支配を失った日を境に、投資の扱いが変わることがポイントになる。IFRS 10:支配喪失時の処理
残った株式は、その後どう扱う?
支配を失った後は、残った関係に応じて適用する基準を判断する。
例えば、重要な影響力が残るなら、IAS 28に基づく関連会社としての処理が考えられる。単なる金融資産として保有するなら、IFRS 9が関係する。
30%残っているから、必ず関連会社になるわけではない。ここでも、割合に加えて実際の権限や関係を見る必要がある。
子会社の収益・費用を連結するのは、支配を失った日まで。その後も、以前と同じように100%取り込み続けるわけではない。
支配していれば、必ず連結する?
一般的な企業グループでは、支配する子会社を連結するのが基本だが、例外もある。
例えば、IFRS 10の定義を満たす投資企業には、一定の子会社を連結せず、公正価値の変動を損益に認識する例外がある。ただし、投資企業だからすべての子会社を一律に連結しないわけではない。
また、一定の条件をすべて満たす中間親会社には、連結財務諸表の作成免除がある。「自社も子会社だから」という理由だけで免除されるわけではない。IFRS Foundation:IFRS 10の概要
初めは通常の連結処理を理解し、その後で、例外がどのような場面に適用されるかを確認するとよい。
持分が変わったときは、まず「支配が続いているか」を確認する。支配が続くなら資本取引、支配を失うなら連結から外す。この区別が、IFRS 10の処理を整理する軸になる。
コメント