親会社が子会社の株式を80%持っている場合、子会社の売上や資産も80%だけ取り込むのだろうか。
連結では、そうはならない。
子会社の資産・負債・収益・費用は、原則として100%分を取り込む。そのうえで、親会社以外の株主に帰属する部分を分けて示す。
「80%持っているのに100%合算する」という点を理解すると、連結の仕組みが見えやすくなる。
前回の記事はこちら。
連結は、グループを1つの会社のように見る
親会社と子会社は、それぞれ財務諸表を作成する。
連結財務諸表では、両社の数字を項目ごとに合算し、グループ内部の取引などを調整する。
単純な足し算だけではなく、「グループの外との関係で、どれだけ資産・負債や収益・費用があるか」を示すための作業だ。
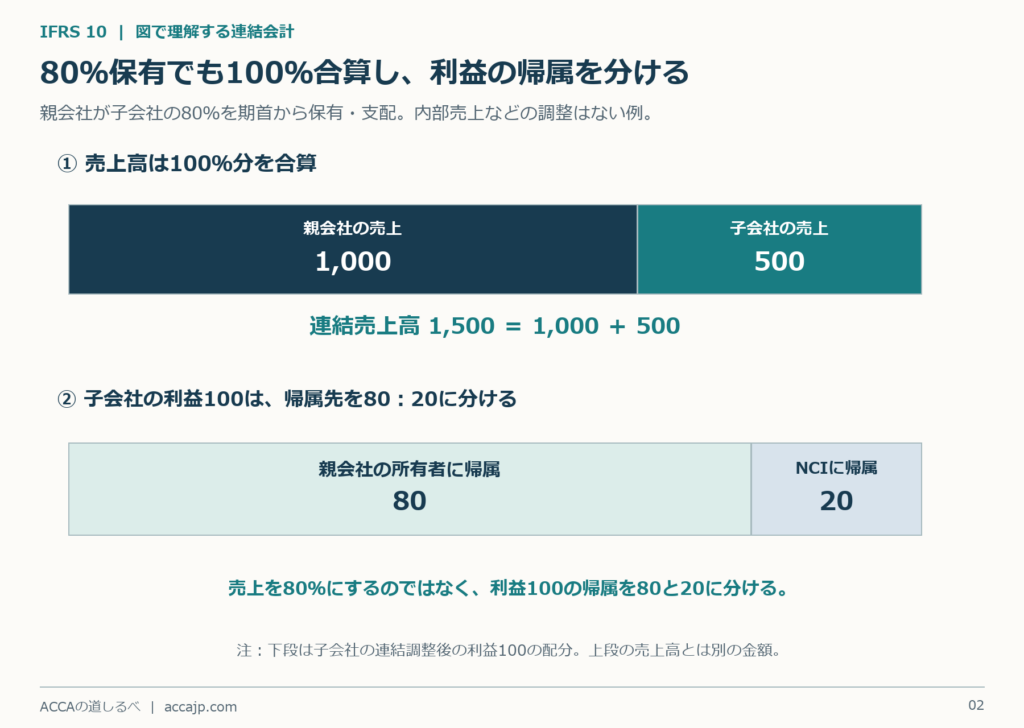
例えば、親会社が80%を保有する子会社を期首から支配し、期末までその状態が続いているとする。
| 項目 | 親会社 | 子会社 | 単純合算 |
|---|---|---|---|
| 売上高 | 1,000 | 500 | 1,500 |
グループ内売上などがなければ、連結売上高は1,500になる。「1,000+500×80%=1,400」ではない。
連結は所有割合ではなく、支配に基づいて行うためだ。ACCA:連結財務諸表の基本
残り20%は、NCIとして示す
100%分を合算しても、子会社のすべてを親会社が所有していることにはならない。
親会社以外の株主に帰属する持分は、NCI(Non-controlling interests/非支配持分)として区別する。
例えば、親会社の持分が80%、NCIが20%で、子会社の連結調整後の利益が100だったとする。
| 帰属先 | 利益 |
|---|---|
| 親会社の所有者 | 80 |
| NCI | 20 |
子会社の利益100を取り込んだうえで、誰に帰属する利益かを分ける。
なお、NCIは通常、連結財政状態計算書の資本の部に、親会社所有者の持分とは区別して表示する。単に「外部の人の持分だから負債になる」というわけではない。
親会社の「子会社株式」は、そのまま残さない
親会社の個別財務諸表には、子会社への投資が資産として計上されている。
しかし、連結では子会社が持つ資産・負債を取り込むため、親会社の投資もそのまま残すと、同じ投資先を二重に数えてしまう。
そこで、親会社の投資と、対応する子会社の資本を相殺する。
その過程で、IFRS 3で学んだのれんや、NCIが関係してくる。子会社の資本金を、親会社の資本金にそのまま足すわけではない。ACCA:連結財政状態計算書の作成
IFRS3の記事はこちら。
グループ内の貸し借りは消去する
親会社が子会社に200を貸しているとする。
親会社には貸付金200、子会社には借入金200が計上される。しかし、グループ全体で見ると、自分たちの内部でお金を動かしただけだ。
そのため、連結では両方を消去する。
| 個別財務諸表にあるもの | 連結での処理 |
|---|---|
| 親会社の貸付金200 | 消去 |
| 子会社の借入金200 | 消去 |
グループ内の売掛金・買掛金なども、同じ考え方で整理する。
内部売上と、在庫に含まれる利益も調整する
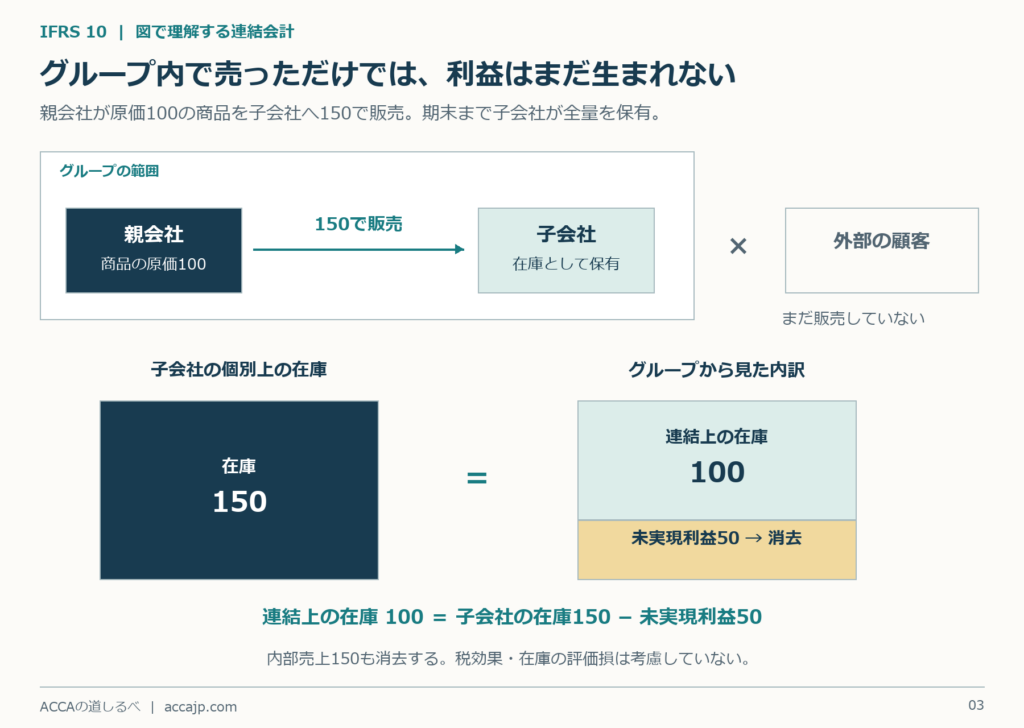
親会社が、原価100の商品を子会社に150で販売したとする。
親会社だけを見ると、売上150、売上原価100、利益50が生じている。しかし、子会社が期末までその商品を持っていれば、グループの外にはまだ売れていない。
グループ全体で見ると、原価100の商品が内部を移動しただけだ。
そのため、連結では内部売上を消去するとともに、在庫に含まれる未実現利益50も消去する。
| 項目 | 金額 |
|---|---|
| 子会社が計上した在庫 | 150 |
| 在庫に含まれる未実現利益 | △50 |
| 連結上の在庫 | 100 |
この例では、税効果や在庫の評価損は考慮していない。
「社内で売っただけでは、グループとしての利益は生まれない」と考えると分かりやすい。ACCA:内部取引と未実現利益の消去
年度の途中で買収したら、いつから取り込む?
連結する期間は、支配を獲得した日から支配を失った日までになる。
例えば、12月決算の会社が7月1日に子会社の支配を獲得した場合、連結損益に取り込むのは、原則として7月1日以降の収益・費用だ。
一方、12月末の連結財政状態計算書には、その日に支配している子会社の資産・負債を100%分取り込む。
「半年だけ支配したから、期末の資産も半分にする」という処理ではない。
連結では会計方針や報告日もそろえるのが基本で、報告日が異なる場合の扱いなどには所定の条件がある。IFRS 10 基準本文
連結の中心にあるのは、グループを1つのまとまりとして見る考え方だ。100%合算し、内部取引を消し、外部株主に帰属する持分をNCIとして分ける。この順番で整理すると理解しやすい。
コメント