買収した事業の業績が悪化し、のれんを減損した。
その翌年、売上が回復して、将来の見通しも改善したとする。
このとき、以前減らしたのれんを元に戻せるのだろうか。
IAS 36では、のれんの減損損失の戻入れは認められない。他の資産とは扱いが異なるため、分けて理解したい。
業績が回復しても、のれんは戻せない
第2回とは別の例で考えよう。
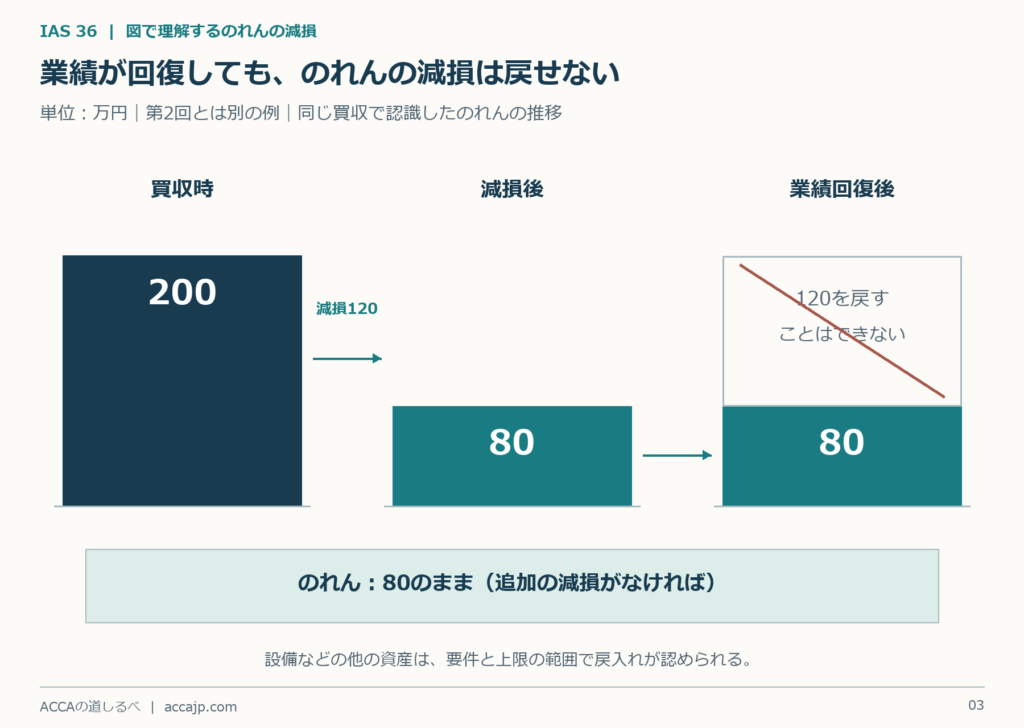
買収時ののれん200万円に対して、120万円の減損を認識したとする。残高は80万円になる。
のれん200万円 − 減損120万円 = 残高80万円
その後、業績が回復しても、過去に減らした120万円を戻して、のれんを200万円にすることはできない。
追加の減損などがなければ、残高は80万円のままだ。IFRS Foundation:IAS 36の概要
これは、業績回復によって生まれた価値が、以前取得したのれんの回復なのか、その後の事業活動で新しく生み出された価値なのかを区別しにくいためでもある。
また、会計上、自社で生み出したのれんを資産計上することは認められていない。
設備などの減損は、戻せる場合がある
のれん以外の資産では、回収可能価額の見積りが改善するなど、要件を満たせば減損の戻入れが認められる。
ただし、上限がある。
「過去に減損していなかったとしたら、その時点でいくら残っていたか」を超えて戻すことはできない。
例えば、ある設備について次の状況を考える。
| 項目 | 金額 |
|---|---|
| 現在の帳簿価額 | 60 |
| 見積り直した回収可能価額 | 95 |
| 過去に減損しなかった場合の現在の帳簿価額 | 80 |
戻入れ後の上限は80なので、戻せるのは20になる。回収可能価額が95でも、その金額まで引き上げるわけではない。
ここでは、単なる時間の経過ではなく、回収可能価額の見積りが改善したものとする。
減損は利益を減らすが、その場で現金が出ていくわけではない
のれんの減損損失は、損益に認識される。
のれん120万円を減損する場合の基本的な仕訳は、次のようになる。
| 借方 | 貸方 |
|---|---|
| 減損損失 120万円 | のれん 120万円 |
資産と利益が減少し、税効果などを無視すれば、純資産も減少する。
ただし、この仕訳によって新たに120万円を支払うわけではない。買収時などに支払った金額について、回収の見込みを見直している。
「現金支出がないから問題ない」ともいえない。減損は、事業の収益力や買収時の見込みに変化が生じたことを示す情報になる。
設備なども減損した場合は、その後の減価償却費も、減損後の帳簿価額と残存耐用年数などを使って見直す。
減損テストは、赤字になったときだけではない
のれんを配分したCGUは、毎年減損テストを行う。年次テストは毎年同じ時期に行う必要があり、必ずしも決算日でなくてよい。
さらに、年次テスト以外の時点でも、減損の兆候があればテストが必要になる。
例えば、次のような変化だ。
- 主要顧客を失った
- 買収後の業績が予算を大きく下回った
- 技術や規制の変化で、事業の見通しが悪化した
- 市場金利の上昇などで、評価に使う割引率が上がった
当期が黒字でも、将来の回収見込みが悪化すれば減損は起こり得る。「黒字だから減損はない」とは判断できない。
注記では、金額の前提を読む
のれんの評価には、将来の見積りが使われる。そのため、減損損失の金額だけでなく、注記に書かれた前提も確認したい。
| 確認したい内容 | 読むポイント |
|---|---|
| のれんを配分したCGU | どの事業が、その価値を支えているのか |
| 回収可能価額の算定方法 | 使用価値なのか、処分コスト控除後の公正価値なのか |
| 主要な仮定 | 売上、利益率などの見込みが何に基づいているか |
| 成長率・割引率 | 長期の成長を強く見込みすぎていないか、リスクが反映されているか |
| 感応度 | 前提が少し悪化すると、減損が必要になるか |
例えば、CGUの帳簿価額が1,000万円、回収可能価額が1,050万円なら、現時点で減損はない。しかし、その差は50万円しかない。
この差は、ヘッドルーム(Headroom)と呼ばれる。現金の余裕ではなく、「減損が必要になるまでの評価上の余裕」だ。
合理的に起こり得る主要な仮定の変更によって減損が生じる場合には、IAS 36は追加の感応度情報の開示を求めている。重要なのれんを含むCGUでは、減損がなかった年も、評価の前提が重要になる。IAS 36に対応するAASB 136:第134項
のれんの金額を見るときは、「今年いくら減らしたか」に加えて、「残った金額をどんな見通しが支えているか」まで読むと、買収後の状況を理解しやすくなる。
コメント