株式報酬でも、最終的に支払うものが現金なら、会計処理は変わる。
持分決済型では資本を認識したが、現金決済型では支払義務である負債を認識する。
その負債は、決済するまで公正価値を見直す。株価などが変われば、会社が負担する金額も変わるためだ。
現金決済型とは?
例えば、「一定期間勤務した従業員に、株価の上昇額に応じた現金を支払う」という制度がある。
こうした仕組みの代表例が、株式増価受益権(Share appreciation rights:SARs)だ。
株式そのものを渡さなくても、報酬が株価などに連動していれば、IFRS 2の現金決済型に当たる場合がある。
負債は各報告期間末と決済日に公正価値で測定し直し、その変動を損益に認識する。出典:IFRS 2、第30〜33項
例:2年間の勤務で権利が確定する
次の条件を考える。
| 項目 | 条件 |
|---|---|
| 付与した権利 | 合計100個 |
| 勤務条件 | 2年間 |
| 条件を満たす見込み・実績 | 全員が満たす |
| 1年目末の公正価値 | 1個10 |
| 2年目末の公正価値 | 1個14 |
| 決済 | 2年目末に権利確定し、直ちに現金で支払う |
1個の公正価値は、適切に評価された金額が与えられているものとする。
1年目末:負債500を認識する
1年目末では、必要な勤務期間の半分が経過している。
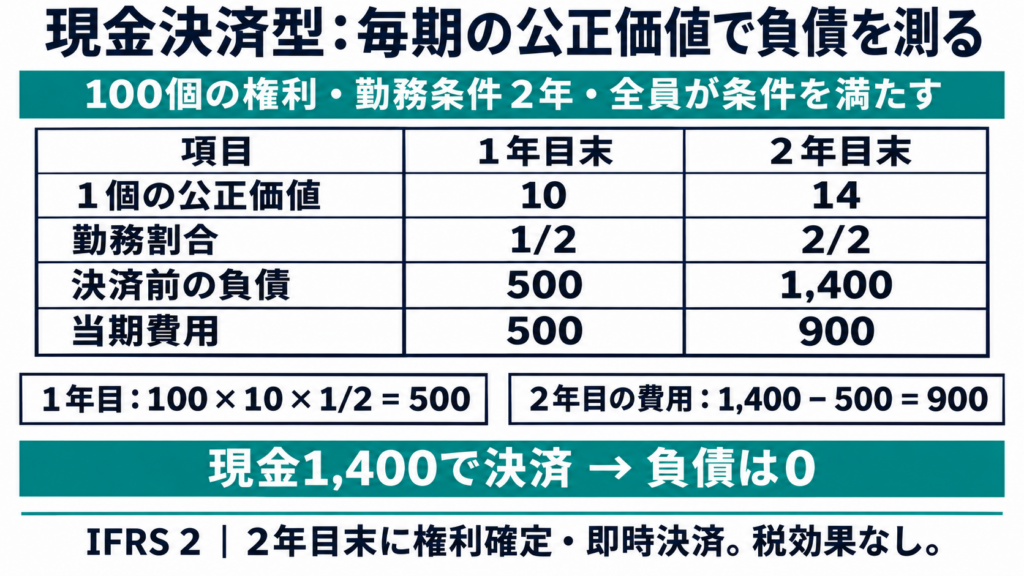
100個 × 公正価値10 × 1/2 = 500
この500を、費用と負債に計上する。
| 借方 | 貸方 |
|---|---|
| 株式報酬費用500 | 株式報酬負債500 |
2年目末:負債1,400、当期費用900
2年目末には勤務条件を満たし、1個の公正価値が14になったとする。
決済直前の負債は、次のとおりだ。
100個 × 公正価値14 × 2/2 = 1,400
前年末には負債500を計上しているため、2年目の費用は900になる。
1,400 − 500 = 900
| 1年目 | 2年目 | |
|---|---|---|
| 1個の公正価値 | 10 | 14 |
| 勤務期間の割合 | 1/2 | 2/2 |
| 決済前の負債残高 | 500 | 1,400 |
| 当期費用 | 500 | 900 |
2年目の費用には、追加の勤務に対応する分だけでなく、公正価値の変動の影響も含まれる。
その後、現金1,400を支払って負債を取り崩す。
| 借方 | 貸方 |
|---|---|
| 株式報酬負債1,400 | 現金1,400 |
決済までの累計費用500+900は、支払額1,400と一致する。
権利が確定しても、決済までは見直す
今回の例では、権利確定と同時に支払った。
しかし、権利確定後も支払いまで期間がある場合には、その間も負債を再測定する。
持分決済型では、通常、権利確定後に株価が下がっても費用を戻さなかった。一方、現金決済型では、決済前の負債の公正価値が下がれば、その減少も損益に反映される。
また、現金決済型でも勤務条件などは考慮する。「毎期の公正価値を使えば、それだけで計算が終わる」というわけではない。出典:IFRS 2、第30〜33D項
条件を有利に変更したら、追加費用が生じることがある
ここからは、持分決済型のストックオプションに戻って考える。
例えば、会社が権利行使価格を引き下げ、従業員にとって有利な条件へ変更したとする。
この変更によってオプションの公正価値が増えた場合は、その増加分も費用計算に含める。
比較するのは、「当初の付与日」と「変更日」の価値ではない。同じ変更日時点で、変更直前と変更直後の価値を比較する。
例えば、次のような場合だ。
| 変更日時点の評価 | 1個の公正価値 |
|---|---|
| 変更直前の条件 | 4 |
| 変更直後の条件 | 7 |
| 条件変更による増加分 | 3 |
100個がすべて権利確定すると見込まれるなら、追加で認識する総額は300になる。
(7 − 4)× 100個 = 300
変更後の権利確定まで2年間の勤務が必要で、他に複雑な条件がないなら、この追加分300をその2年間に配分する。
当初の付与に基づく費用に、この追加分を上乗せするイメージだ。出典:NZ IFRS 2、第27項・B43項
不利に変更したら、費用を減らせる?
従業員に不利な変更でオプションの価値が下がったとしても、その変更を理由に当初の費用を減らすのが基本ではない。
例えば、権利行使価格を引き上げたからといって、会社が認識する費用を自由に減額できるわけではない。
ただし、勤務条件を満たさず退職した場合などの調整とは区別する必要がある。出典:NZ IFRS 2、第27項・B44項
制度の取消しと、退職による失効は違う
会社が権利確定前に制度を取り消す場合と、従業員が退職して勤務条件を満たさなくなる場合は、同じ処理ではない。
| 状況 | 持分決済型での基本的な扱い |
|---|---|
| 従業員が退職し、勤務条件を満たさない | 該当する権利について累計費用を調整する |
| 会社が制度を取り消す | 原則として、残りの未認識額を直ちに費用認識する |
例えば、3年間で認識する予定の報酬総額が900で、1年目までに300を認識していたとする。
当初の勤務条件などは満たされる見込みのまま、会社が制度を取り消した場合には、残り600を直ちに認識することになる。ここでは、取消しに伴う現金支払いや代替報酬はないものとする。出典:NZ IFRS 2、第28項
「制度をやめたから、残りの費用は消える」とは限らない点に注意したい。
IFRS 2を読むときは、まず決済方法を確認する。そのうえで、どの時点の価値を使うのか、勤務や業績にどのような条件が付いているかを順に整理すると、計算と処理がつながってくる。
コメント