退職給付の負債は、毎年変わる。
従業員が1年働けば給付が積み上がり、時間が経てば支払日が近づく。給与や寿命の見積り、積立資産の運用結果によっても金額は変わる。
IAS 19では、こうした変動をひとまとめにせず、理由ごとに分けて処理する。
まずは3つに分ける
確定給付制度では、次の区分が基本になる。
| 区分 | 英語 | 主な内容 | 原則的な計上先 |
|---|---|---|---|
| 勤務費用 | Service cost | 勤務による給付の積上がり、制度変更等 | 損益 |
| 純利息 | Net interest | 純額の負債・資産に対応する利息 | 損益 |
| 再測定 | Remeasurements | 数理計算上の見積り変更、一定の運用差額等 | OCI |
OCIは、その他の包括利益(Other comprehensive income)のこと。当期の純利益には含めず、包括利益の中で別に表示する項目だ。
なお、他のIFRSに従って資産原価に含める場合もある。以下では、資産原価への算入と税効果を考えない。出典:IAS 19、第120〜122項
① 勤務費用:今年働いたことで増えた給付
従業員が今年働いたことにより、給付債務が80増えたとする。
これが当期勤務費用(Current service cost)だ。
会社が今年、基金にいくら払ったかとは別に考える。
当期勤務費用80 → 原則として当期の損益に計上
制度変更によって、過去の勤務に対応する給付が増減した場合には、過去勤務費用(Past service cost)が生じる。
例えば、会社が制度を変更し、すでに働いた期間についても給付を増額するケースだ。この増額分は、将来の勤務期間に少しずつ配分する扱いにはしない。認識時点は、制度変更等の発生時と、関連するリストラクチャリング費用・解雇給付の認識時のいずれか早い時点になる。出典:IAS 19、第102〜103項
② 純利息:負債と資産の利息を差し引く
期首の残高を、次のように設定する。
| 項目 | 金額 |
|---|---|
| 確定給付制度債務 | 1,000 |
| 制度資産 | 800 |
| 純額の負債 | 200 |
| 割引率 | 5% |
期中の拠出・給付支払いの影響がないとすると、純利息費用は次のようになる。
200 × 5% = 10
内訳を見ても、同じ結果になる。
| 計算 | 金額 |
|---|---|
| 債務に対する利息:1,000 × 5% | 50 |
| 制度資産に対する利息収益:800 × 5% | 40 |
| 純利息費用:50 − 40 | 10 |
ここで制度資産に使う利率も、債務の計算に用いる割引率だ。「株式で8%稼げそうだから8%を使う」という計算ではない。
実際には、拠出や給付支払いの時期等も考慮する。出典:IAS 19、第123〜125項
③ 再測定:見積りの変化や運用結果を反映する
例えば、従業員が想定より長生きする見込みになれば、年金の支払期間が長くなり、債務が増える可能性がある。
また、他の条件が同じなら、割引率の低下も債務を増加させる方向に働く。
こうした変動による数理計算上の差異は、確定給付制度ではOCIに計上する。
制度資産の運用についても、実際の運用収益と、純利息の計算に含めた利息収益との差額は再測定に含まれる。資産上限の影響の変動についても、純利息に含まれない部分は再測定となる。出典:IAS 19、第127〜130項
数字で確認:損益90、OCIの損失40
ここまでの例をつなげてみよう。
次の条件を追加する。
- 当期勤務費用は80
- 債務の再測定による損失は50
- 制度資産の実際の運用収益は50
- 会社は期末に掛金70を拠出
- 給付支払い、制度変更、資産上限の影響はない
まず、債務と制度資産の期末残高を計算する。
| 確定給付制度債務の動き | 金額 |
|---|---|
| 期首残高 | 1,000 |
| 当期勤務費用 | +80 |
| 利息費用 | +50 |
| 再測定による損失 | +50 |
| 期末残高 | 1,180 |
| 制度資産の動き | 金額 |
|---|---|
| 期首残高 | 800 |
| 実際の運用収益 | +50 |
| 期末の会社拠出 | +70 |
| 期末残高 | 920 |
したがって、期末の純額の負債は次のとおりだ。
1,180 − 920 = 260
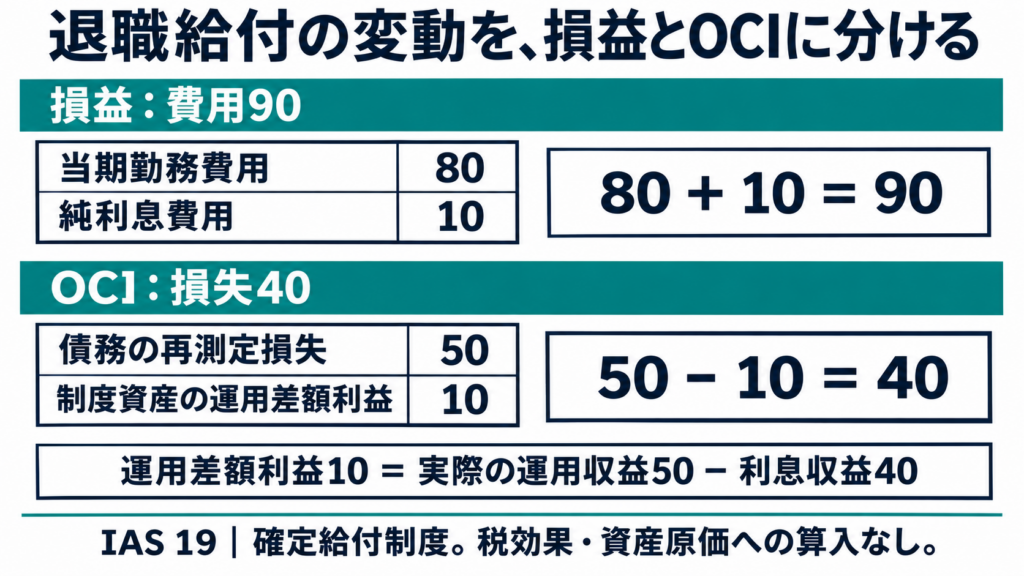
一方、損益に計上する費用は、勤務費用80と純利息10の合計になる。
損益の費用 = 80 + 10 = 90
制度資産の運用収益50のうち、40はすでに純利息の計算に含めている。そのため、OCIに入る運用差額は10の利益だ。
OCIの損失 = 債務の再測定損失50 − 資産の運用差額利益10 = 40
最後に、純額の負債の動きでも確認できる。
期首負債200 + 損益の費用90 + OCIの損失40 − 会社拠出70 = 期末負債260
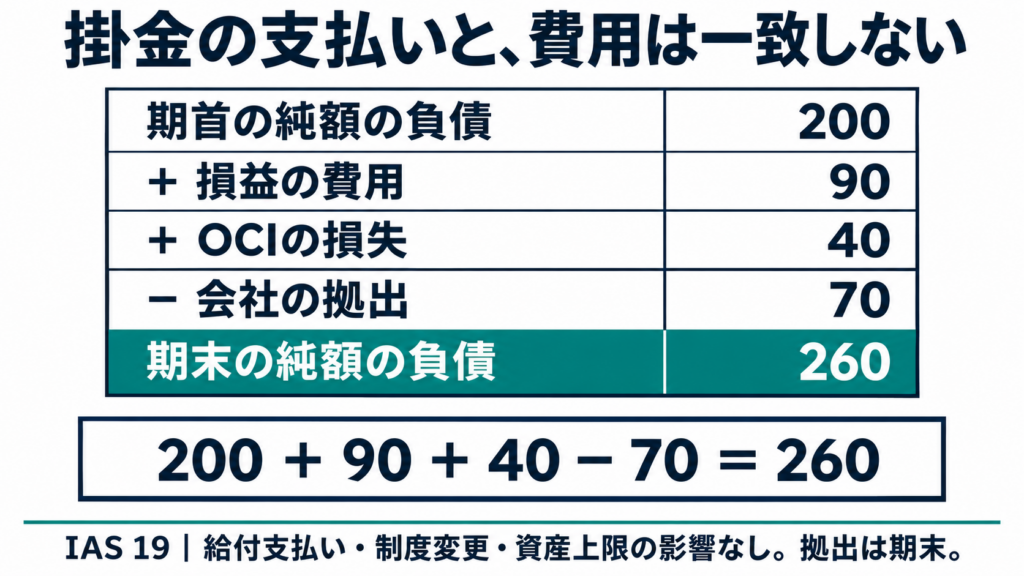
会社が払った掛金70と、損益の費用90は一致しない。
確定給付制度では、掛金の支払いだけで当期の費用を決めないことが、この例からもわかる。
OCIに入れた金額は、後で損益に移さない
確定給付制度の再測定をOCIに認識した後、その金額を将来の損益に振り替えることはしない。
これを「リサイクリングしない」と表現する。
資本の中で振り替えることはできるが、後から純利益に含め直すわけではない。出典:IAS 19、第122項
その他の長期給付は、OCIの扱いが異なる
ここまで説明したOCIの処理は、確定給付制度の話だ。
長期勤続給付などの「その他の長期従業員給付」では、測定の考え方に共通点はあるものの、再測定も原則として損益に認識する。
「従業員に関する長期の支払いだから、再測定はすべてOCI」と覚えないようにしたい。出典:IAS 19、第153〜156項
IAS 19を読むときは、まず給付の種類を確認する。そのうえで、確定給付制度なら「期末にいくら負債が残るか」と「当期の変動をどこに計上するか」を分けると、数字を追いやすくなる。
コメント