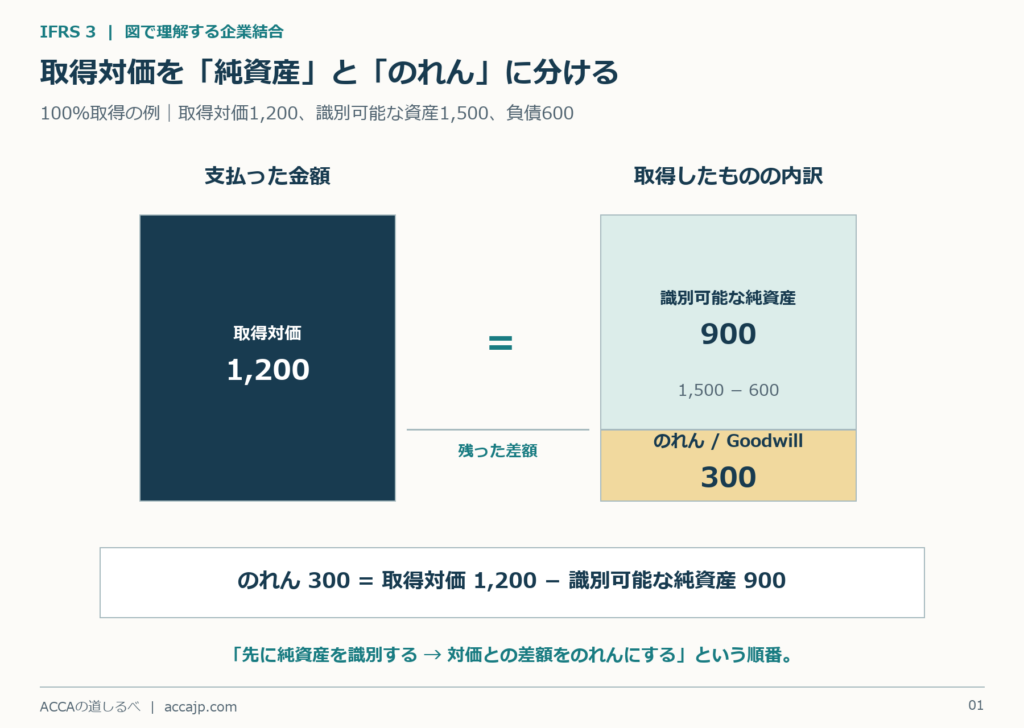
純資産が900万円の会社を、1,200万円で買収した。
なぜ、純資産より300万円も高い金額を払うのだろうか。
買い手は、個別の資産だけでなく、買収によって得られる相乗効果や、事業全体が生み出す将来の利益にも価値を見いだしている。このような企業結合で生じる差額が、Goodwill(のれん)になる。
ただし、計算に使う純資産は、買収先の帳簿上の純資産をそのまま使うわけではない。
前回の記事はこちら。
まずは100%買収で考える
以下は説明用の例だ。A社がB社の株式を100%取得し、支配を獲得したとする。
| 項目 | 金額 |
|---|---|
| 買収対価 | 1,200万円 |
| 取得日に認識する識別可能な資産 | 1,500万円 |
| 引き受ける負債 | 600万円 |
| 識別可能純資産 | 900万円 |
識別可能純資産とは、個別に認識する資産から負債を差し引いた金額だ。ここでは、公正価値への修正や必要な税効果を反映済みとする。
のれんは、次のように計算する。
のれん = 買収対価1,200万円 − 識別可能純資産900万円
= 300万円
買収価格と比較する前に、識別できる資産・負債をきちんと認識する。その後に残る差額が、のれんになる。IFRS Foundation:IFRS 3の概要
ブランドの価値を、すべてのれんに入れない
買収先が有名なブランドを持っていた場合、「ブランド力があるから、のれんが大きい」と考えたくなる。
しかし、そのブランドを識別可能な無形資産として認識できるなら、まずブランドを別に計上する。顧客関係や特許なども同様だ。
そのため、同じ買収対価でも、個別に認識する純資産が大きくなれば、のれんは小さくなる。ACCA:企業結合における公正価値
逆に、安く買えた場合は?
先ほどの識別可能純資産900万円の会社を、800万円で100%買収したらどうなるだろうか。
計算上、差額はマイナス100万円となる。
これはBargain purchase(割安購入)に該当する可能性がある。ただし、すぐに利益を計上する前に、資産・負債の認識漏れや測定誤り、買収対価の計算などを再確認する。
再確認しても差額が残る場合は、100万円を取得日の損益に認識する。「マイナスののれん」を資産として残す処理ではない。ACCA:IFRS 3の解説
買収のための手数料は、のれんに含める?
買収では、弁護士、会計士、買収アドバイザーなどへの報酬も発生する。
これらの取得関連費用は、原則として、サービスを受けて費用が発生した期間の損益に計上する。買収対価に上乗せして、のれんに含めるわけではない。
ただし、資金調達のために株式や社債を発行した際の発行費用は、関連する金融商品の基準に従う。ACCA:IFRS 3の解説
のれんは、毎年少しずつ償却する?
IFRSでは、のれんは償却しない。
その代わり、少なくとも年1回、さらに減損の兆候がある場合には、その価値を回収できるか確認する。これがImpairment test(減損テスト)だ。
のれん単独で収益を生むわけではないため、配分先の資金生成単位などと合わせて検討する。なお、一度認識したのれんの減損損失は、後に業績が回復しても戻し入れない。IFRS Foundation:IAS 36の概要
次回は、100%ではなく80%だけ取得した場合に、この計算がどう変わるかを見ていく。
次回の記事はこちら。
コメント