将来、税金の計算で控除できる金額がある。それなら、繰延税金資産を計上できる。
ここまでは分かりやすい。
ただし、控除できる金額があっても、それを使えるだけの課税所得がなければ、税金を減らす効果は得られないことがある。
IAS 12では、繰延税金資産を計算するだけでなく、「本当に利用できるか」も確認する。
繰延税金資産は、計算額をそのまま載せるものではない
繰延税金資産は、控除などを利用できる課税所得が生じる可能性が高い範囲で認識する。
例えば、第2回の製品保証引当金120なら、税率30%で計算した潜在的な税効果は36になる。
120 × 30% = 36しかし、その控除を利用できる見込みがなければ、36をそのまま資産として載せることはできない。
検討するのは、事業計画上の利益だけではない。同じ納税主体・税務当局に関する将来加算一時差異の解消によって、課税所得が生じる場合もある。控除を利用できる時期や税法上の制限も関係する。
赤字の繰越しでも、繰延税金資産が生じることがある
税務上の欠損金を、将来の課税所得から控除できる制度があるとする。
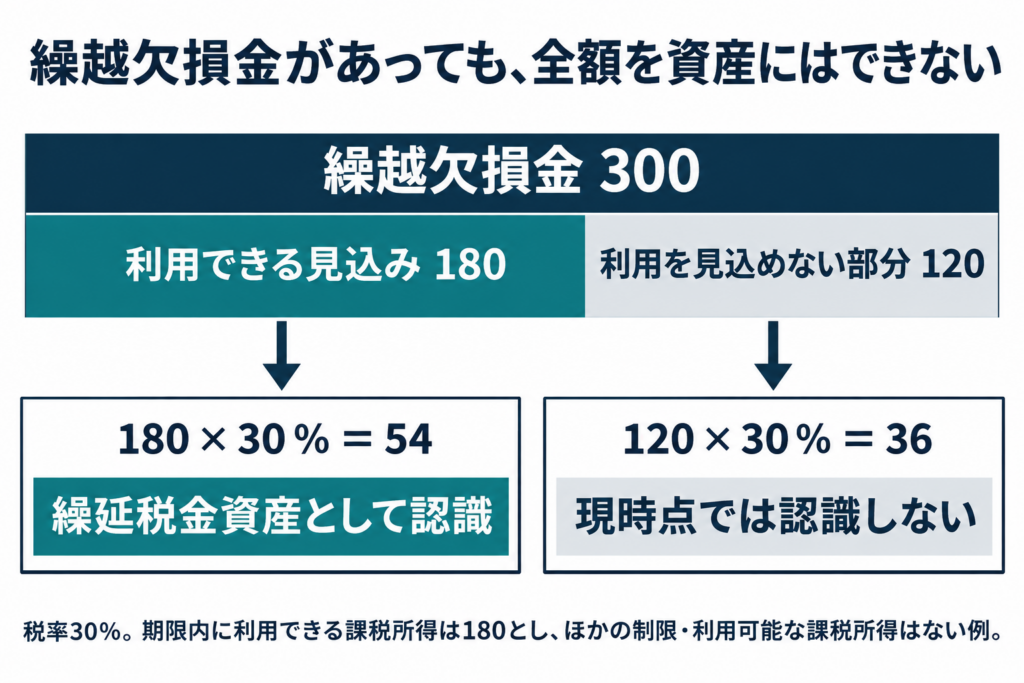
ある会社には、繰越欠損金300が残っている。税率は30%なので、すべて利用できれば税効果は90になる。
300 × 30% = 90ただし、利用期限までに控除できると見込まれる課税所得が180だけなら、話は変わる。
他の利用制限や課税所得の発生源がないという単純化した前提では、認識できる繰延税金資産は54になる。
| 項目 | 金額 |
|---|---|
| 繰越欠損金 | 300 |
| 利用できると見込まれる額 | 180 |
| 税率 | 30% |
| 認識する繰延税金資産 | 54 |
残り120に対応する税効果36は、この時点では認識しない。
特に赤字が続いている会社では、「今後は黒字になるはず」という説明だけで資産を計上することはできない。十分な課税所得が生じることを裏づける、説得力のある根拠が必要になる。IAS 12第34〜36項:未使用の税務上の欠損金等
状況が変われば、資産の金額も見直す
一度認識した繰延税金資産を、ずっと同じ金額で残してよいわけではない。
例えば、先ほどの54を計上した後、業績予測が悪化し、利用できる欠損金が100に減ったとする。
見直し後の繰延税金資産 = 100 × 30% = 30
減額する金額     = 54 − 30 = 24
この例では、繰延税金資産を24減額する。
反対に、将来の利用見込みが改善すれば、以前は認識できなかった部分を認識できる場合もある。
繰延税金資産を見るときは、金額だけでなく、それを支える将来の見通しも大切だ。
どの税率を使うのか
繰延税金には、一時差異が解消すると見込まれる時期に適用される税率を使う。ただし、報告期間末までに成立、または実質的に成立している税法・税率に基づく。
単に「税率が変わるかもしれない」という予想だけで、新しい税率を使うわけではない。
例えば、将来加算一時差異が200あり、その解消時に適用される税率が25%なら、繰延税金負債は50になる。
200 × 25% = 50以前の30%で計算した60が残っていたなら、税率変更に伴い10の減額が必要になる。
また、繰延税金資産・負債は割り引かない。数年後の税金への影響でも、通常の長期債務のような現在価値計算は行わない。AASB 112、第47項・第53項
税金への影響を、どこに表示するか
税金への影響は、原則として元の取引を認識した場所に合わせる。
| 元の取引 | 関連する税効果の基本的な認識先 |
|---|---|
| 損益に認識した取引 | 損益 |
| その他の包括利益に認識した取引 | その他の包括利益:OCI |
| 資本に直接認識した取引 | 資本 |
例えば、土地の帳簿価額を再評価によって500から700に増額し、その増加200をOCIに認識したとする。税務基準額は500のままで、適用税率は30%とする。
再評価による増加   = 200
繰延税金負債の増加  = 200 × 30% = 60
税引後のOCI増加   = 200 − 60 = 140
この60は、通常の損益の税金費用に入れるのではなく、再評価に対応してOCIに認識する。
「繰延税金だから全部損益」と考えないことが大切だ。ACCA:再評価と繰延税金
計算ができても、例外は確認する
IAS 12には、単純な「一時差異×税率」だけでは処理できない論点もある。
例えば、のれんの当初認識から生じる繰延税金負債には、認識の例外がある。企業結合や子会社への投資なども、個別の条件を確認する必要がある。
また、リースなどについて「最初の認識だから繰延税金は不要」と一律に考えるのも正しくない。現在の基準では、当初認識時に同額の将来加算・将来減算一時差異が生じる取引は、一定の当初認識の免除対象から外れている。
国際的な最低課税に関するPillar Twoにも、繰延税金について特別な例外がある。これらは、基本の考え方を押さえてから個別に学ぶと理解しやすい。IFRS Foundation:IAS 12の改訂概要
財務諸表では、金額の根拠も見る
注記では、税金費用の内訳や、会計上の利益に税率を掛けた額と実際の税金費用が違う理由などが説明される。
特に繰延税金資産が大きい会社では、どのような控除から生じたのか、将来どのように利用する見込みなのかに目を向けたい。
繰延税金資産は、銀行に置いてある現金ではない。将来の税負担を減らす効果を、条件を満たす範囲で資産にしたものだ。
IAS 12は、現在の納税額と、将来の税金への影響をつなぐ基準として読むと理解しやすくなる。
コメント