繰延税金資産、繰延税金負債。
名前だけを見ると難しそうだが、まず考えたいのは、「今ある資産や負債が、将来の税金にどう影響するか」ということだ。
そのために比較するのが、帳簿価額と税務基準額である。
帳簿価額とTax baseを比べる
| 用語 | 意味 |
|---|---|
| 帳簿価額:Carrying amount | 財務諸表に載っている資産・負債の金額 |
| 税務基準額:Tax base | 税務上、その資産・負債に付されている金額 |
| 一時差異:Temporary difference | 帳簿価額と税務基準額の差 |
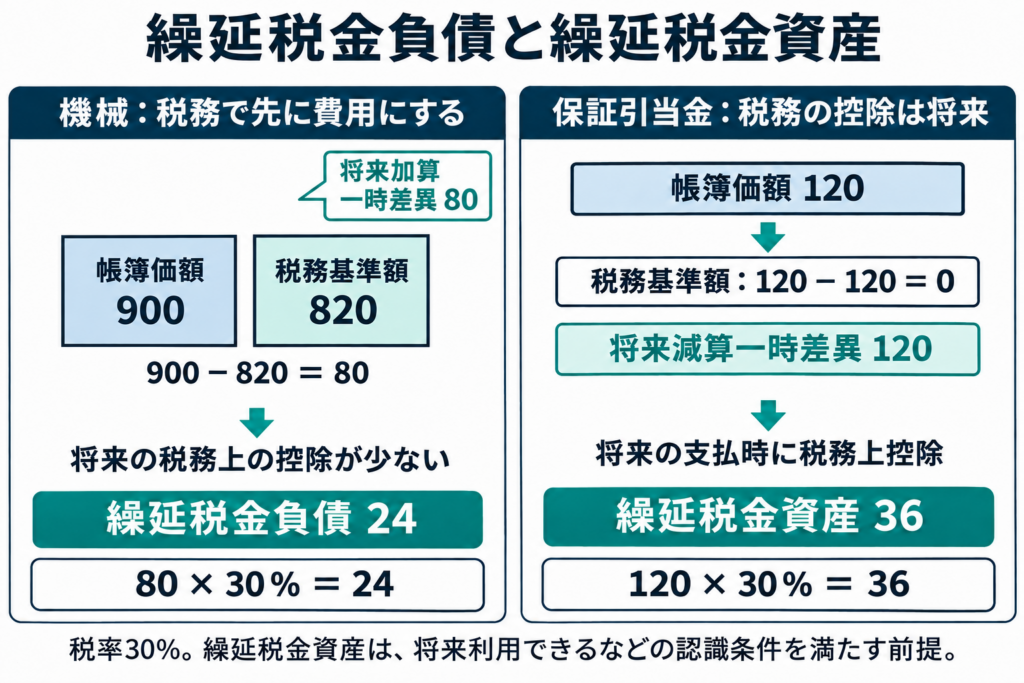
例えば、同じ機械でも、会計上は900、税務上は820ということがある。この差80が一時差異になる。
単に今年の利益だけを見るのではなく、決算日に残っている資産・負債の金額から考えるのがIAS 12の基本だ。IFRS Foundation:IAS 12の概要
例①:税務上の減価償却が早いと、繰延税金負債が生じる
取得原価1,000の機械を購入したとする。
1年目の減価償却は、会計上100、税務上180。残存価額はゼロで、最終的に会計・税務の両方で1,000を費用にする前提だ。
| 項目 | 会計 | 税務 |
|---|---|---|
| 取得原価 | 1,000 | 1,000 |
| 1年目の減価償却 | △100 | △180 |
| 期末の残額 | 900 | 820 |
この機械について、会計上は今後900を費用にする余地がある。一方、税務上、将来控除できる金額は820しか残っていない。
税務で費用を先に認めてもらった分、将来の控除額が少なくなっている。
この差80は、将来加算一時差異(Taxable temporary difference)になる。
税率を30%とすると、繰延税金負債は次のとおり。
一時差異    = 900 − 820 = 80
繰延税金負債  = 80 × 30% = 24
繰延税金負債は、「将来の税金をすべて見積もった額」ではない。ここでは、この機械にある一時差異に対応した将来の税金への影響が24という意味だ。
当期税金96と、繰延税金24がつながる
第1回では、次の数字を使った。
- 会計上の税引前利益:400
- 課税所得:320
- 当期税金:96
期首の繰延税金負債がゼロで、今回の増加24をすべて損益に計上する場合、仕訳のイメージは次のようになる。
借方:税金費用    96
貸方:未払法人所得税 96

借方:繰延税金費用  24
貸方:繰延税金負債  24
損益計算書の税金費用は合計120になる。
当期税金96 + 繰延税金費用24 = 税金費用120この例では、会計上の利益400×30%と一致する。ただし、永久差異や税率の違いなどがあれば、必ず一致するわけではない。
また、繰延税金費用24を計上しても、その時点で24の現金を支払うわけではない。
例②:後で税務上控除できる引当金は、繰延税金資産につながる
次に、製品保証引当金120を計上した会社を考える。
会計上は、今年すでに保証費用120を計上している。一方、税務上は、実際に保証対応の支払いをしたときに初めて控除できるものとする。
この場合、将来の支払時に、税務上の控除を受けられる。
一般的な負債の税務基準額は、次のように考える。
負債の税務基準額
= 帳簿価額 − 将来、税務上控除できる金額
今回の計算はこうなる。
税務基準額 = 120 − 120 = 0| 項目 | 金額 |
|---|---|
| 引当金の帳簿価額 | 120 |
| 税務基準額 | 0 |
| 将来減算一時差異 | 120 |
| 繰延税金資産:120×30% | 36 |
将来減算一時差異は、Deductible temporary differenceという。
ただし、繰延税金資産36を認識するには、その控除を利用できる課税所得が見込まれるなどの条件がある。計算できたからといって、必ず全額を資産にできるわけではない。AASB 112:IAS 12に対応する基準本文、第8項・第24項
資産と負債では、大小関係が逆になる
基本的な関係を表にすると、次のようになる。
| 対象 | 帳簿価額と税務基準額 | 一時差異の種類 | 原則的な方向 |
|---|---|---|---|
| 資産 | 帳簿価額 > 税務基準額 | 将来加算 | 繰延税金負債 |
| 資産 | 帳簿価額 < 税務基準額 | 将来減算 | 繰延税金資産 |
| 負債 | 帳簿価額 > 税務基準額 | 将来減算 | 繰延税金資産 |
| 負債 | 帳簿価額 < 税務基準額 | 将来加算 | 繰延税金負債 |
この表は基本的な整理であり、認識条件や例外は別に確認する。
最初は、機械と引当金の2つの例から考えると分かりやすい。
- 機械:税務で先に費用にしたため、将来の控除が少ない。
- 引当金:会計で先に費用にしたが、税務の控除は将来に残っている。
期末残高と、今年の費用を混同しない
「一時差異×税率」で求めるのは、基本的に期末に必要な繰延税金資産・負債の残高だ。
例えば、繰延税金負債の期首残高が24、期末に必要な残高が39なら、増加額は15になる。
期末残高39 − 期首残高24 = 増加額15ほかの取引や税率変更がなく、その変動をすべて損益に計上する前提なら、今年の繰延税金費用は15だ。39をそのまま今年の費用にするわけではない。ACCA:繰延税金の計算と処理
まず期末残高を計算し、それから前期との差を見る。この順番を押さえておくと、計算が整理しやすい。
コメント