給与、賞与、退職金。
どれも従業員のために会社が負担するものだが、支払う時期は違う。毎月支払う給与もあれば、何十年も先に支払う退職金もある。
こうした従業員への給付を扱うのが、IAS 19「従業員給付(Employee Benefits)」だ。
基本になるのは、お金を支払った時期だけで費用を考えないこと。従業員が働いたことで会社にどのような義務が生まれたのかを見る。
IAS 19が扱う4つの給付
従業員給付は、大きく4つに分かれる。
| 区分 | 英語 | 主な例 |
|---|---|---|
| 短期従業員給付 | Short-term employee benefits | 給与、短期の賞与、有給休暇 |
| 退職後給付 | Post-employment benefits | 退職金、退職後の年金 |
| その他の長期従業員給付 | Other long-term employee benefits | 長期勤続に対する給付、長期の有給休暇 |
| 解雇給付 | Termination benefits | 雇用を終了することと引き換えに支払う給付 |
ここでいう「給付」は、現金だけではない。従業員向けの住宅や医療サービスなども対象になり得る。
一方、ストックオプションなどの株式報酬は、IAS 19ではなくIFRS 2で扱う。出典:IFRS Foundation「IAS 19」
給与は、支払っていなくても費用になる
例えば、12月分の給与100を翌年1月に支払う会社を考える。
12月末には、従業員はすでに働いている。そのため、まだ振り込んでいなくても、12月の費用と未払負債を認識する。
| 時点 | 処理 |
|---|---|
| 12月末 | 給与費用100、未払給与100を認識 |
| 翌年1月の支払い | 未払給与100を取り崩し、現金100を支払う |
支払った1月に、もう一度給与費用を計上するわけではない。
以下の例ではわかりやすく費用として扱うが、製品を作る従業員の人件費などは、他の基準に従って棚卸資産等の原価に含めることもある。
「短期」は、勤務した日から12か月ではない
短期従業員給付は、関連する勤務が行われた年度の末日から12か月以内に、全額の決済が見込まれる給付だ。解雇給付はこの区分に含めない。
例えば、12月決算の会社が、当年の勤務に対する賞与を翌年3月に支払う場合は、通常この区分に入る。
短期従業員給付は、原則として割引計算をしない。賞与については、過去の勤務によって支払いの法的義務または推定的義務が生じ、金額を信頼性をもって見積もれることが認識の条件になる。
「払うかもしれない」という予定だけで、必ず負債になるわけではない。出典:NZ IAS 19、第8・11・19項
退職給付は、2種類に分けて考える
IAS 19で少し難しくなるのが、退職後給付だ。
まずは、次の2種類を区別する。
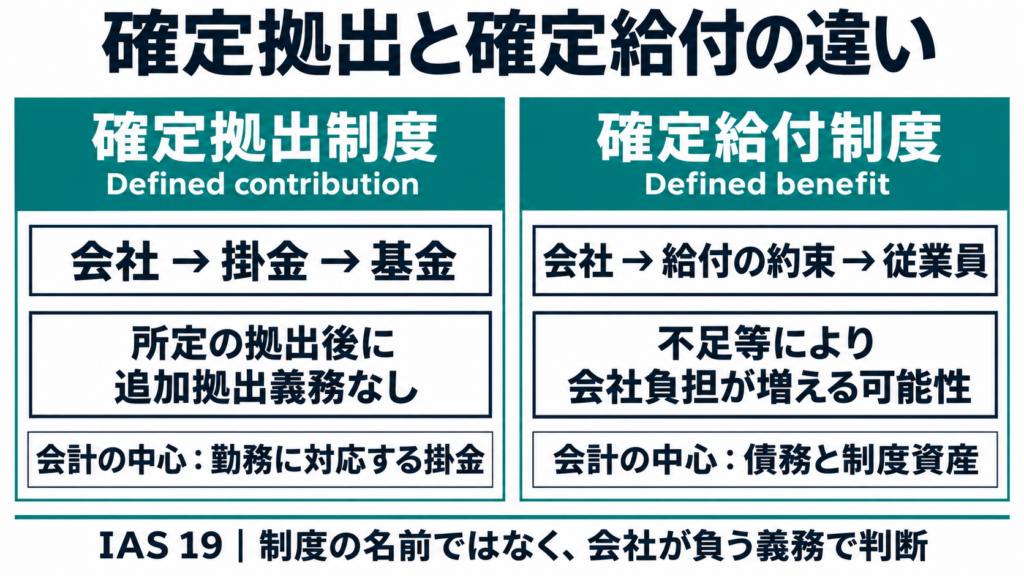
| 確定拠出制度 | 確定給付制度 | |
|---|---|---|
| 英語 | Defined contribution plan | Defined benefit plan |
| 基本的な仕組み | 会社が一定の掛金を拠出する | 従業員への給付について会社が義務を負う |
| 会社の追加負担 | 所定の拠出後に追加拠出義務がない | 制度の不足等によって負担が増える可能性がある |
| 会計の中心 | 当期の勤務に対応する拠出額 | 将来の給付義務と、それに備える資産 |
例えば、会社が給与の5%を基金に払い、その後の運用結果について追加負担の義務を負わない制度なら、確定拠出制度に当たる。
一方、「最終給与と勤続年数に応じた年金を支給する」という制度では、運用が悪くても会社側に給付義務が残る。こうした制度は、確定給付制度として考える。
判断するのは制度の名前ではなく、会社が実際にどのような義務を負っているかだ。出典:IFRS Foundation「IAS 19」
確定拠出制度なら、計算は比較的シンプル
当期の勤務に対応する掛金が120で、会社がすでに100を支払っているとする。
この場合は、次のようになる。
| 項目 | 金額 |
|---|---|
| 当期の費用 | 120 |
| 支払済みの掛金 | 100 |
| 期末の未払負債 | 20 |
費用は、実際に支払った100ではなく、当期の勤務に対応する120だ。
確定給付制度になると、このように掛金だけを見ればよいわけではない。将来いくら支払う必要があるか、そのための資産はいくらあるかを計算する必要がある。
退職時の支払いが、すべて「解雇給付」ではない
通常の勤務によって積み上がる退職金と、雇用を終了することへの対価は、分けて考える。
例えば、長年働いたことに対して支給する退職金と、早期退職への応募に応じて追加支給する給付は、性質が異なる。
解雇給付は、会社が給付の申出を撤回できなくなった時点と、関連するIAS 37のリストラクチャリング費用を認識する時点の、いずれか早い時点で認識する。
退職まで働き続けることが支給条件なら、勤務への対価に当たる部分がないかも確認する必要がある。出典:IAS 19、第159〜165項
次回は、確定給付制度の負債を、具体的な数字で見ていく。
コメント