会社が機械を1,000で買った。では、その機械を財務諸表に載せる金額も1,000になるのだろうか。
実際には、運送費や設置費などを加えて、1,000より大きな金額になることがある。一方で、機械に関係する支出だからといって、何でも加えてよいわけではない。
IAS 16「Property, Plant and Equipment/有形固定資産」は、建物や機械などを、いつ資産として認識し、いくらで計上するかを扱う基準だ。
有形固定資産とは、事業で継続して使う資産
有形固定資産は、製品の生産、サービスの提供、他者への賃貸、管理業務などのために保有し、複数の会計期間にわたって使うことが見込まれる、形のある資産をいう。
例えば、次のようなものがある。
| 資産 | 使用例 |
|---|---|
| 建物 | 自社の事務所や工場 |
| 機械 | 製品を製造する設備 |
| 車両 | 配送用のトラック |
| 備品 | 業務用の机やパソコン |
ただし、同じ建物でも、販売目的なら棚卸資産、賃貸収益や値上がりを目的とする投資不動産ならIAS 40を検討する。
物の種類だけでなく、「何のために持っているか」が大切になる。
買ったものを、すべて資産にするわけではない
IAS 16では、将来の経済的便益が企業に流入する可能性が高く、取得原価を信頼性をもって測定できる場合に、資産として認識する。
最初の測定は、取得原価(Cost)で行う。IFRS Foundation:IAS 16の概要
ここでいう取得原価は、請求書に書かれた本体価格だけではない。
判断の中心になるのは、その資産を「経営者が意図した方法で使える場所と状態」にするための支出かどうかだ。
取得原価に含めるもの・含めないもの
| 支出 | 基本的な扱い |
|---|---|
| 値引き後の購入価格 | 含める |
| 輸入関税・還付されない購入時の税金 | 含める |
| 運送費・設置費 | 使用可能な状態にするために直接必要なら含める |
| 正常に作動するかの試験費用 | 要件を満たす範囲で含める |
| 従業員への操作研修費 | 原則として費用 |
| 新製品の広告費 | 原則として費用 |
| 開業時の赤字・稼働率不足による損失 | 原則として費用 |
| 一般管理費 | 原則として費用 |
例えば、機械の設置工事は、その機械を使える状態にするための支出だ。
一方、従業員の研修は、機械そのものを使える状態にする支出とは区別される。「機械を導入するために必要だった」という理由だけで、すべてを資産にまとめることはできない。ACCA:取得原価と減価償却の解説
例:機械をいくらで計上するか
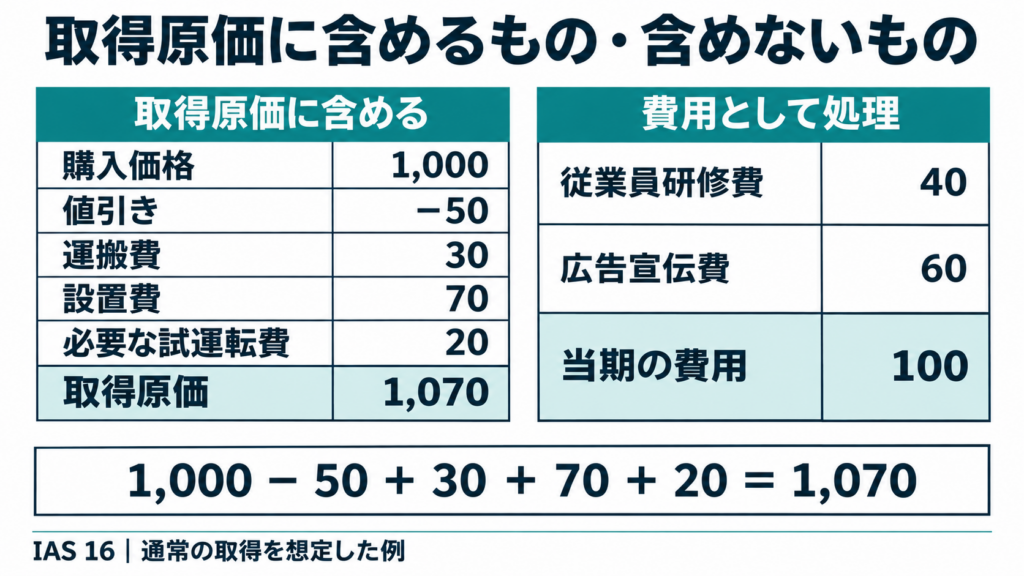
ある会社が、次の支出をしたとする。
| 項目 | 金額 | 取得原価に含めるか |
|---|---|---|
| 機械の購入価格 | 1,000 | 含める |
| 購入時の値引き | △50 | 差し引く |
| 運送費 | 30 | 含める |
| 設置費 | 70 | 含める |
| 必要な作動試験の費用 | 20 | 含める |
| 従業員の研修費 | 40 | 含めない |
| 広告費 | 60 | 含めない |
この場合、機械の取得原価は1,070になる。
1,000 − 50 + 30 + 70 + 20 = 1,070研修費40と広告費60は、機械の金額には加えない。この例では、サービスを受けた当期の費用として扱う。
支払額を全部足すのではなく、資産に含める支出と、費用にする支出を分ける。
将来の撤去費用を、最初から含めることもある
設備を設置した結果、将来その設備を撤去し、土地を原状回復する義務を負う場合がある。
その義務が引当金の認識要件を満たす場合、当初見積額を取得原価に含めることがある。将来の支出なので、時間価値の影響が重要なら現在価値を使う。
例えば、先ほどの機械について、設置時に発生した撤去義務の現在価値が80なら、取得原価は1,150になる。
機械の取得原価:1,070 + 80 = 1,150追加する部分の仕訳は、次のイメージだ。
借方:機械    80
貸方:撤去引当金 80
まだ現金を払っていなくても、資産と負債の両方が増える。義務の認識や測定には、IAS 37も関係する。
試運転で売上が出ても、機械の原価から引かない
機械を使用可能な状態にする途中で製品ができ、それを販売することもある。
現在のIAS 16では、その販売収入を機械の取得原価から差し引かない。販売収入と、それに対応する製品の原価を損益に認識する。IFRS Foundation:使用前の販売収入に関する改訂
例えば、試運転でできた製品を15で販売し、その製品原価が9だった場合、機械の取得原価を15や6だけ減らす処理にはしない。
作動試験そのものの費用と、販売した製品の原価を区別する必要がある。
取得原価を考えるときは、「機械に関係するか」よりも、「機械を使える場所と状態にするための支出か」を確認すると整理しやすい。
次回は、その取得原価を、どのように使用期間へ配分するかを見ていく。
コメント