持分法(Equity method)は、投資先が生み出した利益などを、自社の持分に応じて財務諸表へ反映する方法だ。
最初に覚えたいのは、次の動きになる。
投資先が利益を上げる → 投資残高が増える
投資先から配当を受け取る → 投資残高が減る
「配当をもらったのに、なぜ投資を減らすのか」。ここを理解すると、持分法の計算が分かりやすくなる。
最初は取得原価で計上する
例えば、A社がB社の株式30%を300万円で取得し、重要な影響力を得たとする。
最初は、関連会社への投資300万円を認識する。
その後、取得後の利益や損失のうち、自社の持分に相当する額を投資残高に加減する。利益持分は、自社の損益にも認識する。IFRS Foundation:IAS 28の概要
ここで取り込むのは、関連会社となった後の利益だ。年の途中で取得した場合に、取得前の利益まで取り込まないようにしたい。
数字で見る持分法
A社が年初にB社の30%を取得したとする。金額は万円で、税効果やその他の調整はないものとする。
| 項目 | 金額 |
|---|---|
| 投資の取得原価 | 300 |
| B社の当期利益 | 100 |
| B社が株主全体に支払った配当 | 40 |
| A社の持分割合 | 30% |
A社が認識する利益持分は、次の30になる。
100 × 30% = 30
A社が受け取る配当は、次の12になる。
40 × 30% = 12
したがって、期末の投資残高は318になる。
300 + 30 − 12 = 318
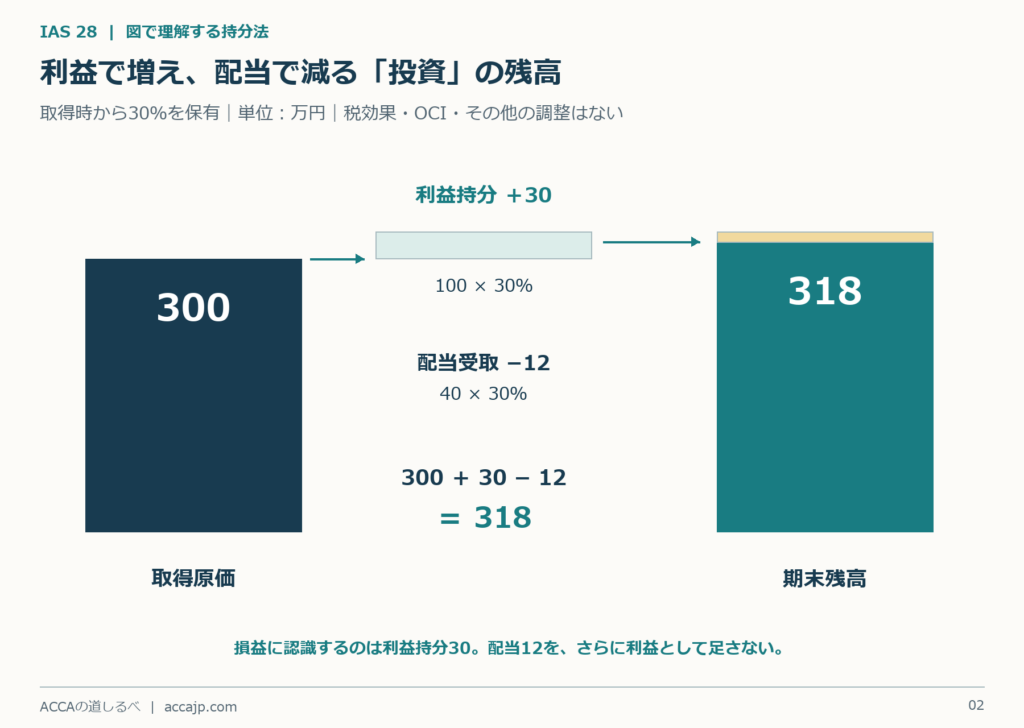
A社の損益には利益持分30を反映し、財政状態計算書には投資318を計上する。
配当を、もう一度利益にしない
B社が利益100を上げた時点で、A社はその30%である30を利益として認識している。
配当12は、その後に投資先から現金を受け取る動きだ。持分法では、これをさらに配当収益として加算しない。
イメージとしては、投資として残っていた価値の一部が現金に変わる。そのため、現金を増やし、投資残高を減らす。
基本的な仕訳は次のとおり。
| 内容 | 借方 | 貸方 |
|---|---|---|
| 利益持分の認識 | 関連会社への投資 30 | 持分法による投資利益 30 |
| 配当の受取り | 現金 12 | 関連会社への投資 12 |
これは持分法を適用した場合の処理。取得原価で投資を計上する個別財務諸表などと混同しないようにしたい。
売上や資産を30%ずつ合算するわけではない
仮にB社の売上が1,000万円あっても、その30%である300万円を、A社の売上に足すわけではない。
持分法では、B社の売上や費用を項目ごとに取り込むのではなく、調整後の利益に対する持分をまとめて認識する。
「30%出資だから、何でも30%合算」ではない点が大切だ。
その他の包括利益は、損益と分けて反映する
投資先には、当期利益以外の純資産の変動もある。
例えば、B社がその他の包括利益(Other comprehensive income:OCI)として20万円を認識した場合、自社持分30%に相当する6万円は、原則としてA社でもOCIに反映し、投資残高を増やす。
上の例にこのOCIだけが加われば、期末の投資残高は324万円になる。
318 + 20 × 30% = 324
投資先の利益は自社の損益へ、投資先のOCIは自社のOCIへ、という対応を意識しよう。
のれんは、投資の中に含まれる
関連会社への投資でも、のれんが生じる場合がある。
例えば、取得原価が300万円、取得時の識別可能な純資産の公正価値が900万円、持分が30%なら、のれん相当額は次の30万円になる。
300 − 900 × 30% = 30
この30万円は、関連会社への投資300万円の中に含まれる。投資300万円に加えて、のれん30万円を別に計上するわけではない。
また、こののれんは償却しない。
取得時に識別した資産の公正価値と、投資先の帳簿価額に差がある場合は、その後の減価償却費なども調整して利益持分を求める。持分法では、会計方針もそろえる必要がある。IAS 28に対応するAASB 128:第32項、第35~36項
まずは「取得原価に、取得後の利益持分を足し、配当を引く」という基本を押さえ、その上に必要な調整を加えていこう。
コメント