企業の利益が100で、税率が30%なら、税金は30。
最初は、それだけの話に見えるかもしれない。
ところが、財務諸表に載っている利益に税率を掛けても、実際の税額と一致するとは限らない。さらに、損益計算書の「税金費用」と、その年に支払った税金も、別の数字になることがある。
この違いを整理するのが、IAS 12「Income Taxes/法人所得税」だ。
IAS 12は、利益に対する税金を扱う
IAS 12が扱うのは、課税所得を基礎とする国内・海外の税金だ。税金という名前がついていても、消費税などを一律に扱う基準ではない。
大きな柱は、次の2つになる。
| 用語 | 意味 |
|---|---|
| 当期税金:Current tax | 当期や過去の課税所得に関して、納付・還付される税金 |
| 繰延税金:Deferred tax | 資産・負債などに含まれる、将来の税金への影響 |
当期税金だけでなく、将来の税金への影響も財務諸表に反映するところが、この基準の特徴だ。IFRS Foundation:IAS 12の概要
会計の利益と、税金を計算する利益は違う
まず区別したいのが、次の2つだ。
| 用語 | 何のための数字か |
|---|---|
| 会計上の税引前利益:Accounting profit | 会計基準に従って計算した、税金費用を差し引く前の利益 |
| 課税所得:Taxable profit | 税法に従って計算した、税金の計算に使う利益 |
会計と税法では、費用として認める範囲や、認める時期が異なる。
例えば、会計上は今年の費用でも、税法上は来年の支払時に初めて控除できる場合がある。反対に、会計では数年間に分けて費用にするものを、税法では早い時期に多く控除できる場合もある。
この違いによって、会計上の利益と課税所得がずれる。
例:減価償却の金額が違う場合
ある会社に、次の数字があるとする。
- 減価償却前の利益:500
- 会計上の減価償却費:100
- 税務上、その年に控除できる減価償却額:180
- 税率:30%
- ほかに会計と税務の差はない
この場合、計算は次のようになる。
| 項目 | 会計 | 税務 |
|---|---|---|
| 減価償却前の利益 | 500 | 500 |
| 減価償却 | △100 | △180 |
| 利益 | 400 | 320 |
当期税金は、課税所得320を使って計算する。
当期税金 = 320 × 30% = 96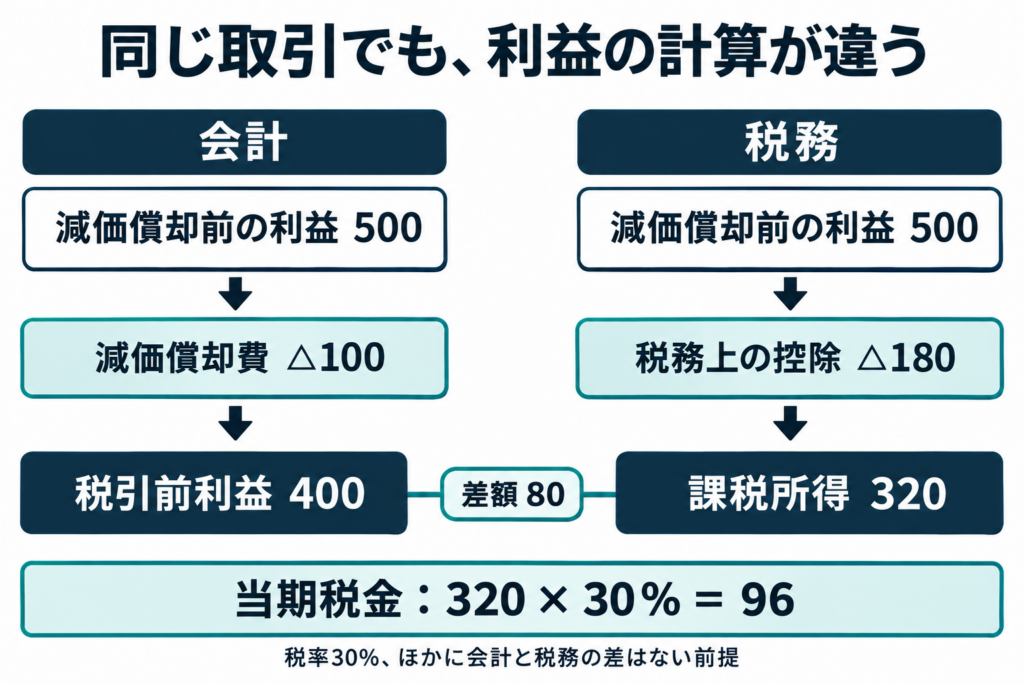
会計上の税引前利益400に30%を掛けた120とは、一致しない。
この時点では、税務の方が80多く費用を認めている。その分、今年の税金は24少なくなっている。
ただし、ここでは機械の取得原価を、最終的には会計・税務の両方で同額だけ費用にするものとする。税務で今年多く控除した分は、将来に残る控除額が少なくなる。
つまり、今年だけを見れば税金は少ないが、将来への影響もある。この影響を扱うのが繰延税金だ。
ずれには「後で解消するもの」と「解消しないもの」がある
減価償却の時期の違いのように、後の期間で解消していくずれがある。一方、会計上は費用でも、税務上は最後まで控除できないものもある。
| ずれの種類 | 例 | 基本的な考え方 |
|---|---|---|
| 一時的なずれ | 減価償却や引当金を費用として認める時期の違い | 将来の税金への影響を検討する |
| 永久的なずれ | 税務上、永久に控除できない罰金など | その費用のずれについて繰延税金は計上しない |
例えば、税務上控除できない罰金20を会計で費用にした場合、税金の計算ではその20を足し戻す。
将来も控除できない前提なら、「いつか税金が減る」という効果はない。
なお、IAS 12は、厳密には利益のずれだけを見るのではなく、資産・負債の会計上の金額と税務上の金額を比較する。この点は第2回で説明する。ACCA:繰延税金の基礎解説
税金費用と、現金の支払いは別
もう一つ混同しやすいのが、税金費用と納税額だ。
損益計算書の税金費用には、当期税金に加えて、損益に計上する繰延税金の費用・利益が含まれる。
一方、現金の支払いは、前払いの有無や、いつ納税するかによって変わる。
例えば、当期税金が96で、すでに60を前払いしていれば、単純化した例では決算時点の未払額は36になる。
当期税金:96
前払済み:60
未払額 :36
96が当期の税金だからといって、決算日に96の現金が出ていくわけではない。
IAS 12を読むときは、「課税所得から計算する税金」「財務諸表に計上する税金費用」「現金で払う税金」を分けると、理解しやすくなる。
次回は、将来の税金への影響を、どうやって資産や負債として計算するのかを見ていく。
コメント