退職金を支払うのは、まだ何年も先。
それでも、従業員がすでに働いた分について、会社には将来の支払いにつながる義務が生まれている。
確定給付制度の会計では、この義務と、支払いに備えて積み立てている資産を比較する。
最初に覚えたい2つの金額
| 項目 | 英語 | 意味 |
|---|---|---|
| 確定給付制度債務 | Defined benefit obligation:DBO | 過去・当期の勤務に対応する将来給付の現在価値 |
| 制度資産 | Plan assets | その給付に充てるため、制度内で保有する一定の要件を満たした資産 |
債務は現在価値、制度資産は公正価値で測定する。
基本的な不足額の計算は、次のとおりだ。
制度の不足額 = 確定給付制度債務の現在価値 − 制度資産の公正価値
制度資産がない制度もある。その場合は、債務から差し引く資産がない。出典:IFRS Foundation「IAS 19」
例:債務1,000、制度資産800なら?
ある会社の期末残高が、次のようになっているとする。
| 項目 | 金額 |
|---|---|
| 確定給付制度債務の現在価値 | 1,000 |
| 制度資産の公正価値 | 800 |
| 不足額 | 200 |
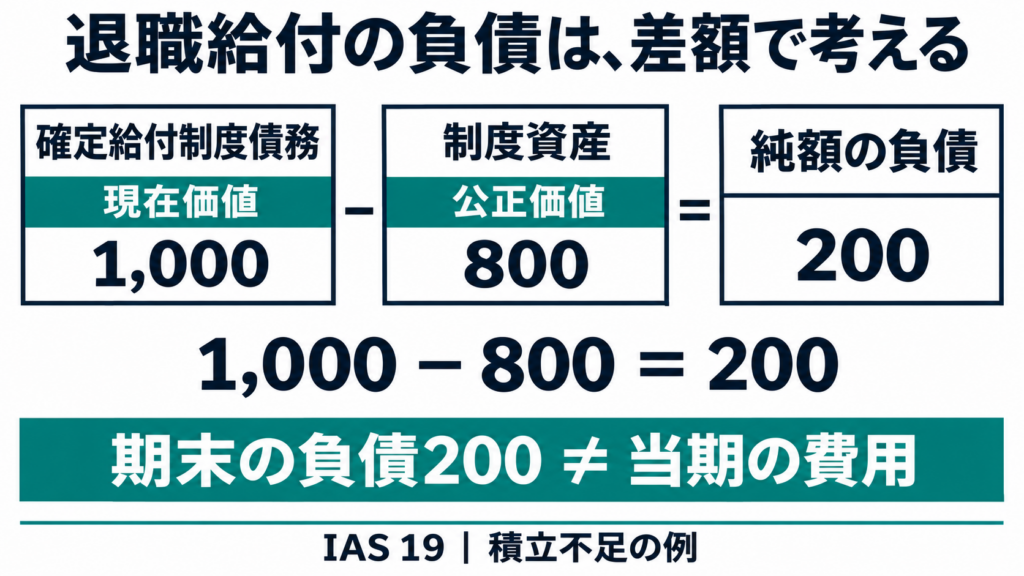
この場合、財政状態計算書には、原則として純額の負債200を計上する。
1,000 − 800 = 200
将来の支払い義務は1,000だが、その支払いに充てる資産が800あるため、差額の200が不足している状態だ。
ただし、この200は「当期の費用」ではない。
期末に残っている負債と、当期に発生した費用は別のものだ。費用の計算は第3回で扱う。
将来の支払いを、なぜ現在価値にするのか
将来支払う100と、今すぐ支払う100は、同じ価値として扱わない。
例えば、すでに働いた分に対して、2年後に110.25を支払う義務があるとする。割引率を年5%とすると、現在価値は次のとおりになる。
110.25 ÷ 1.05 ÷ 1.05 = 100
したがって、現時点の債務は100になる。
時間が経つと、支払日が近づく。同じ前提のままなら、この債務は1年後に105、2年後に110.25となる。
この「時間の経過による増加」が、後で出てくる利息の考え方につながる。
退職金の総額を、そのまま今の負債にするわけではない
退職時の給付額が、勤続年数や最終給与で決まる制度を考えてみよう。
計算には、例えば次のような見積りが必要になる。
- 将来の給与がどのくらい上がるか
- 従業員がいつ退職するか
- 退職後にどのくらいの期間、年金を支払うか
- 将来の支払いを何%で割り引くか
そのうえで、将来の給付を勤務期間に対応させ、すでに働いた部分について債務を計算する。
IAS 19で使うのは、予測単位積増方式(Projected unit credit method)という方法だ。
初めは名前よりも、「将来の給付を見積もり、勤務に対応させ、現在価値にする」という流れを押さえると理解しやすい。
割引率には、原則として報告期間末の優良社債の市場利回りを使う。その通貨について優良社債の十分な市場がない場合は、国債の利回りを使う。給付の通貨と支払時期も考慮する。出典:IAS 19、第67・83項
会社の預金なら、何でも差し引けるわけではない
会社が「この預金は退職金用に取ってある」と考えていても、それだけで制度資産になるわけではない。
制度資産には、会社と法的に分離された基金が保有し、従業員給付のために使われるなどの要件がある。
普段の営業にも使える会社名義の預金と、制度内で保有される資産は区別する。出典:NZ IAS 19、第8項
資産が余っていたら、全額を資産計上できる?
反対に、債務が1,000、制度資産が1,200だった場合は、200の積立超過になる。
ただし、この200を必ず全額、会社の資産として認識できるわけではない。
会社が返金を受けたり、将来の掛金を減らしたりすることで利用できる経済的便益の現在価値が、資産認識の上限になる。これを資産上限(Asset ceiling)という。
例えば、追加的な最低積立要件の影響がなく、利用できる経済的便益の現在価値が120なら、認識する純資産は120に制限される。
| 項目 | 金額 |
|---|---|
| 制度の積立超過 | 200 |
| 資産上限 | 120 |
| 認識する純資産 | 120 |
「制度にお金が余っていること」と「会社がその余剰から利益を受けられること」は、同じではない。出典:NZ IAS 19、第64項
次回は、この負債や資産の増減を、損益とOCIに分けていく。
コメント