設備を購入したら、政府から補助金を受け取った。従業員の研修費について、自治体から助成を受けた。
こうした補助金は、会社にとってありがたいものだ。ただし、会計では「お金が入ってきたから、その年の収益」とは限らない。
政府補助金の会計を扱うのが、IAS 20「政府補助金の会計処理及び政府援助の開示」だ。
最初に押さえたいのは、補助金を認識できるかという判断と、いつ損益に反映するかという判断を分けることだ。
政府補助金とは?
政府補助金(Government grants)は、企業が事業活動に関する一定の条件を満たすことと引き換えに、政府などから資源の移転を受けるものだ。
例えば、次のようなものが考えられる。
| 補助の内容 | 条件の例 |
|---|---|
| 設備購入への補助 | 対象となる設備を取得する |
| 雇用への補助 | 一定の人数を雇用・維持する |
| 研修費への補助 | 指定された研修を実施する |
政府には、国だけでなく地方自治体や政府機関なども含まれる。
ただし、政府から受け取るお金がすべて補助金になるわけではない。政府を顧客として商品を販売した代金などは、通常の取引として考える。出典:NZ IAS 20、第3項
認識には、2つの「合理的な保証」が必要
補助金を認識するには、次の両方について合理的な保証(Reasonable assurance)が必要になる。
- 補助金に付された条件を満たすこと
- 補助金を受け取ること
「申請したから」「採択の可能性が高そうだから」というだけでは、判断できない。交付条件や会社の計画、実行状況などを確認する。
また、入金されたことだけで、条件を満たすと判断できるわけでもない。出典:IFRS Foundation「IAS 20」
例えば、3年間の雇用維持が条件になっている補助金を考えてみよう。
会社がその条件を満たせると合理的に判断できるかを確認する必要がある。逆に、条件を満たす合理的な保証があるなら、必ず3年間が終わるまで認識を待つという意味でもない。
入金日だけでなく、条件を満たす見込みを見ることが大切だ。
認識できても、全額がその年の収益になるとは限らない
補助金は、原則として、それが補う費用を認識する期間に合わせて損益に反映する。
例えば、2年間の研修費を補助するために、120の補助金を受け取ったとする。
補助対象となる研修費は、1年目が200、2年目が100。補助率はそれぞれ40%で、認識条件を満たしているものとする。
| 1年目 | 2年目 | 合計 | |
|---|---|---|---|
| 研修費 | 200 | 100 | 300 |
| 補助金収益 | 80 | 40 | 120 |
| 損益への純額の影響 | 費用120 | 費用60 | 費用180 |
補助金を初年度に全額受け取っても、初年度の収益は80になる。
残りの40は繰延収益(Deferred income)として残し、2年目に収益へ振り替える。
入金した金額120 ≠ 初年度の補助金収益80
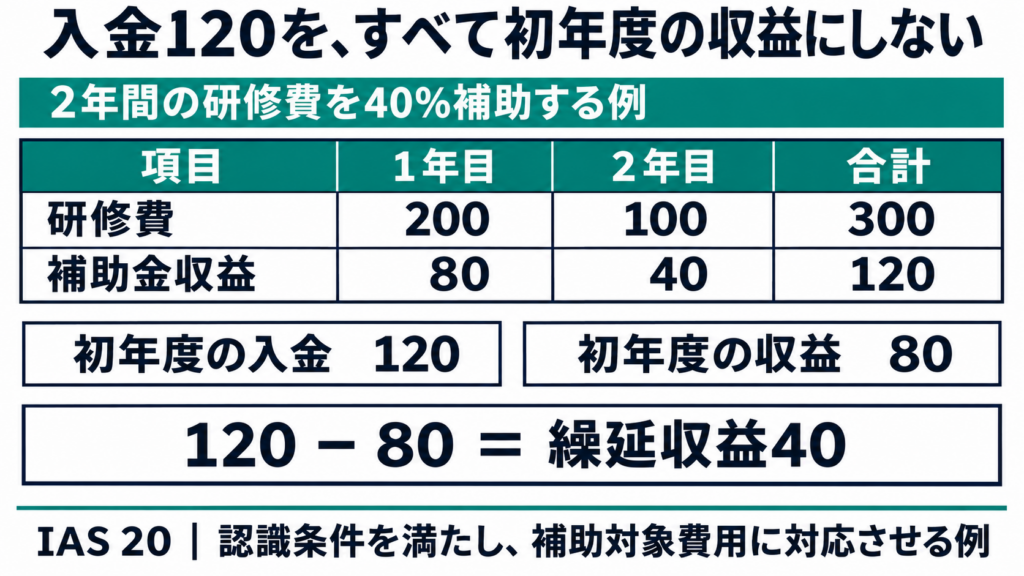
また、2年間の補助金だからといって、必ず60ずつに分けるわけでもない。何の費用を補助する制度なのかを確認し、その費用に対応させる。出典:IFRS Foundation「IAS 20」
収益関連と資産関連に分ける
政府補助金は、次の2つに分けて考えると整理しやすい。
| 区分 | 英語 | 例 |
|---|---|---|
| 資産関連の補助金 | Grants related to assets | 機械や建物の取得を主な条件とする補助金 |
| 収益関連の補助金 | Grants related to income | 人件費や研修費などを補う補助金 |
「収益関連」という名前だが、売上を補うものだけを指すわけではない。資産関連以外の補助金が、この区分に入る。
先ほどの研修費の例は、収益関連の補助金だ。
収益関連の補助金には、2つの表示方法がある
収益関連の補助金は、収益として別に示す方法と、関連する費用から差し引く方法が認められている。出典:NZ IAS 20、第29〜31項
先ほどの1年目なら、次のようになる。
| 表示方法 | 損益計算書での見え方 |
|---|---|
| 収益と費用を分ける | 研修費200、補助金収益80 |
| 費用から差し引く | 研修費120 |
この例では、最終的な利益への影響は同じだ。
ただし、表示される費用の金額は異なる。他社と費用を比較するときには、補助金を差し引いた数字なのかも確認したい。
過去の損失を補う補助金なら?
すでに発生した費用・損失を補う補助金や、将来の関連費用を伴わない即時の財政支援は、受け取る権利が生じた期間の損益に認識する。出典:IFRS Foundation「IAS 20」
例えば、前年の災害損失を補う補助金100について、今年、受給できる状態になり、認識条件も満たしたとする。
この場合、前年の損益を修正して補助金収益を追加するのではなく、今年の損益に反映する。
補助金を見たときは、まず「何を補うためのお金なのか」を確認する。そこがわかれば、どの期間の損益に入れるかを考えやすくなる。
次回は、機械や建物など、資産の取得に対する補助金を数字で見ていく。
コメント