ある会社の株式を30%取得した。
その会社の売上や資産を、自社の財務諸表に30%ずつ取り込めばよいのだろうか。
関連会社に適用する「持分法」は、そのような処理ではない。まずは、投資先との関係を整理するところから始めよう。
IAS 28「関連会社及び共同支配企業に対する投資」は、主に関連会社と共同支配企業への投資について、持分法の適用方法を定めた基準だ。
関連会社は「重要な影響力」がある会社
関連会社(Associate)とは、投資者が重要な影響力を持つ企業をいう。
重要な影響力(Significant influence)は、投資先の財務・営業方針の決定に参加できる力。ただし、その方針を支配したり、共同支配したりする力ではない。
「経営上の判断に参加できるが、自社だけで決められるわけではない」と考えると分かりやすい。IFRS Foundation:IAS 28の概要
20%は目安であり、絶対的な境界ではない
議決権の20%以上を保有する場合、通常は重要な影響力があると推定する。20%未満なら、通常は重要な影響力がないと推定する。
ただし、どちらも反証できる推定だ。
例えば、15%しか保有していなくても、取締役会への参加や重要な方針決定への関与などから、重要な影響力が認められる場合がある。
判断では、次のような事実を確認する。
| 確認する事実 | 具体例 |
|---|---|
| 取締役会などへの参加 | 投資先に取締役を派遣している |
| 方針決定への参加 | 事業計画や配当方針の決定に関わっている |
| 重要な取引関係 | 両社の間に重要な取引がある |
| 経営人材の交流 | 経営幹部を相互に派遣している |
| 不可欠な技術情報の提供 | 投資先の事業に必要な技術情報を提供している |
これらは判断材料であり、一つあれば必ず関連会社になるというチェックリストではない。
また、別の株主が過半数を持っていても、自社に重要な影響力がないとは限らない。IAS 28に対応するAASB 128:第5~6項
子会社・関連会社・共同支配企業の違い
まずは、次のように整理しよう。
| 投資先との関係 | 判断の中心 | 原則的な会計処理 |
|---|---|---|
| 子会社:Subsidiary | 支配している | IFRS 10による連結 |
| 関連会社:Associate | 重要な影響力がある | IAS 28による持分法 |
| 共同支配企業:Joint venture | 共同支配し、純資産に対する権利を持つ | IAS 28による持分法 |
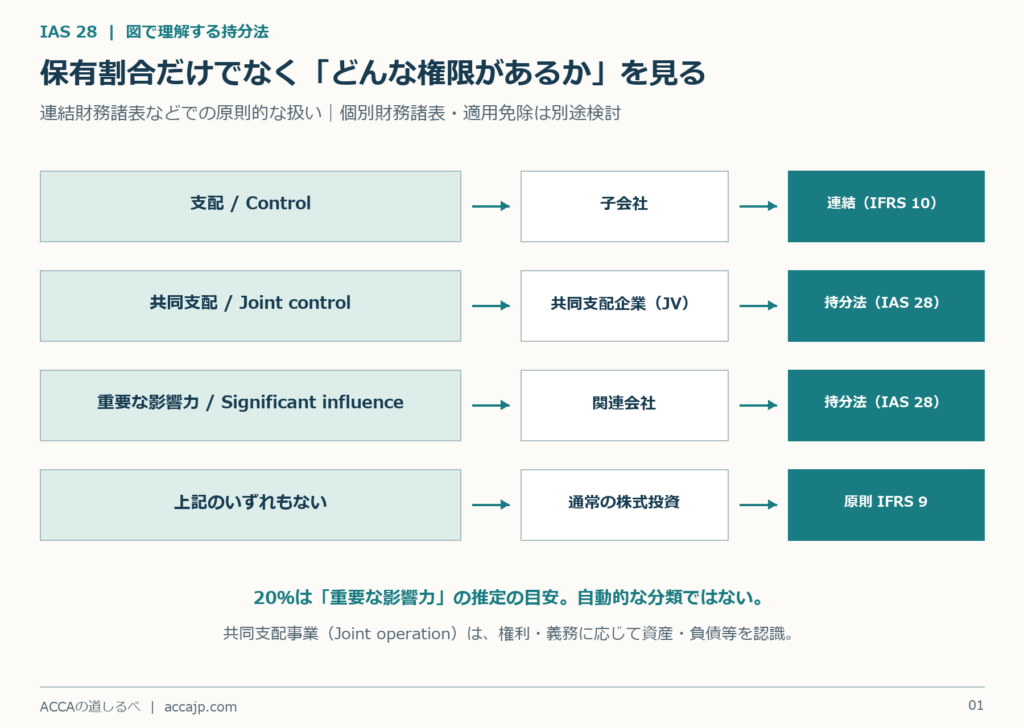
ここでは、連結財務諸表などでの原則的な扱いを説明している。IAS 27に基づく個別財務諸表や、適用免除などは別に検討する必要がある。
「何%持っているか」だけでなく、「どのような意思決定に関与できるか」が出発点になる。
共同支配企業は、単なる50%出資ではない
共同支配(Joint control)は、契約によって支配を共有し、関連性のある活動に関する意思決定に、支配を共有する当事者の全員一致の同意が必要となる状態をいう。
例えば、A社とB社が共同出資し、主要な事業方針を決めるには両社の同意が必要とされている場合だ。
単に50%ずつ出資しているだけでは、判断は完了しない。契約上の意思決定の仕組みを確認する必要がある。IFRS Foundation:IFRS 11の概要
さらに、共同支配の取決めには2種類ある。
| 種類 | 当事者が持つもの | 基本的な処理 |
|---|---|---|
| Joint venture:共同支配企業 | 純資産に対する権利 | 持分法 |
| Joint operation:共同支配事業 | 資産に対する権利と、負債に対する義務 | 権利・義務に応じて資産、負債、収益、費用を認識 |
共同支配の取決めの分類はIFRS 11、共同支配企業への持分法の適用はIAS 28が担当する。
持分法は、投資を一つの項目として追いかける
子会社の連結では、資産・負債・収益・費用を項目ごとに取り込む。
一方、持分法では、投資先への投資を一つの項目として計上し、その金額を投資先の利益や配当などに応じて動かしていく。
関連会社が利益を上げれば、自社の持分に応じて投資残高が増える。配当を受け取れば、投資残高が減る。
次回は、この動きを数字で確認する。
コメント