機械を1,000で購入し、その購入に対して400の補助金を受け取った。
このとき、機械を1,000で計上するのか。それとも、補助金を差し引いた600で計上するのか。
IAS 20では、資産関連の補助金について、2つの表示方法を認めている。
今回は同じ数字を使って、その違いを確認する。
設備購入への補助金には、2つの方法がある
| 方法 | 基本的な処理 |
|---|---|
| 繰延収益として計上する | 資産と補助金を分け、補助金を期間に配分して収益にする |
| 資産から控除する | 資産の帳簿価額を補助金の分だけ減らす |
どちらの場合も、減価償却する資産への補助金は、その資産に関する費用の認識に対応して損益へ反映される。出典:IFRS Foundation「IAS 20」
共通の条件
以下の例で比較する。
| 項目 | 条件 |
|---|---|
| 機械の購入価格 | 1,000 |
| 政府補助金 | 400 |
| 耐用年数 | 5年 |
| 残存価額 | 0 |
| 減価償却方法 | 定額法 |
機械は期首から使用可能で、補助金の認識条件も満たしているものとする。減損や税効果は考えない。
方法① 繰延収益として計上する
この方法では、機械を1,000で計上し、補助金400は繰延収益として別に計上する。
機械の減価償却費は、毎年200だ。
1,000 ÷ 5年 = 年間の減価償却費200
一方、補助金は機械の減価償却に対応させ、この例では毎年80を収益にする。
400 ÷ 5年 = 年間の補助金収益80
したがって、1年間の損益への純額の影響は、費用120になる。
減価償却費200 − 補助金収益80 = 費用120
1年目末の残高は、次のとおりだ。
| 項目 | 金額 |
|---|---|
| 機械の帳簿価額 | 800 |
| 繰延収益の残高 | 320 |
繰延収益320は、まだ損益に振り替えていない補助金だ。翌年以降も、この例では80ずつ収益に振り替える。
方法② 資産から控除する
もう1つは、機械の帳簿価額を計算するときに、補助金400を差し引く方法だ。
1,000 − 400 = 当初の帳簿価額600
この600を、5年間で減価償却する。
600 ÷ 5年 = 年間の減価償却費120
この方法では、補助金収益80を別に計上しない。代わりに、毎年の減価償却費が少なくなる。
1年目末の機械の帳簿価額は、次のとおりだ。
600 − 120 = 480
2つの方法を並べると、何が違う?
| 1年目の項目 | 繰延収益として計上 | 資産から控除 |
|---|---|---|
| 減価償却費 | 200 | 120 |
| 補助金収益 | 80 | なし |
| 損益への純額の影響 | 費用120 | 費用120 |
| 期末の機械の帳簿価額 | 800 | 480 |
| 期末の繰延収益 | 320 | なし |
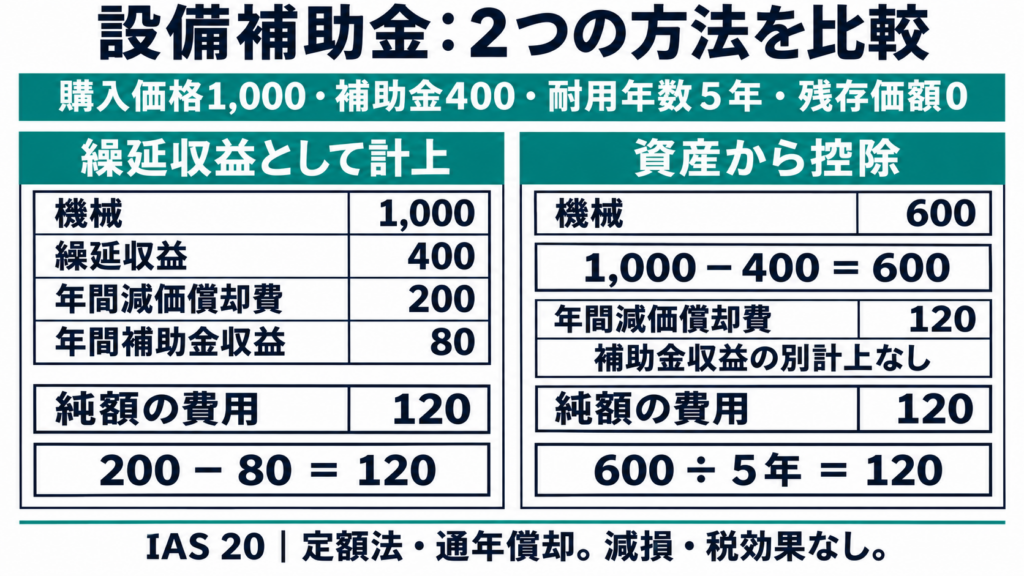
この条件では、利益への影響はどちらも同じだ。
ただし、資産の帳簿価額や減価償却費の見え方は異なる。財務諸表を比較するときには、補助金をどちらの方法で表示しているかにも目を向けたい。
補助金を返すことになったら?
補助金には、設備を一定期間使い続けることなどの条件が付く場合がある。
当初は条件を満たせると合理的に判断していても、その後の事情によって返還が必要になることがある。
IAS 20では、返還が必要になった補助金を、会計上の見積りの変更として扱う。資産関連の補助金では、繰延収益の減額や資産の帳簿価額の増額を行い、必要な損益調整もその時点で認識する。出典:NZ IAS 20、第32〜33項
先ほどの例で、2年間の処理を終えた直後に、補助金400の全額を返すことになったとする。
繰延収益として計上していた場合
2年間で、補助金収益を80ずつ、合計160認識している。
したがって、残っている繰延収益は240だ。
400 − 80 × 2年 = 240
返還額400のうち、240は繰延収益を取り崩して処理し、残り160はその時点の損益に費用として計上する。
| 返還額400の処理 | 金額 |
|---|---|
| 繰延収益の取崩し | 240 |
| 損益に認識する費用 | 160 |
| 合計 | 400 |
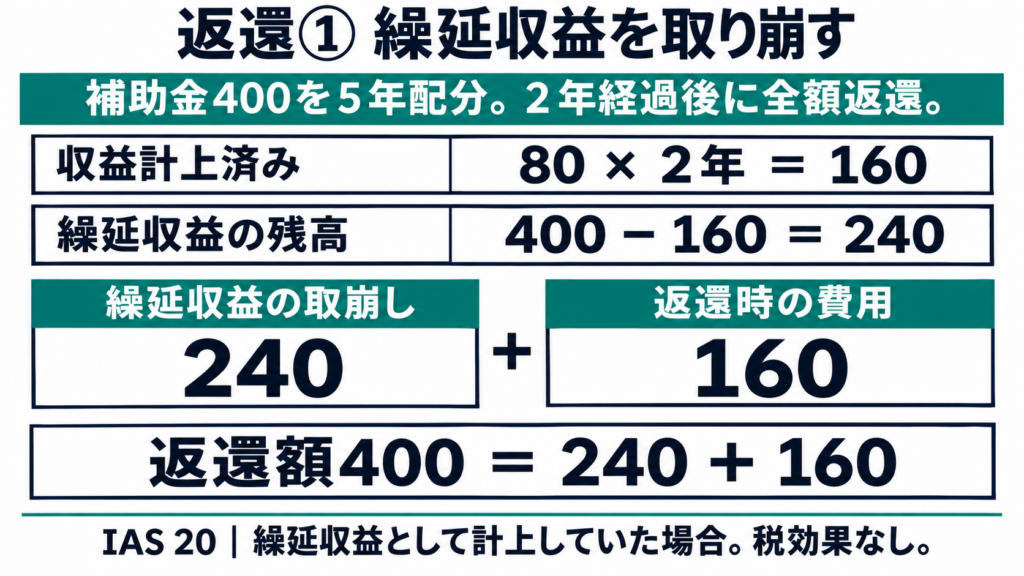
機械の帳簿価額は、2年分の減価償却後の600のままだ。
資産から控除していた場合
機械の当初の帳簿価額は600、年間の減価償却費は120だった。
2年後の帳簿価額は360になる。
600 − 120 × 2年 = 360
まず、返還する補助金400を資産の帳簿価額に加える。
ただし、これだけでは終わらない。
補助金がなかった場合、年間の減価償却費は200だった。実際には120しか認識していないため、2年分の差額160を、その時点の損益に追加の減価償却費として認識する。
(200 − 120)× 2年 = 160
調整後の帳簿価額は、次のようになる。
360 + 400 − 160 = 600
| 調整 | 金額 |
|---|---|
| 返還前の帳簿価額 | 360 |
| 補助金返還による加算 | +400 |
| 追加の減価償却 | −160 |
| 調整後の帳簿価額 | 600 |
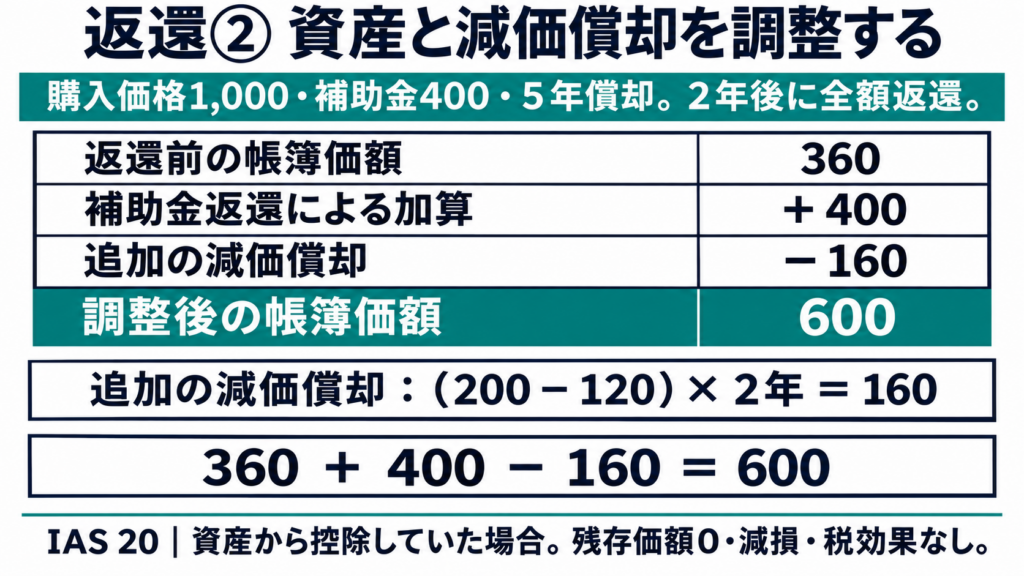
どちらの方法でも、この例では返還時の費用は160となる。
また、返還に至った事情によっては、調整後の資産について減損の検討も必要になる。
現金ではなく、土地をもらった場合は?
補助金は、現金で受け取るとは限らない。土地などの現物で支援を受ける場合もある。
非貨幣性の補助金は、通常、資産と補助金を公正価値で認識する。名目的な金額で両方を記録する方法も認められている。
また、土地は通常減価償却しないが、それだけで補助金を即時に全額収益にするとは限らない。例えば、土地の提供に建物の建設条件が付いている場合には、建物の耐用年数にわたって損益に反映することが適切な場合がある。出典:NZ IAS 20、第18・23項
注記で確認したいこと
政府補助金については、採用した会計方針や表示方法、認識した補助金の内容・規模、未達成の条件なども開示の対象になる。出典:NZ IAS 20、第39項
財務諸表を読むときは、補助金収益の金額だけでなく、今後も条件を守る必要があるのか、返還につながる可能性があるのかも確認したい。
IAS 20では、「何のための補助金か」「どの費用に対応するか」「条件を満たせるか」を押さえると、処理の流れがつながってくる。
コメント