会社を買収すると、相手の会社が持っている建物、在庫、借入金などを、どう財務諸表に取り込むのだろうか。
また、買収先の純資産より高い金額を支払った場合、その差額は何になるのだろうか。
こうした企業買収の会計を扱うのが、IFRS 3「Business Combinations(企業結合)」だ。
このシリーズでは、企業結合の基本から、のれん、非支配持分、条件付対価、段階取得まで、5回に分けて解説する。
IFRS 3は「事業の支配を獲得したとき」の基準
企業結合とは、取得企業が、1つ以上の事業に対する支配を獲得する取引などをいう。
たとえば、A社がB社の株式を取得し、B社を子会社にするケースがある。ただし、「会社の株式を買ったら必ずIFRS 3」というわけではない。
買ったものが事業ではなく、実質的に建物などの資産だけなら、資産の取得として扱う場合がある。最初に確認したいのは、何を取得し、その事業に対する支配を得たか、という点だ。IFRS Foundation:IFRS 3の概要
なお、このシリーズでは、通常の第三者間の買収を扱う。同じ親会社の傘下にある会社同士の再編などは、別途検討が必要になる。
基本となる「取得法」
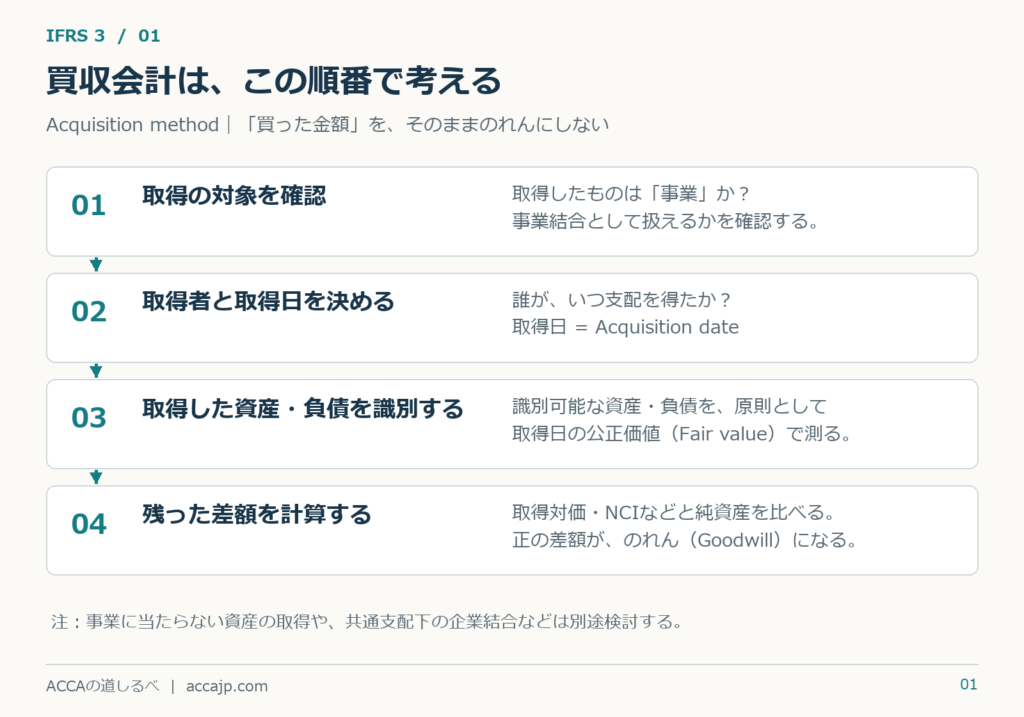
IFRS 3では、Acquisition method(取得法)を使う。大まかな流れは次の4つだ。
| 手順 | 確認すること |
|---|---|
| ① 取得企業を特定する | どの会社が支配を得たか |
| ② 取得日を決める | いつ支配を得たか |
| ③ 資産・負債などを認識する | 何を取得し、いくらで計上するか |
| ④ のれんなどを計算する | 買収対価などと識別可能純資産との差はいくらか |
取得日(Acquisition date)は、支配を獲得した日だ。契約書に署名した日や、代金を支払った日と必ず一致するわけではない。
買収先の帳簿を、そのまま足すわけではない
たとえば、買収先が持つ土地の帳簿価額が300万円でも、取得日の公正価値が500万円なら、企業結合の会計では原則として500万円で取り込む。
また、買収先の帳簿に載っていなかったブランドや顧客関係も、要件を満たせば、のれんと区別して無形資産として認識する。
「帳簿にない価値は、全部のれん」と考えないことが大切だ。まず、個別に識別できる資産がないかを確認する。ACCA:企業結合における公正価値
ただし、すべての項目を一律に公正価値で測定するわけではない。繰延税金などには、それぞれの基準に従う例外がある。
公正価値への修正には、税金の影響もある
土地などの会計上の金額を引き上げても、税務上の金額まで変わるとは限らない。この差から、繰延税金負債が生じることがある。
たとえば、資産の評価増が200万円、税務上の金額は変わらず、適用税率が30%なら、繰延税金負債は60万円となる。
この場合、純資産への影響は次のようになる。
資産の増加200万円 − 繰延税金負債60万円 = 純資産の増加140万円
のれんを計算する際も、この税金の影響を反映する。ACCA:Deferred tax
「子会社株式」と「子会社の資産」を二重に載せない
株式を取得して子会社化した場合、親会社の個別財務諸表には、通常「子会社への投資」が計上される。
一方、連結財務諸表では、グループ全体を1つの企業として見る。親会社が持つ子会社への投資と、対応する子会社の資本を相殺し、子会社の資産・負債などを取り込む。
子会社株式と、その子会社が持つ資産を、そのまま二重に載せるわけではない。IFRS Foundation:IFRS 10の概要
この調整の中で登場するのが、次回扱うGoodwill(のれん)だ。
次回の記事はこちら。
コメント