ある会社が、別の会社の株式を80%持っている。この場合、その会社を子会社として扱うことはイメージしやすい。
では、45%しか持っていない場合はどうだろうか。逆に、株式の過半数を持っていれば、必ず子会社になるのだろうか。
この判断の中心になるのが、IFRS 10「連結財務諸表(Consolidated Financial Statements)」だ。
IFRS 10では、株式の保有割合だけでなく、相手の会社を「支配しているか」で連結の対象を判断する。
IFRS 10は、グループの範囲を決める基準
親会社と子会社は、法律上は別の会社だ。しかし、親会社が子会社を支配している場合、投資家は親会社だけの数字ではグループ全体の状況をつかみにくい。
そこで、親会社と子会社を1つの経済的なまとまりとして示すのが、連結財務諸表だ。
IFRS 10は、その作成に当たり「どの会社をグループに含めるか」を判断するための基準になる。
前回取り上げたIFRS 3との関係は、次のように整理すると分かりやすい。
| 基準 | 主に考えること |
|---|---|
| IFRS 3:企業結合 | 事業を取得したとき、資産・負債やのれんをどう認識・測定するか |
| IFRS 10:連結財務諸表 | 支配があるかを判断し、子会社をどう連結するか |
「買収した日の処理」がIFRS 3、「支配している会社をグループとして報告する仕組み」がIFRS 10、というイメージだ。
支配には3つの要素が必要
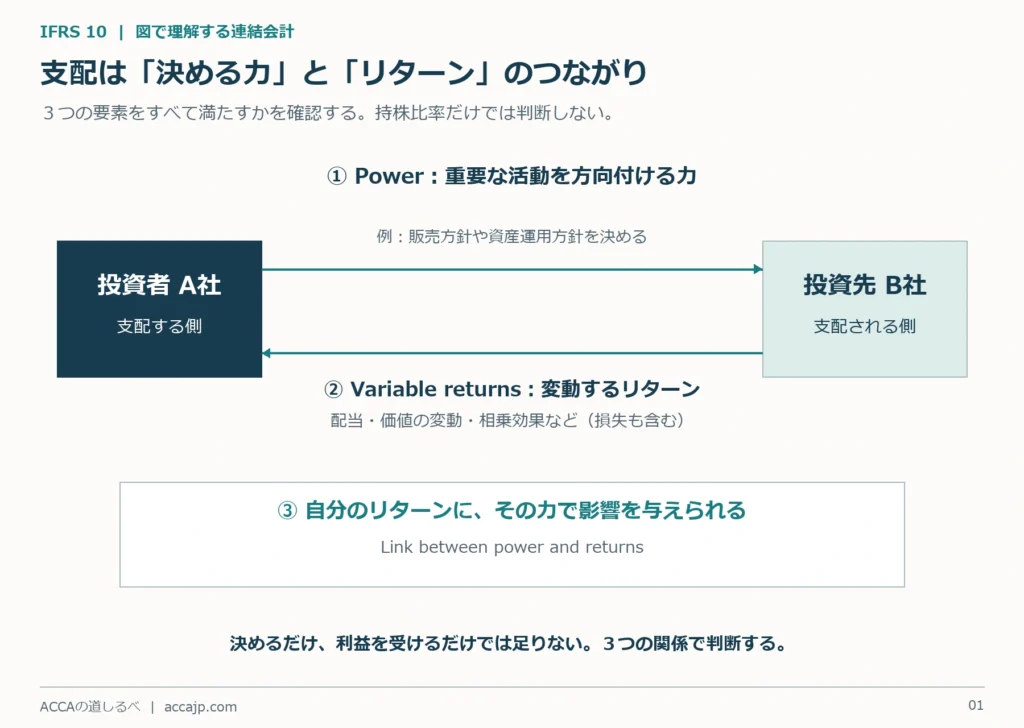
IFRS 10では、次の3つがすべてそろう場合に、投資先を支配していると判断する。
| 要素 | 平易にいうと |
|---|---|
| Power | 投資先の重要な活動を方向付ける力がある |
| Variable returns | 投資先への関与によって、変動するリターンを受ける |
| Link between power and returns | その力を使って、自分のリターンに影響を与えられる |
単に「利益を受け取る」だけでも、「意思決定を任されている」だけでも十分ではない。この3つのつながりを見る。IFRS Foundation:支配の3要素
① 重要な活動を方向付ける力がある
ここでいう重要な活動は、会社のリターンに大きく影響する活動を指す。英語ではRelevant activitiesという。
例えば、製品の販売方針、資産の運用方針、資金調達などが考えられる。何が重要かは、その会社の事業によって異なる。
見るべきなのは、役職名の立派さではない。「利益や損失を左右する活動について、誰が決められるか」だ。
また、実際に毎回指示を出していなくても、その活動を方向付ける現在の能力があれば、Powerを持つことがある。
② 変動するリターンを受ける
リターンは、配当だけではない。
株価の上昇・下落、投資先との取引から得られる相乗効果なども、状況によって判断に関わる。プラスの利益だけでなく、損失を受ける可能性も含めて考える。
会社の業績によって、自分に返ってくるものが変わるかどうかがポイントになる。
③ その力で、自分のリターンに影響を与えられる
意思決定の権限があっても、他人のために行動する代理人である場合がある。
例えば、ファンドの運用担当者が投資先を選んでいても、それだけでファンドを支配しているとは限らない。権限の範囲、解任される仕組み、報酬、自ら負担する投資リスクなどを確認する。
「決める力がある」ことと、「自分のために支配している」ことは分けて考える必要がある。
これらの判断は、IFRS 10の支配モデルに基づく。IFRS 10 基準本文
50%未満でも、支配している場合がある
A社がB社の議決権の45%を持ち、残り55%を多数の株主が少しずつ保有しているとする。
この場合、A社が45%だからといって、直ちに「支配なし」とは判断できない。
ほかの株主の保有状況や、株主総会への参加状況などによっては、A社が実質的に重要な意思決定を単独で行える可能性がある。
ただし、「最大株主だから支配している」と決めつけることもできない。45%という数字に加え、周囲の状況を確認する必要がある。
拒否権があれば、支配している?
銀行が融資条件として、会社の特別に大きな借入れや資産処分に同意を求める場合がある。
こうした権利は、銀行の立場を守るためのProtective rights、つまり防御的な権利に当たることがある。
投資先の通常の重要な活動を方向付ける権利とは限らないため、拒否権を持つだけで支配が成立するわけではない。
権利の名前よりも、「何を決められる権利なのか」を確認しよう。
支配は、一度判断して終わりではない
契約内容や議決権、ほかの株主の状況が変われば、支配の判断も変わることがある。
そのため、IFRS 10では、関係する事実や状況に変化があれば支配を再評価する。
まず押さえたいのは、「持株比率だけでは決まらない」という点だ。誰が重要な活動を決め、その結果からリターンを受けるのか。この関係を見ることが、連結の出発点になる。
次回は、支配していると判断した後に、親会社と子会社の数字をどうまとめるのかを見ていく。
コメント